「離婚して子どもをひとりで育てているけれど、年末調整で使える控除はある?」「ひとり親控除と寡婦控除はどう違うの?」。ひとり親家庭の税金を軽くする控除として、所得税には「ひとり親控除」と「寡婦控除」があります。年末調整の時期を前に、対象になるかどうかを確認しておきましょう。
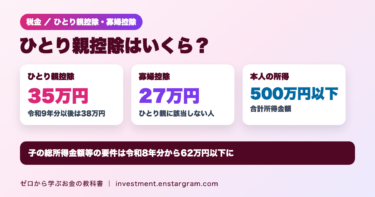
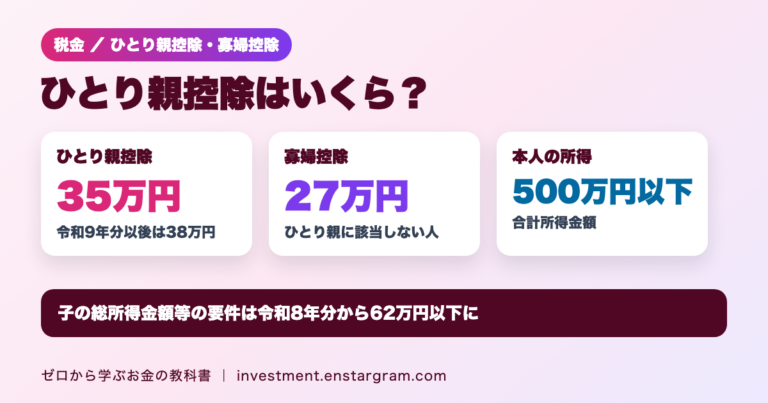
結論:国税庁によると、ひとり親控除の控除額は35万円です。原則としてその年の12月31日の現況で婚姻をしていない人などのうち、事実上婚姻関係と同様の事情にある人がいない、生計を一にする子がいる、合計所得金額が500万円以下、の3つの要件をすべて満たす人が対象です。子の所得要件は令和8年分から総所得金額等62万円以下に引き上げられ、控除額は令和9年分以後38万円に引き上げられます(令和8年分の年末調整には影響なし)。
この記事では、国税庁の資料をもとに、ひとり親控除の要件、寡婦控除との違い、令和8年度税制改正の影響、税額の計算例を整理します。
ひとり親控除とは?控除額は35万円
ひとり親控除は、納税者がひとり親であるときに受けられる所得控除で、令和2年分の所得税から適用されています。国税庁が示すひとり親の要件は次のとおりです。
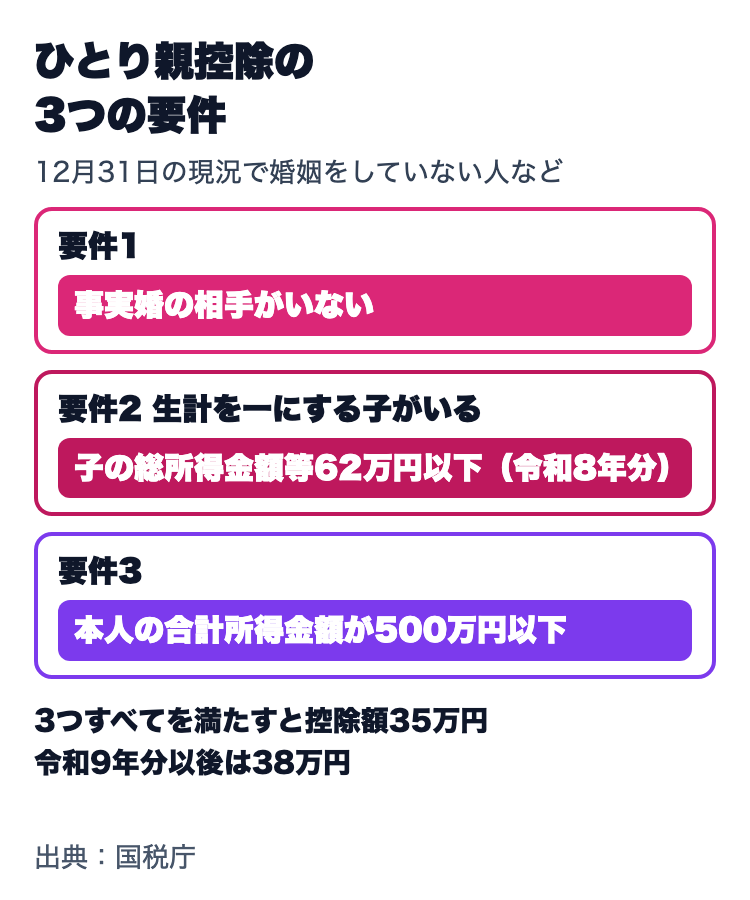
原則としてその年の12月31日の現況で、婚姻をしていないこと、または配偶者の生死の明らかでない一定の人のうち、次の3つの要件のすべてに当てはまる人です。
- 事実婚の相手がいない:その人と事実上婚姻関係と同様の事情にあると認められる一定の人がいないこと
- 生計を一にする子がいる:子の総所得金額等が58万円以下(令和8年分からは62万円以下)で、他の人の同一生計配偶者や扶養親族になっていないこと
- 本人の所得:合計所得金額が500万円以下であること
要件に性別の区別はなく、離婚・死別・未婚のいずれでも、3つの要件を満たせば対象になります。判定は「12月31日の現況」で行うため、年の途中で離婚した場合でも、12月31日時点で要件を満たしていればその年分から対象になります。
寡婦控除との違い:控除額は27万円
寡婦控除は、ひとり親に該当しない人のうち、次のいずれかに当てはまる人が受けられる控除で、控除額は27万円です。事実上婚姻関係と同様の事情にあると認められる一定の人がいる場合は対象になりません。
| 区分 | ひとり親控除 | 寡婦控除 |
|---|---|---|
| 控除額 | 35万円(令和9年分以後38万円) | 27万円 |
| 対象 | 生計を一にする子がいる人(性別を問わない) | 夫と離婚・死別した人などで、ひとり親に該当しない人 |
| 本人の所得 | 合計所得金額500万円以下 | 合計所得金額500万円以下 |
| 主なケース | 離婚・死別・未婚で子を育てている | 離婚後に子以外の扶養親族がいる、夫と死別した(扶養親族の要件なし) |
寡婦控除の対象は、具体的には次の2つです。
- 夫と離婚した後婚姻をしておらず、扶養親族がいる人で、合計所得金額が500万円以下の人
- 夫と死別した後婚姻をしていない人または夫の生死が明らかでない一定の人で、合計所得金額が500万円以下の人(扶養親族の要件はありません)
ここでいう「夫」は民法上の婚姻関係にある人です。子がいて、ひとり親の要件を満たす場合は、控除額の大きいひとり親控除の対象になります。
令和8年度税制改正で何が変わる?
令和8年度税制改正では、ひとり親控除に関係する2つの変更があります。
- 子の所得要件の引き上げ(令和8年分から):国税庁によると、ひとり親の生計を一にする子の総所得金額等の要件は、58万円以下から62万円以下に引き上げられました。令和8年12月1日に施行され、令和8年分から適用されます。アルバイト収入がある高校生・大学生の子がいる場合、これまで要件を外れていた人が対象になることがあります。
- 控除額の引き上げ(令和9年分から):国税庁の「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A」によると、ひとり親控除の控除額は38万円(改正前35万円)に引き上げられましたが、この改正は令和9年分以後の所得税について適用されるため、令和8年分の年末調整には影響はありません。
なお、令和8年分は給与所得控除の最低保障額も65万円から74万円に引き上げられており、子に給与収入がある場合の所得の計算にも影響します。扶養親族の所得要件など、令和8年分の年末調整全体の変更点は2026年の年末調整の記事、大学生年代の子の控除は特定親族特別控除の記事で解説しています。
税金はいくら軽くなる?計算例
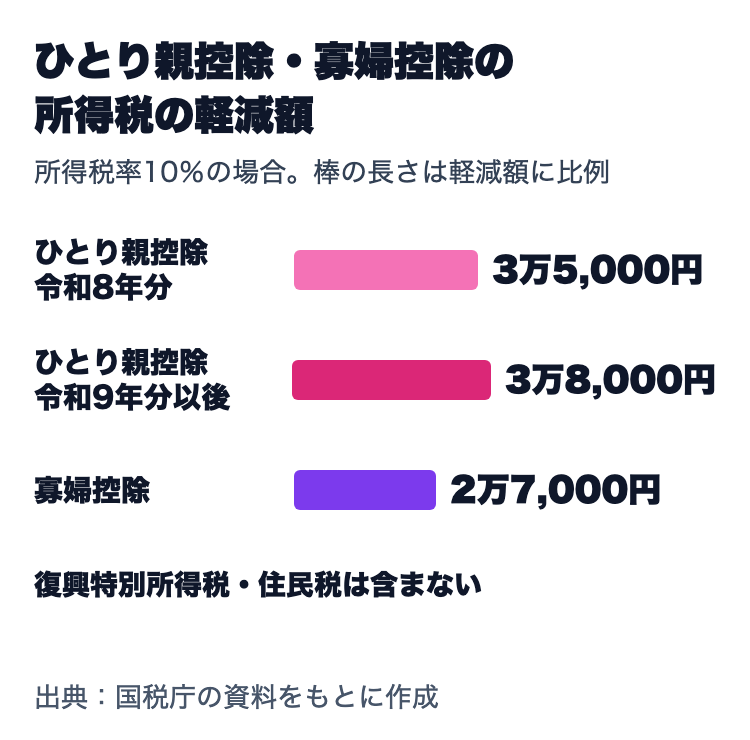
所得控除は所得から差し引く控除なので、軽くなる税額は所得税の税率によって変わります。国税庁の速算表では、課税される所得金額が195万円から330万円未満の部分の税率は10%です。
| 控除 | 控除額 | 所得税の軽減額(税率10%) |
|---|---|---|
| ひとり親控除(令和8年分) | 35万円 | 3万5,000円 |
| ひとり親控除(令和9年分以後) | 38万円 | 3万8,000円 |
| 寡婦控除 | 27万円 | 2万7,000円 |
税率5%の人なら、ひとり親控除35万円で所得税は1万7,500円軽くなる計算です。いずれも復興特別所得税と住民税を含めない単純計算です。
年末調整・確定申告での注意点
- 年末調整:会社員の場合、ひとり親控除や寡婦控除は勤務先に出す「給与所得者の扶養控除等(異動)申告書」で申告します。年の途中で離婚や死別があった場合は、異動があった旨を記載して申告書を出し直しましょう。
- 子の所得の確認:子にアルバイト収入がある場合は、総所得金額等が62万円以下(令和8年分)かを確認します。子が他の人の扶養親族になっている場合は対象外です。
- 確定申告で受けられる場合も:年末調整で申告しなかった場合や、自営業などで年末調整がない人は、確定申告でひとり親控除や寡婦控除を受けられます。
児童手当など、子育て世帯が受けられる給付は児童手当の記事で解説しています。
まとめ:ひとり親控除は「12月31日の現況」と「3つの要件」で判定
- ひとり親控除の控除額は35万円で、令和9年分以後は38万円に引き上げられます(令和8年分の年末調整には影響なし)。
- 対象は、12月31日の現況で婚姻をしていない人などのうち、事実婚の相手がいない、生計を一にする子がいる、合計所得金額500万円以下の3つを満たす人です。
- 子の総所得金額等の要件は、令和8年分から62万円以下に引き上げられました。
- ひとり親に該当しない人で、夫と離婚・死別した人などは、寡婦控除(27万円)の対象になる場合があります。
- 会社員は扶養控除等申告書で申告します。年末調整で受けられなかった場合は確定申告を検討しましょう。
本記事は情報提供を目的としており、特定の金融商品の売買を推奨するものではありません。ご自身が対象になるかどうかは、勤務先や税務署に確認してください。