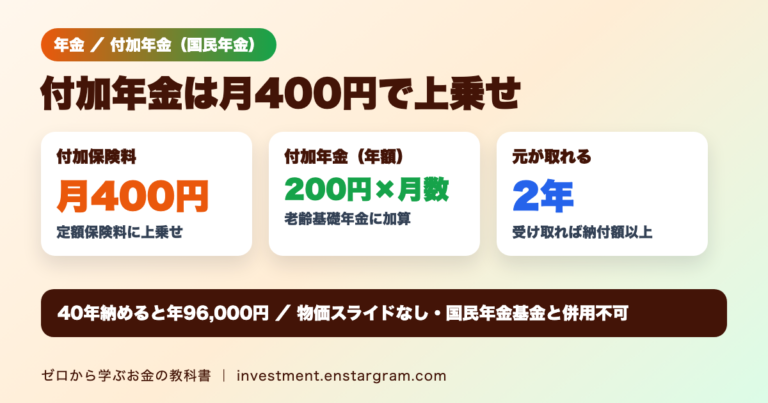
「自営業やフリーランスは会社員より年金が少ないと聞いて不安」「国民年金を少しでも増やす方法はある?」。国民年金の第1号被保険者が使える、もっとも少額で始められる上乗せの仕組みが「付加年金」です。月400円を上乗せして納めるだけで、将来の老齢基礎年金が増えます。
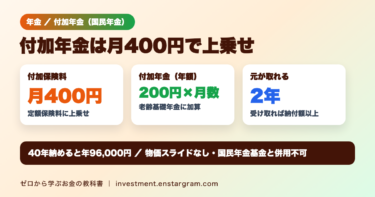
結論:日本年金機構によると、国民年金の第1号被保険者や65歳未満の任意加入被保険者は、定額保険料に上乗せして月額400円の付加保険料を納めると、老齢基礎年金に「200円×付加保険料を納めた月数」の付加年金(年額)が上乗せされます。2年以上受け取ると、納めた付加保険料以上の年金を受け取れます。ただし、保険料の免除を受けている人や国民年金基金の加入員は利用できず、付加年金には物価スライドはありません。
この記事では、日本年金機構と厚生労働省の資料をもとに、付加年金の仕組み、元が取れるまでの計算例、利用できない人、iDeCo・国民年金基金との関係を整理します。
付加年金とは?月400円で年金を上乗せ
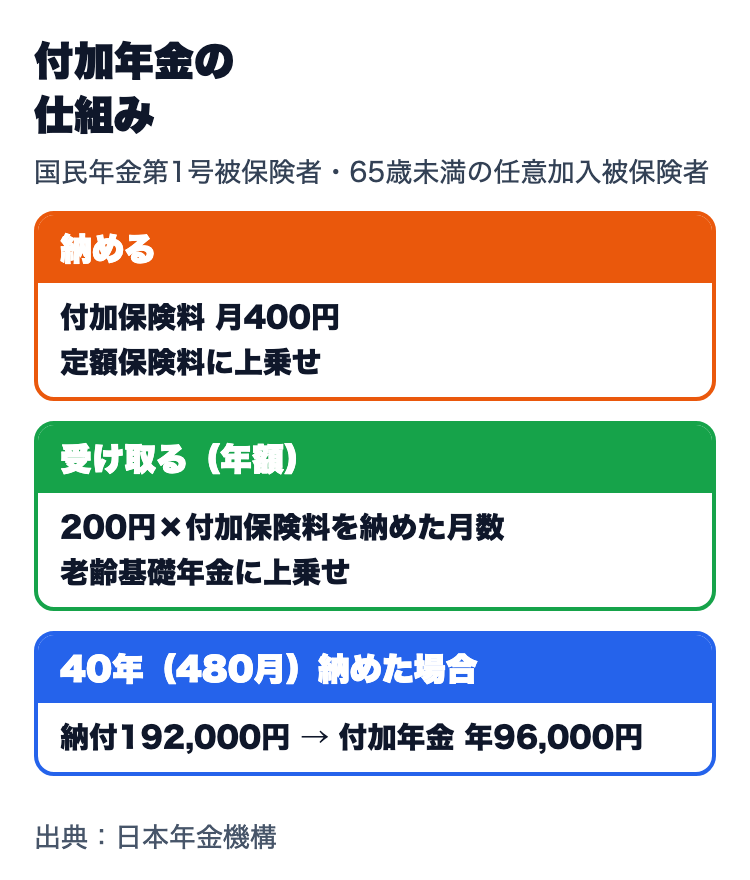
付加年金は、国民年金の定額保険料に加えて付加保険料を納めることで受け取れる年金です。日本年金機構の説明は次のとおりです。
- 付加保険料:1か月当たり400円
- 付加年金額(年額):200円×付加保険料を納付した月数
- 受け取り:老齢基礎年金に上乗せして支給される
- 注意点:付加年金には物価スライドがない
日本年金機構は、20歳から60歳までの40年間、付加保険料を納付した場合の例を示しています。200円×480月(40年)=96,000円(年額)が付加年金額として上乗せされ、毎月の定額保険料を40年間納めた場合の老齢基礎年金額847,300円と合わせて、943,300円(年額)になります(昭和31年4月2日以後生まれの人が受け取る場合)。
2年で元が取れる?計算例
付加保険料は「月400円」、付加年金は「月数×200円(年額)」なので、納めた月数に関係なく、2年受け取ると納めた付加保険料と同じ額になります。
| 納付した期間 | 納めた付加保険料 | 付加年金(年額) |
|---|---|---|
| 5年(60月) | 400円×60月=24,000円 | 200円×60月=12,000円 |
| 10年(120月) | 400円×120月=48,000円 | 200円×120月=24,000円 |
| 40年(480月) | 400円×480月=192,000円 | 200円×480月=96,000円 |
たとえば10年間納めた場合、納めた付加保険料は48,000円で、付加年金は年24,000円です。2年受け取ると48,000円で納めた額と同じになり、3年目以降に受け取る分が上乗せになります。65歳から受け取り始めて90歳まで受け取ると、25年間で付加年金は合計600,000円になる計算です。
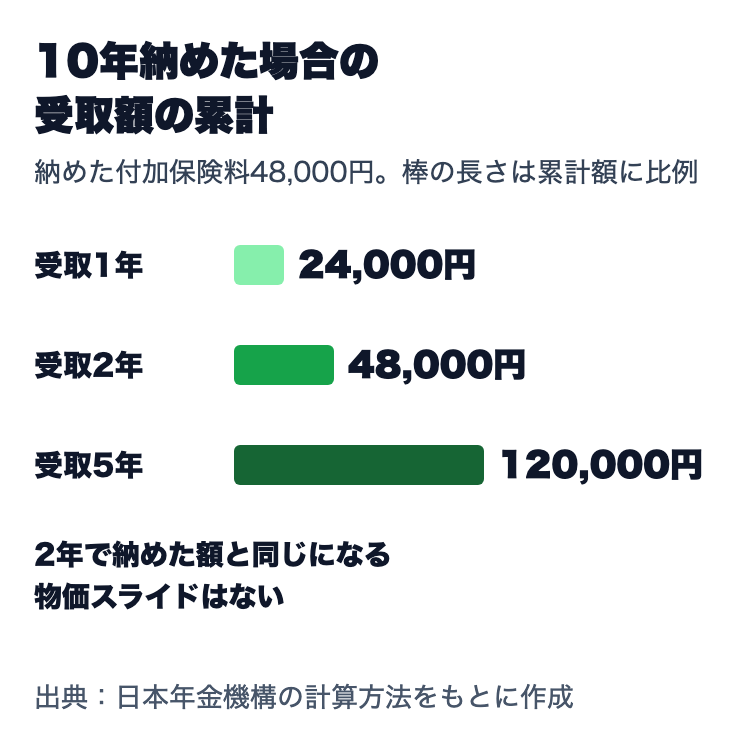
ただし、付加年金には物価スライドがないため、物価が上がっても金額は増えません。また、受け取る期間が短ければ受取総額も少なくなります。計算例は税金を考慮しない単純計算です。
付加保険料を納められる人・納められない人
| 区分 | 付加保険料 |
|---|---|
| 国民年金第1号被保険者(自営業者など) | 納められる |
| 65歳未満の任意加入被保険者 | 納められる |
| 農業者年金の被保険者 | 納めなければならない |
| 保険料の免除(法定免除・全額免除・一部免除・納付猶予・学生納付特例)を受けている人 | 納められない(産前産後免除の場合は納められる) |
| 国民年金基金の加入員 | 納められない |
会社員や公務員(第2号被保険者)、その被扶養配偶者(第3号被保険者)は国民年金の第1号被保険者ではないため、付加保険料を納める仕組みの対象外です。
申し込み方法と納付期限
- 申出先:市(区)役所・町村役場、または近くの年金事務所に「国民年金被保険者関係届書(申出書)」を提出する。電子申請も利用できる
- 開始月:付加保険料の納付は申し出をした日の属する月分から開始する。たとえば令和8年4月中に申し出た場合は令和8年4月分から納められ、3月分以前にさかのぼって納めることはできない
- 納付期限:納付対象月の翌月末日。期限を過ぎても、納付期限から2年間は納められる
- 前納:前納する期間によって割引を受けられる
- やめるとき:同じ申出書を提出すると、申出を行った月の前月から付加保険料を納付する人でなくなる
さかのぼって始めることはできないため、利用を考えている人は早めに申し出た方が、納付できる月数が多くなります。
iDeCo・国民年金基金との関係
自営業者などが年金を上乗せする方法には、付加年金のほかに国民年金基金とiDeCo(個人型確定拠出年金)があります。
- 国民年金基金:国民年金基金の加入員は付加年金に加入できません。どちらか一方を選ぶことになります。
- iDeCo:付加年金と同時に加入できます。ただし、厚生労働省によると、第1号被保険者のiDeCoの拠出限度額は月68,000円で、国民年金基金の掛金または国民年金の付加保険料を納付している場合は、それらの額を控除した額になります。
- 2026年12月からの見直し:厚生労働省によると、第1号加入者のiDeCoと国民年金基金との共通拠出限度額は月額7.5万円に引き上げられます(2026年12月1日施行予定)。あわせて国民年金基金連合会は、掛金額の変更回数に関する経過措置(特例)を案内しています。iDeCoの掛金額の変更は、通常、拠出限度額の範囲内で1年(12月分から翌年11月分の掛金)に1回に限られます。特例期間の2026年12月1日から2027年11月30日まで(運営管理機関での受付日基準)に、施行前の拠出限度額より多い額となるよう掛金額を初めて増額する場合は、その変更を年1回の変更回数に数えません。付加保険料を納付している人の場合、対象となるのは変更後のiDeCo掛金額が月68,000円以上74,000円以下となる増額です。この「68,000円以上74,000円以下」は変更回数の特例の対象となる金額の範囲で、新しい掛金の上限額ではありません。(注)日本年金機構は、付加年金と同時に加入する際のiDeCoの拠出限度額は、iDeCoの加入手続きをした金融機関等(運営管理機関)に確認するよう案内しています。月400円の付加保険料を納める人の上限額は、運営管理機関に確認してください。
iDeCoの制度改正の詳細はiDeCoの上限引き上げの記事、自営業者の退職金づくりに使われる小規模企業共済は小規模企業共済の記事で解説しています。年金を受け取る時期を遅らせて増やす方法は年金の繰下げ受給の記事をご覧ください。
まとめ:付加年金は「少額・確実な上乗せ」、物価スライドなしに注意
- 付加保険料は月400円で、付加年金は「200円×納付月数」(年額)が老齢基礎年金に上乗せされます。
- 2年以上受け取ると、納めた付加保険料以上の年金を受け取れます。40年納めると付加年金は年96,000円です。
- 対象は第1号被保険者と65歳未満の任意加入被保険者です。免除を受けている人(産前産後免除を除く)や国民年金基金の加入員は納められません。
- 納付は申出月からで、さかのぼって始めることはできません。期限を過ぎても2年間は納付できます。
- iDeCoとは併用できますが、iDeCoの拠出限度額から付加保険料が差し引かれます。付加年金には物価スライドがない点にも注意しましょう。
本記事は情報提供を目的としており、特定の金融商品の売買を推奨するものではありません。手続きや自分の加入状況は、お近くの年金事務所や市区町村の窓口で確認してください。