※本記事にはアフィリエイト広告(PR)を含みます。
「配当利回り3%ってどういう意味?」「税金を引くと手取りはいくら?」。配当利回りは、株価に対して1年間にどれくらいの配当を受け取れるかを示す指標です。計算は簡単ですが、株価や業績によって数字が変わる点に注意が必要です。
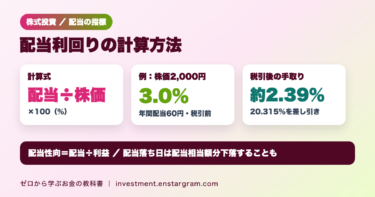
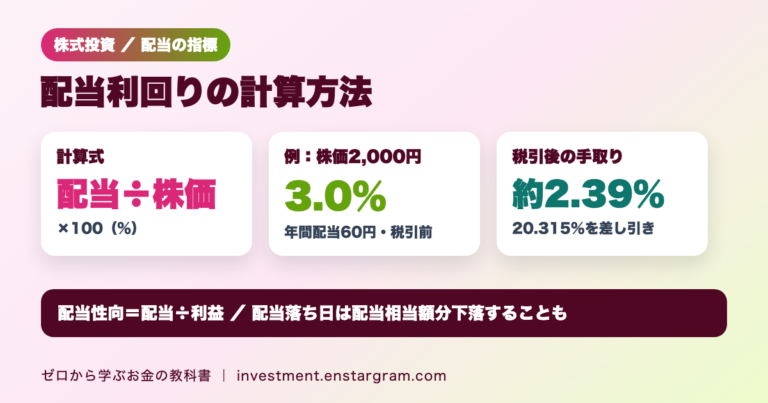
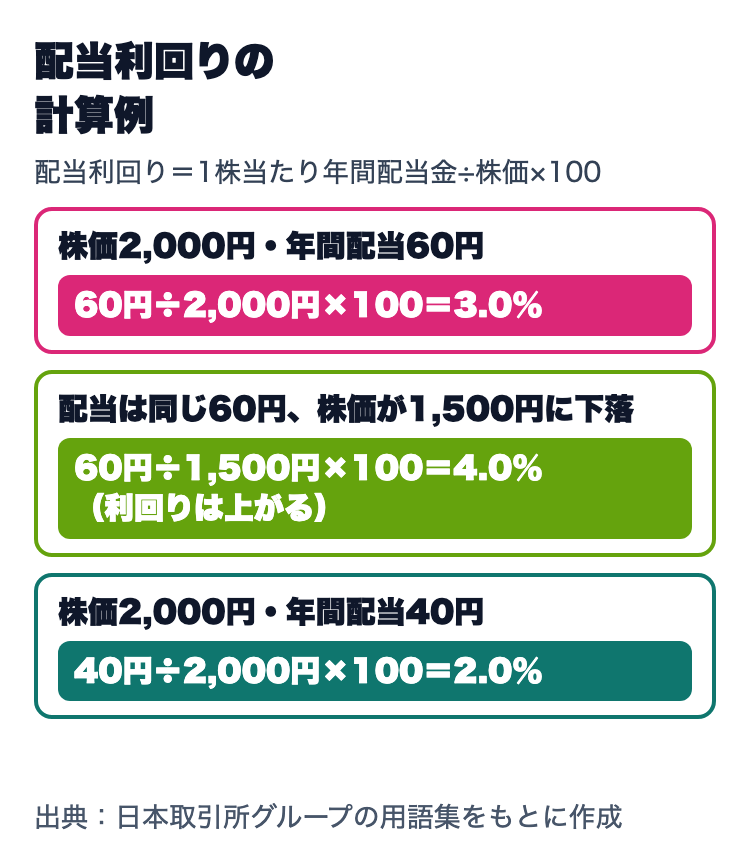
結論:日本取引所グループ(JPX)によると、配当利回り(株式利回り)は、株式に投資した資金と、それが1年間に生むと期待される配当金との比率です。計算式は「1株当たり年間配当金÷株価×100」で、株価2,000円・年間配当60円なら3.0%です。国内の上場株式を課税口座で保有し、国内の税率20.315%を適用した計算例では、税引後の手取りで見た利回りは約2.39%になります。配当を利益からどれだけ出しているかは、配当性向(1株当たり配当額÷1株当たり当期純利益×100)で確認できます。
この記事では、JPXと国税庁の資料をもとに、配当利回りの計算方法、税引後の手取り、配当性向の見方、権利落ちの注意点を計算例で整理します。
配当利回りの計算方法
JPXの用語集では、株式利回りは配当利回りともいい、銘柄間の株価水準の比較のほか、債券利回りや預金の利子率など株式以外の投資対象との収益性の比較にも使えると説明されています。
- 計算式:配当利回り(%)=1株当たり年間配当金÷株価×100
- 例:株価2,000円、1株当たり年間配当金60円なら、60円÷2,000円×100=3.0%
100株買う場合は2,000円×100株=200,000円で、年間の配当金は60円×100株=6,000円(税引前)です。何株から買えるかは株は何株から買えるかの記事で解説しています。
| 株価 | 年間配当金 | 配当利回り |
|---|---|---|
| 1,000円 | 30円 | 3.0% |
| 2,000円 | 60円 | 3.0% |
| 2,000円 | 40円 | 2.0% |
| 1,500円 | 60円 | 4.0% |
株価が下がると利回りは上がる
配当金が同じ60円でも、株価が2,000円から1,500円に下がると、配当利回りは3.0%から4.0%に上がります。利回りが高く見える理由が株価の下落である場合、業績の悪化が心配されている可能性もあるため、利回りの数字だけで判断しないことが大切です。
税引後の手取り利回り
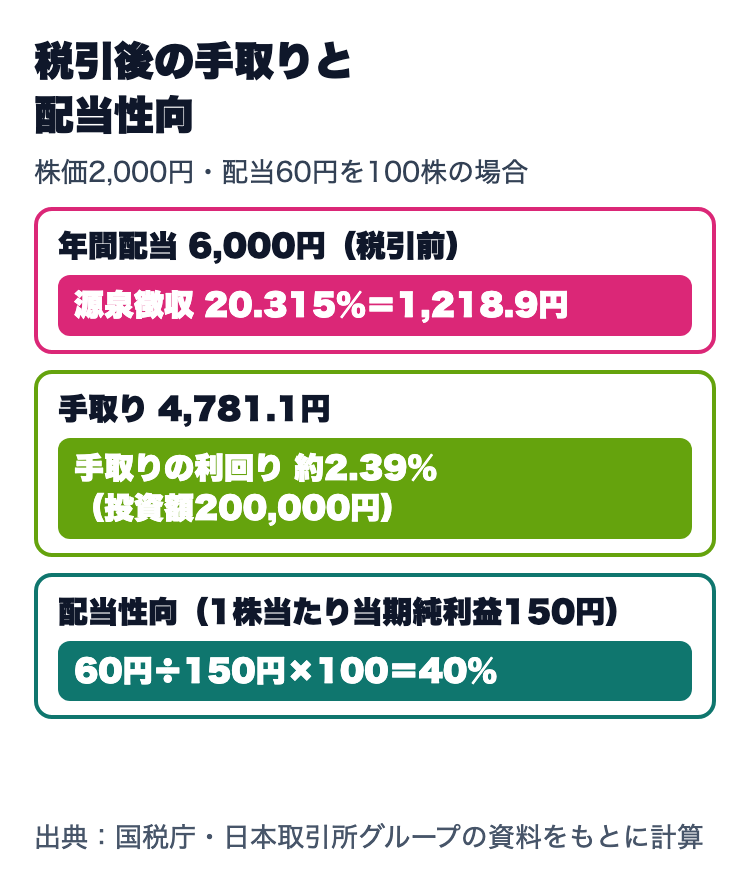
ここでは、国内の上場株式を課税口座(特定口座・一般口座)で保有し、国内の源泉徴収税率20.315%が適用される例で計算します。国税庁によると、上場株式等の配当等は、支払いの際に所得税および復興特別所得税15.315%と住民税5%、合計20.315%が源泉徴収されます。上の例で年間6,000円の配当を受け取ると、税金は6,000円×20.315%=1,218.9円、手取りは4,781.1円です。投資額200,000円に対する手取りの利回りは約2.39%になります(端数処理は考慮していません)。
国税庁によると、令和9年1月1日以後に生ずる所得は、復興特別所得税の税率が1.1%に引き下げられ、防衛特別所得税(所得税額の1%相当額)があわせて源泉徴収されます。配当の税金と確定申告の選び方は配当金の税金の記事、総合課税で使える配当控除は配当控除の記事で解説しています。
外国株式の配当は同じ計算にならない
外国株式の配当には、外国の法令による税金(外国所得税)が現地で源泉徴収される場合があり、上の計算をそのまま当てはめることはできません。国税庁によると、外国所得税は、一定の控除限度額の範囲で外国税額控除として所得税額などから差し引ける場合があります。
金融庁によると、NISA口座で投資した金融商品の配当は非課税です。ただし、国税庁によると、非課税となる上場株式等の配当等は、NISA口座を開設している証券会社などを経由して交付されるもの(株式数比例配分方式を選択したもの)に限られ、発行者から直接交付されるものは課税扱いとなります(配当金の受け取り方の記事)。また、NISAで非課税になるのは日本の税金で、外国で課された税金まで非課税になるわけではありません。国税庁によると、NISA口座(非課税口座)内の上場株式等の配当等に対して課される外国所得税額は、外国税額控除の対象になりません。
配当性向:利益のうちどれだけを配当に回しているか
JPXの用語集によると、配当性向は、会社が税引後の利益である当期純利益のうち、どれだけを配当金の支払いに向けたかを示す指標です。
- 計算式:配当性向(%)=1株当たり配当額÷1株当たり当期純利益×100
- 例:1株当たり当期純利益150円、1株当たり配当額60円なら、60円÷150円×100=40%
配当性向が高いほど、利益の多くを配当に回していることになります。利益が減ったときに配当を維持できるかどうかは、配当性向や利益の推移もあわせて確認するとよいでしょう。会社が公表する配当予想は、業績などにより変更されることがあります。
権利落ち日に注意:配当分だけ株価が下がることがある
配当を受け取るには、権利確定日に株主である必要があります。JPXの用語集によると、権利確定日の1営業日前の日の売買から配当落ちとして売買が行われ、配当落ち日に株を買っても配当を受け取る権利は得られません。そのため、配当落ち日の株価は配当相当額分下落することになると説明されています。配当をもらうために買う日の考え方は権利付最終日の記事をご覧ください。
配当利回りを確認するには
個別銘柄の配当利回りや配当予想は、会社の決算資料のほか、証券会社の取引画面や銘柄情報でも確認できます。株を買うには証券口座が必要です。口座の開き方は証券口座の開き方の記事をご覧ください。証券会社ごとの銘柄情報の見方は、各社の公式サイトで確認できます。
PR

よくある疑問
Q. 配当利回りは高いほどいい?
A. 一概には言えません。株価の下落で利回りが上がっている場合や、利益に対して配当が多すぎる場合は、将来の減配の可能性もあります。配当性向や業績もあわせて確認しましょう。
Q. 市場全体の平均利回りはどう計算する?
A. JPXの単純平均利回りは、対象銘柄の1株当たり平均配当金÷対象銘柄の単純株価平均×100で計算します。算出上の配当金は前期の確定配当金を使っています。
Q. NISAなら税金はかからない?
A. 国内の税金は、NISA口座で保有する上場株式の配当を証券会社で受け取る「株式数比例配分方式」を選んでいる場合に非課税となります。日本証券業協会によると、それ以外の受取方式では20.315%が源泉徴収されます。外国株式の配当は、現地で課される税金が非課税にならず、その外国所得税は外国税額控除の対象にもなりません。
まとめ:配当利回りは「年間配当÷株価」、税引後と配当性向もあわせて確認
- 配当利回り=1株当たり年間配当金÷株価×100。株価2,000円・配当60円なら3.0%です。
- 国内の上場株式を課税口座で保有する場合は合計20.315%が源泉徴収され、上の例の手取りの利回りは約2.39%です。外国株式は現地の税金がかかる場合があり、NISAでも外国の税金は非課税になりません。
- 配当性向=1株当たり配当額÷1株当たり当期純利益×100。利益に対する配当の割合を確認できます。
- 配当落ち日の株価は配当相当額分下落することがあり、利回りの数字だけで判断しないことが大切です。
本記事は情報提供を目的としており、特定の金融商品の売買を推奨するものではありません。配当は業績により減ったり、なくなったりすることがあり、株価は変動して元本を割り込むことがあります。