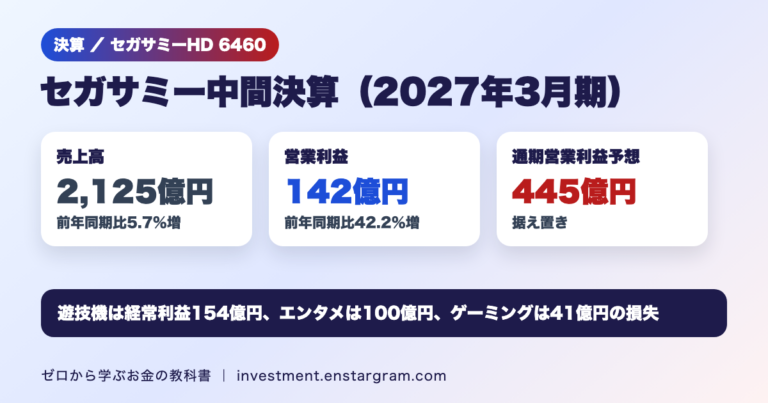
セガサミーホールディングス(6460)が2026年11月6日に発表した2027年3月期の中間決算(2026年4月〜9月)は、増収増益でした。ただ、事業ごとに見ると明暗が分かれています。
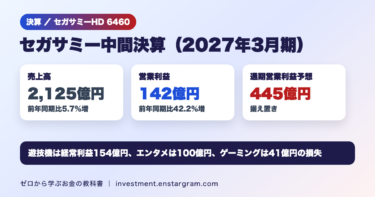
結論:売上高は2,125億円(前年同期比5.7%増)、営業利益は142億円(同42.2%増)でした。遊技機事業の経常利益が大きく伸びた一方、エンタテインメントコンテンツ事業は減益で、ゲーミング事業は損失が広がっています。通期予想は売上高5,100億円、営業利益445億円で据え置きです。大型の新作は10〜12月期以降に集中するため、下期の販売が焦点になります。
この記事では、決算短信をもとに事業別の内容と通期予想に対する進捗、配当の決まり方を整理します。決算短信の見方は決算短信の記事で解説しています。
2027年3月期中間決算の結果
セガサミーの決算短信の連結業績は次のとおりです。
| 項目 | 2026年3月期中間期 | 2027年3月期中間期 | 増減率 |
|---|---|---|---|
| 売上高 | 2,011億円 | 2,125億円 | 5.7%増 |
| 営業利益 | 100億円 | 142億円 | 42.2%増 |
| 経常利益 | 108億円 | 161億円 | 49.4%増 |
| 親会社株主に帰属する中間純利益 | 27億円 | 109億円 | 298.6%増 |
| 調整後EBITDA | 159億円 | 245億円 | 54.0%増 |
金額は億円未満を切り捨てています。前年同期の数値は、GANとの企業結合の会計処理を確定したあとの金額です。1株当たり中間純利益は53.88円で、前年同期の12.96円から増えました。
調整後EBITDAは、経常利益に支払利息や減価償却費などを足し、事業上の特別な損益などを調整したセガサミー独自の指標です。計算方法は決算短信に記載されています。
事業別の結果:遊技機が伸び、エンタメは減益
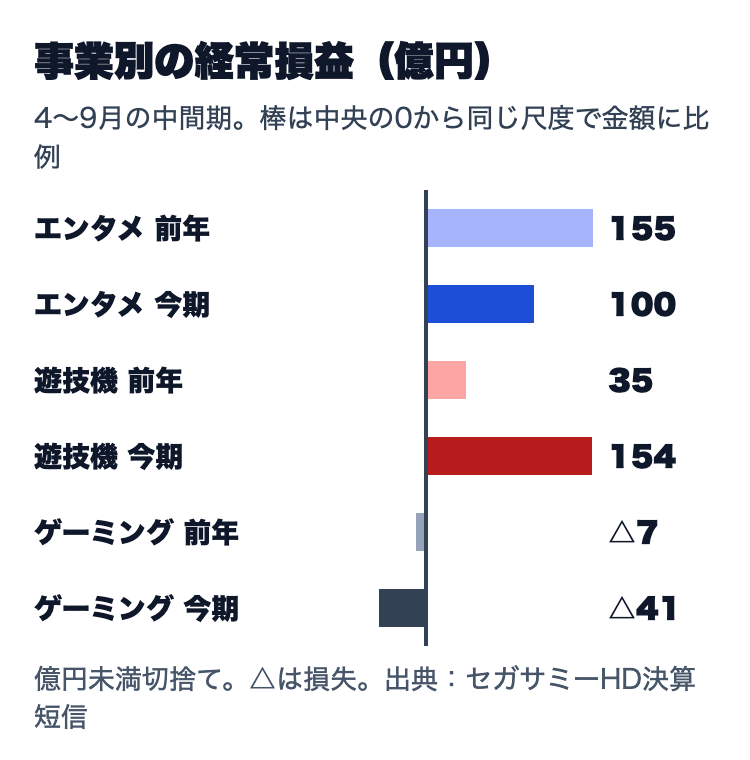
| 事業 | 売上高 | 経常損益 | 前年同期の経常損益 |
|---|---|---|---|
| エンタテインメントコンテンツ | 1,454億円 | 100億円の利益 | 155億円の利益 |
| 遊技機 | 491億円 | 154億円の利益 | 35億円の利益 |
| ゲーミング | 163億円 | 41億円の損失 | 7億円の損失 |
エンタテインメントコンテンツ事業
売上高は2.5%減、経常利益は35.7%減でした。会社は、事業全体として想定を上回ったと説明しています。コンシューマ分野ではフルゲームのリピート販売が堅調で、ダウンロードコンテンツやサブスクリプション対応の収入も想定を上回りました。一方、F2P(基本無料のゲーム)は想定をやや下回りました。映像分野ではソニック映画の第3弾の配分収入の計上が始まり、AM機器の販売も好調でした。
遊技機事業
売上高は17.1%増、経常利益は331.6%増でした。『スマスロ リコリス・リコイル』の販売が計画を上回り、前期に発売したタイトルの追加販売も寄与しました。ただし、遊技機業界全体でパチスロの許認可取得は低水準が続いていると会社は説明しています。
ゲーミング事業
売上高は91.1%増ですが、経常損失は41億円に広がりました。ゲーミング機器の販売は堅調だったものの、前期に買収したGANとStakelogicの業績を取り込んだ影響で損失が拡大しています。また、韓国の「パラダイスシティ」はカジノ売上が好調だった一方、3月に新規開業したホテルの費用増などにより、持分法取込額が前年同期比で減少しました。ただし、会社は想定どおりの利益貢献だったと説明しています。GANとStakelogicでは事業再生プログラムを進めており、固定費の削減などに取り組むとしています。
通期予想は据え置き、進捗率は営業利益で約32%
通期の連結業績予想は、2026年5月12日に公表した内容から変更がありません。中間期の実績を通期予想で割った進捗率は当サイトの計算です。
| 項目 | 通期予想 | 前期比 | 進捗率 |
|---|---|---|---|
| 売上高 | 5,100億円 | 4.6%増 | 41.7% |
| 営業利益 | 445億円 | 5.6%減 | 32.1% |
| 経常利益 | 475億円 | 12.4%減 | 34.0% |
| 親会社株主に帰属する当期純利益 | 325億円 | ― | 33.6% |
進捗率が50%を下回っていても、それだけで計画が遅れているとは言えません。セガサミーは、大型新作の投入が第3四半期以降に集中すると説明しています。予定されているのは『Football Manager 27』(2026年11月10日発売)、『STRANGER THAN HEAVEN』(2027年1月15日発売)、『ペルソナ4 リバイバル』(2027年2月18日発売)などです。発売の時期や販売の結果によって、下期の業績は変わります。同じゲーム業界の決算は任天堂の中間決算の記事やカプコンの中間決算の記事も参考になります。
配当は年間55円予想、還元方針に注目
中間配当は1株27円で、年間配当の予想は55円(期末28円)です。支払開始の予定日は2026年12月4日です。中間配当の仕組みは中間配当の記事で解説しています。
セガサミーの株主還元の基本方針は、DOE(株主資本配当率)3%以上、または総還元性向50%以上のいずれか高い方です。会社の説明では、DOE3%水準の年間還元額は約117億円、通期の純利益予想325億円をもとに総還元性向50%で計算すると約162億円です。そのため、期末の還元額や手法は業績の進捗などで変わる可能性があるとしています。つまり、配当予想の55円がそのまま確定しているわけではありません。配当の水準を見る指標は配当性向の記事が参考になります。
よくある疑問
Q. 増益なのにエンタメ事業が減益なのはなぜですか?
A. 全社の増益は、主に遊技機事業の伸びによるものです。エンタテインメントコンテンツ事業の経常利益は55億円減り、遊技機事業は118億円増えました。
Q. 純利益が約4倍になったのは本業の成長ですか?
A. 前年同期の純利益が27億円と小さかったことも、増加率が大きく見える理由です。増減率だけでなく金額でも確認しましょう。
Q. 通期の営業利益が前期より減る予想なのはなぜですか?
A. 決算短信の範囲では、通期予想の減益の理由は説明されていません。本記事では推測しません。決算説明資料もあわせて確認しましょう。
まとめ:遊技機が支えた上期、焦点は新作が集中する下期
セガサミーの中間決算は、売上高2,125億円、営業利益142億円の増収増益でした。遊技機が大きく伸びた一方、エンタテインメントコンテンツは減益、ゲーミングは損失拡大です。通期予想は据え置きで、大型新作の販売が下期の焦点になります。年間配当の予想は55円です。
本記事は情報提供を目的としており、特定の金融商品の売買を推奨するものではありません。業績予想は発表時点の前提に基づくもので、実際の結果とは異なる場合があります。数値は2026年11月6日時点の開示資料に基づいています。