※本記事にはアフィリエイト広告(PR)を含みます。
配当を目的に株を選ぶとき、配当利回りと並んでよく見る指標が「配当性向」です。会社が稼いだ利益のうち、どれだけを配当に回しているかを示します。
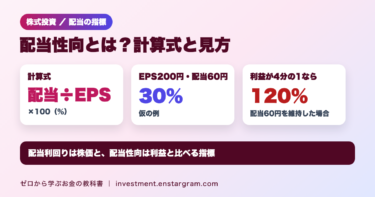
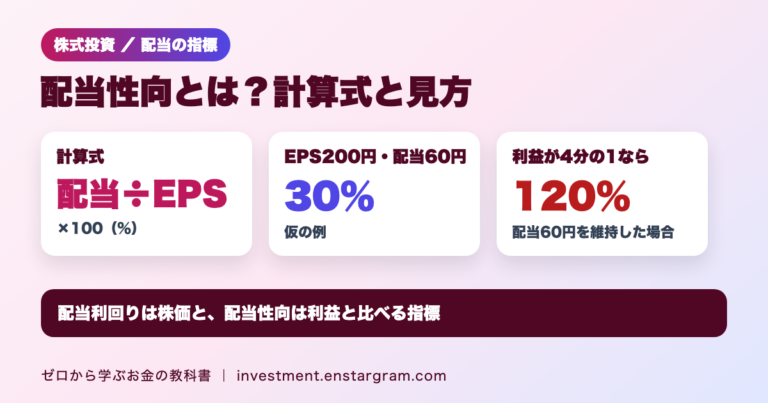
結論:配当性向は「1株当たり配当金÷1株当たり当期純利益(EPS)×100」で計算します。EPSが200円で年間配当が60円なら配当性向は30%です。利益が半分になっても配当を60円のまま維持すると配当性向は60%に上がり、EPSが50円まで下がれば120%と、利益を上回る配当になります。配当性向が高いほど株主への還元が手厚い一方、利益が減ったときに減配の余地が大きいとも読めるため、利益の推移とあわせて確認することが大切です。
この記事では、東京証券取引所の「決算短信・四半期決算短信作成要領等(2026年7月版)」をもとに、配当性向の計算式、決算短信での確認方法、配当利回りとの違い、見るときの注意点を解説します。計算例はすべて説明用の仮の数字です。
配当性向とは?計算式
配当性向は、当期純利益のうち配当金として株主に支払う割合です。日本証券業協会も、株価・配当に関する主な指標として、PER、PBR、配当利回りとともに配当性向を挙げています。
決算短信の配当性向(連結)について、東証の作成要領は次の計算式を示しています。
配当性向(%)=その事業年度に基準日が属する普通株式の1株当たり配当金(合計)÷1株当たり連結当期純利益×100
1株当たり連結当期純利益は、一般にEPSと呼ばれる数字です。EPSの計算方法はEPSの記事で解説しています。会社全体の数字で考えると、おおまかには「配当金の総額÷当期純利益」と同じ意味になります(期中の株式数の変化などで一致しないことがあります)。
計算例:EPS200円・配当60円なら30%
| ケース(仮の例) | EPS | 1株当たり年間配当 | 配当性向 |
|---|---|---|---|
| A:通常の年 | 200円 | 60円 | 30% |
| B:利益が半分、配当は維持 | 100円 | 60円 | 60% |
| C:利益が4分の1、配当は維持 | 50円 | 60円 | 120% |
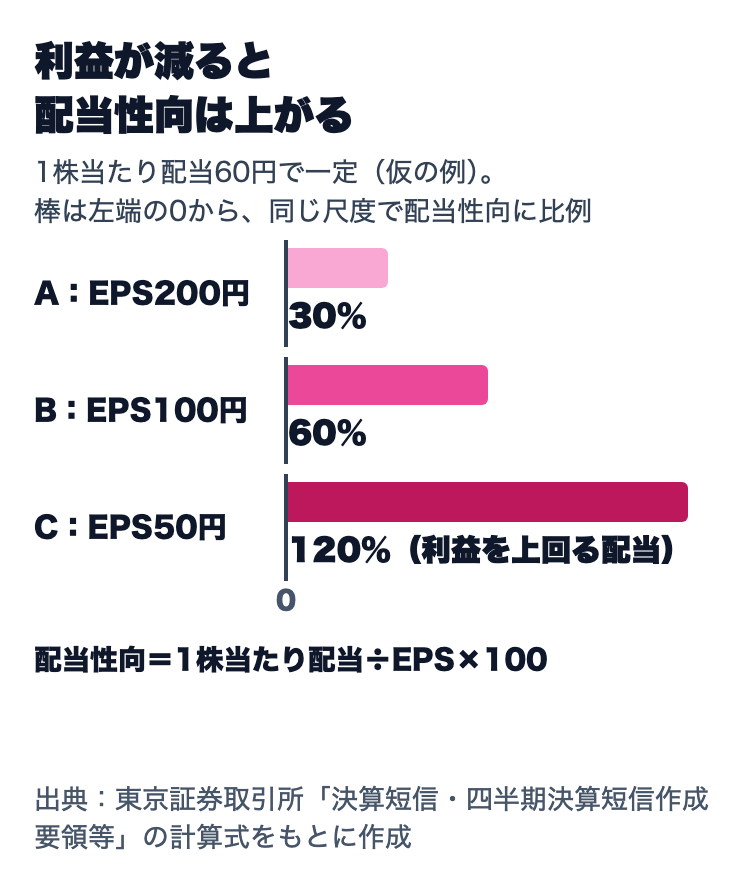
配当が同じ60円でも、利益が減ると配当性向は上がります。ケースCのように100%を超えると、その年の利益より多くの配当を支払っていることになります。
決算短信で配当性向を確認する方法
決算短信のサマリー情報にある「配当の状況」の欄に、配当性向が載っています。決算短信の全体の見方は決算短信の見方の記事をご覧ください。
| 欄 | 内容 |
|---|---|
| 年間配当金 | 第1四半期末・第2四半期末・第3四半期末・期末ごとの1株当たり配当と合計 |
| 配当金総額(合計) | 会社全体で支払う配当の合計(百万円) |
| 配当性向(連結) | 1株当たり配当金÷1株当たり連結当期純利益 |
| 純資産配当率(連結) | 1株当たり配当金÷1株当たり連結純資産(期首と期末の平均) |
前期・当期の実績に加えて、次期の予想の行がある場合は、会社が予想する配当がわかります。作成要領では、配当予想額が未定の場合などは「-」を記入するか、欄を削除してその旨を記載する扱いになっています。また、配当性向の分母(1株当たり当期純利益)がマイナス、つまり赤字の場合は「-」と記載されます。
純資産配当率(DOE)との違い
純資産配当率は、配当を利益ではなく純資産と比べた割合です。分母が利益ではないため、当期純利益が一時的に大きく増減した年でも、その影響を直接は受けません。会社がどの指標を配当方針に使っているかは、決算短信の添付資料などで確認できます。
配当性向と配当利回りの違い
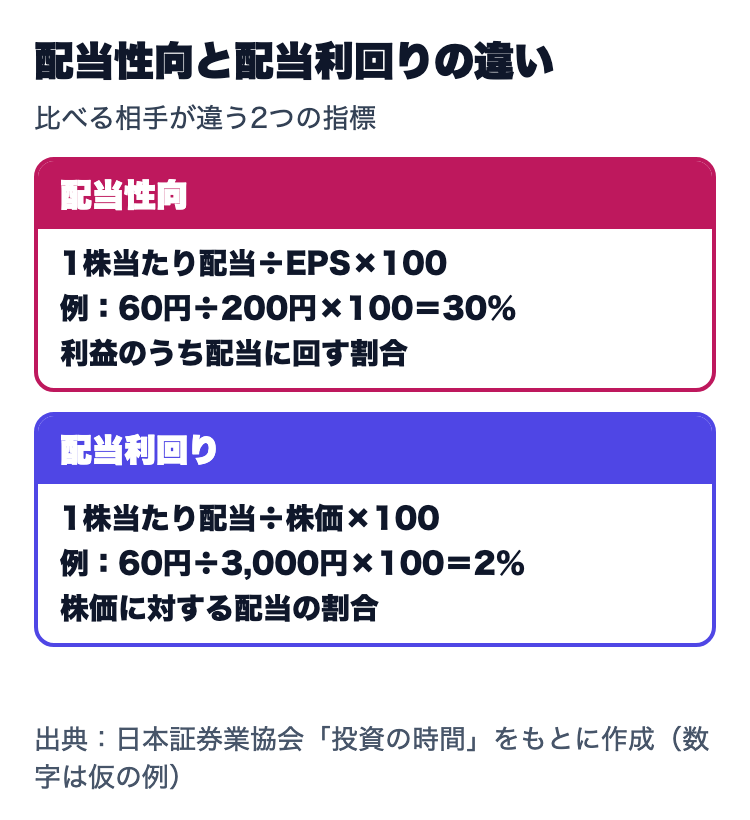
2つの指標は、比べる相手が違います。
| 指標 | 計算式 | わかること |
|---|---|---|
| 配当性向 | 1株当たり配当÷EPS×100 | 利益のうち配当に回す割合 |
| 配当利回り | 1株当たり配当÷株価×100 | 株価に対して受け取れる配当の割合 |
ケースAの会社の株価が3,000円なら、配当利回りは60円÷3,000円×100=2%です。配当利回りは株価が下がると上がるため、利回りだけを見ると、業績が悪化して株価が下がった会社が高利回りに見えることがあります。配当性向をあわせて見ると、その配当が利益に見合った水準かを確認できます。配当利回りの計算と税引後の手取りは配当利回りの記事で解説しています。
配当性向を見るときの注意点
高ければよい、低ければ悪いとは限らない
配当性向が低い会社は、利益の多くを事業への投資などに回している場合があります。利益を使って成長すれば、将来の配当の原資が増えることもあります。反対に配当性向が高い会社は、今の還元は手厚いものの、利益が減ったときに配当を維持しにくくなる可能性があります。
1年だけでなく数年の推移で見る
一時的な損失や利益で当期純利益が大きく動くと、配当性向も大きく動きます。数年分の配当性向と、EPS・1株当たり配当の推移を並べて見ると、会社の配当の考え方がわかりやすくなります。資本の効率はROEの記事、株主還元のもう一つの方法は自社株買いの記事も参考にしてください。
配当は必ずもらえるものではない
日本証券業協会は、株式を購入しても配当金は必ずもらえるわけではなく、会社の利益の状況で配当金の有無・増減が決まるとしています。利益があっても配当を支払わない会社や、利益がなくても支払う会社もあります。配当予想は会社の見通しで、修正されることもあります。
配当を受け取るには権利付最終売買日までに約定が必要
配当は、権利確定日に株主名簿に登録されている株主に支払われます。そのため、権利付最終売買日までに買い付けを約定する必要があります。NISA口座で買った株の配当を非課税にするには、株式数比例配分方式を選ぶ必要があります。受け取り方の違いは配当金の受け取り方の記事で解説しています。
個別株の配当を受け取るには証券口座が必要です。口座の開き方は証券口座の開き方の記事をご覧ください。
PR

よくある疑問
Q. 配当性向は何%くらいが目安?
A. 一律の目安はありません。業種や会社の成長段階、配当方針によって適切な水準は変わります。同業の会社と比べたり、その会社の過去の推移と比べたりして、極端に高い・低い理由を決算資料で確認するのが現実的です。
Q. 配当性向が100%を超えている会社は危ない?
A. その年の利益より多く配当していることを意味しますが、一時的な損失で利益が減った年だけ100%を超えることもあります。翌年以降の利益の見通しや、純資産・手元資金の状況とあわせて判断する必要があります。100%超が何年も続く場合は、配当の持続性に注意が必要です。
Q. 赤字の会社の配当性向は?
A. 東証の作成要領では、分母の1株当たり当期純利益がマイナスの場合、配当性向は「-」と記載します。赤字でも配当を出す会社はありますが、配当性向では比べられないため、純資産配当率や配当方針の説明を確認します。
まとめ:配当性向は「利益のうち配当に回す割合」
- 配当性向は「1株当たり配当÷EPS×100」で、決算短信の「配当の状況」欄に載っています。
- 仮の例では、EPS200円・配当60円で30%、利益が半分で配当を維持すると60%、4分の1なら120%です。
- 配当利回りは株価と、配当性向は利益と比べた指標です。両方を見ると、配当が利益に見合っているかがわかります。
- 赤字の年は「-」と表示されます。1年だけでなく数年の推移で確認しましょう。
本記事は情報提供を目的としており、特定の金融商品の売買を推奨するものではありません。計算例は説明用の仮の数字です。株式は価格が変動し、元本を割り込むことがあります。配当は業績などにより減ったり、支払われなかったりすることがあります。