※本記事にはアフィリエイト広告(PR)を含みます。
10月下旬から11月にかけては、3月決算の上場会社の中間決算の発表が続きます。ニュースで「増益」「上方修正」と伝えられる数字のもとになっているのが、会社が公表する「決算短信」です。
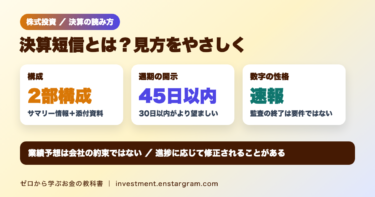
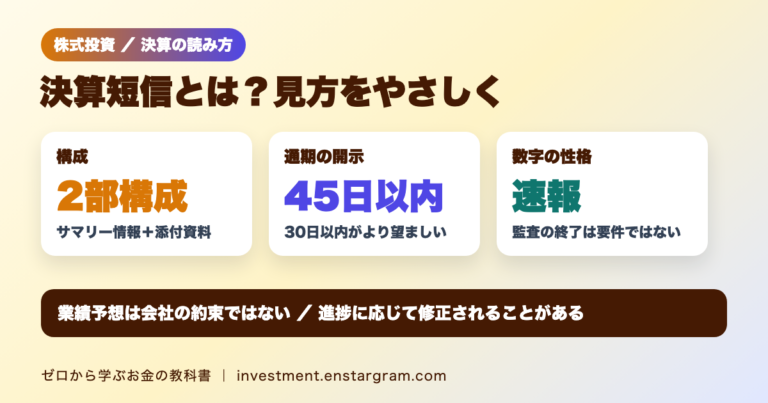
結論:決算短信は、上場会社が決算発表を行う際に、決算内容の要点をまとめた書類です。1ページ目の「サマリー情報」に、売上高・営業利益・経常利益・純利益とその増減率、1株当たり当期純利益、財政状態、配当の状況などが一覧でまとまっていて、まずここを見れば決算の概要がつかめます。東京証券取引所は、通期の決算は遅くとも決算期末後45日以内、より望ましいのは30日以内の開示を要請しています。東証の適時開示制度では、決算の内容が定まった場合に開示が求められ、通期と中間期の決算短信では監査やレビューの終了は開示の要件ではありません。監査等の終了前に開示する会社も、終了後に開示する会社もあります。また、業績予想は会社が達成を約束するものではない点にも注意が必要です。
この記事では、日本取引所グループ(JPX)の資料をもとに、決算短信の構成、サマリー情報の見方、計算例、読むときの注意点を解説します。
決算短信とは
JPXの用語集では、決算短信は「上場会社が決算発表及び四半期決算発表を行う際に、決算内容の要点をまとめた書類の名称」とされています。
上場会社は、決算の内容が定まった場合は、直ちにその内容を開示することが義務づけられています。東証は、JPXが掲載する参考様式などに基づいて決算短信と四半期決算短信を作成・開示するよう、上場会社に要請しています。
決算短信は「サマリー情報」と「添付資料」の2部構成
| 部分 | 主な内容 |
|---|---|
| サマリー情報 | 決算の要点の一覧(経営成績、財政状態、キャッシュ・フロー、配当の状況など) |
| 添付資料 | 経営成績・財政状態の概況及び今後の見通し、連結財務諸表及び主な注記 |
東証の作成要領によると、サマリー情報は決算の要点の一覧性と比較可能性を確保するため、簡潔にまとめるものです。添付資料は、サマリー情報の主要な数値を投資者が適切に理解できるようにするためのものとされています。
サマリー情報の見方
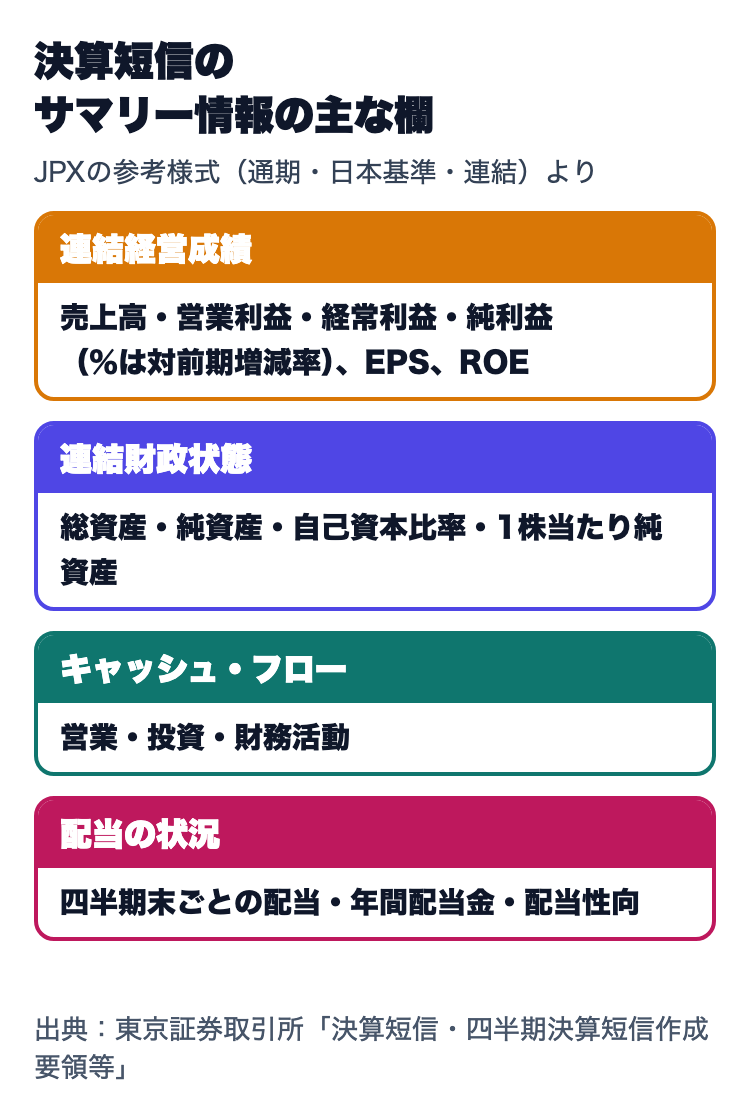
JPXが示す通期の参考様式(日本基準・連結)では、サマリー情報に主に次の項目が並びます。
| 欄 | 主な項目 | 見るポイント |
|---|---|---|
| 連結経営成績 | 売上高、営業利益、経常利益、親会社株主に帰属する当期純利益 | %表示は対前期増減率 |
| (同上) | 1株当たり当期純利益、自己資本当期純利益率 | EPSとROE |
| 連結財政状態 | 総資産、純資産、自己資本比率、1株当たり純資産 | 財務の安定性 |
| キャッシュ・フロー | 営業・投資・財務活動によるキャッシュ・フロー | 現金の出入り |
| 配当の状況 | 四半期末ごとの配当、年間配当金、配当性向 | 株主への還元 |
参考様式では、金額は百万円単位で、百万円未満を切り捨てて表示します(四捨五入でも差し支えないとされています)。経営成績の%表示は、前の期と比べた増減率です。
1株当たりの指標はほかの記事とつなげて読む
サマリー情報の1株当たり当期純利益(EPS)は、株価と比べるとPERの計算に使えます。EPSの計算方法はEPSの記事、自己資本当期純利益率(ROE)はROEの記事、PER・PBRはPER・PBRの記事で解説しています。配当の状況の欄からは、配当利回りの計算に使う年間配当金がわかります。
「業績予想」は会社の約束ではない
多くの会社は、次の期の売上高や利益の見込み(業績予想)も公表しています。ただし、JPXの参考様式には業績予想の欄が固定されておらず、投資者が通期業績を見通す際に有用と思われる情報を記載する形になっています。東証は、業績予想は合理的に仮定された条件に基づいて算出されたもので、達成を約束する趣旨のもの(経営者によるコミットメント)ではなく、業績の進捗に応じた修正が当然に予定されているものと説明しています。
計算例:増減率と進捗率
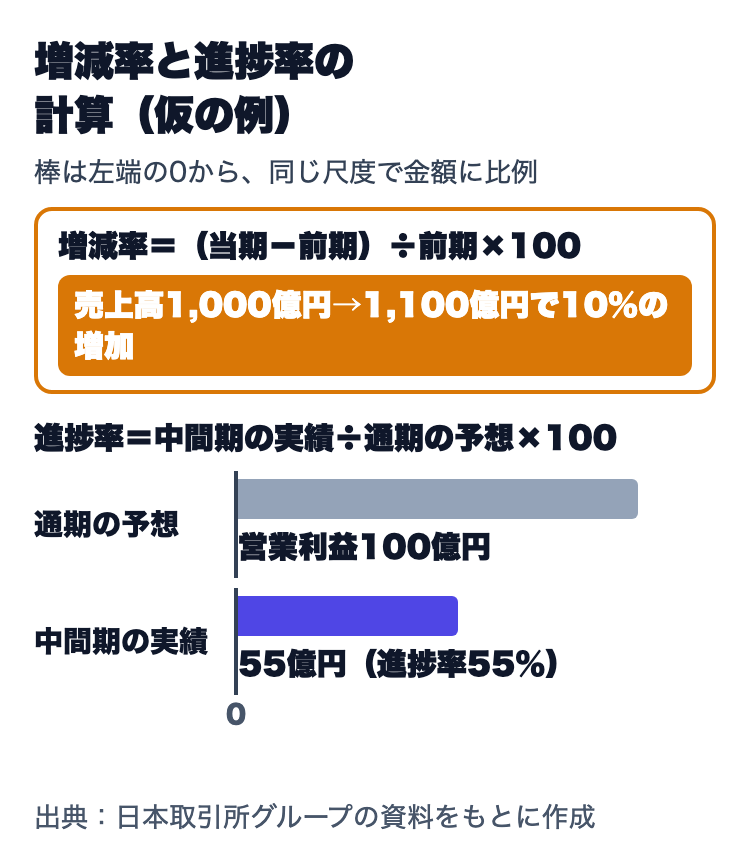
決算短信の数字を読むときによく使う2つの計算を、仮の数字で確認します。
| 計算 | 式 | 仮の例 | 結果 |
|---|---|---|---|
| 増減率 | (当期−前期)÷前期×100 | 売上高が1,000億円→1,100億円 | 10%の増加 |
| 進捗率 | 中間期までの実績÷通期の予想×100 | 営業利益が中間期55億円、通期予想100億円 | 55% |
進捗率は、通期の予想に対してどこまで達成しているかを見る目安です。ただし、季節によって売上が偏る会社もあるため、中間期の進捗率が50%から離れていても、それだけで良し悪しは決まりません。前の年の同じ時期の進捗率と比べると判断しやすくなります。実際の決算短信を使った例はカプコンの中間決算の記事で紹介しています。
決算短信はいつ発表される?
東証の作成要領では、決算短信の開示時期について次のように定めています。
| 決算 | 開示時期の目安 |
|---|---|
| 通期 | 遅くとも決算期末後45日以内。30日以内(期末が月末なら翌月内)がより望ましい |
| 第2四半期(中間期) | 早期化の要請の対象外。半期報告書の法定提出期限は中間期末後45日以内 |
| 第1・第3四半期 | 各四半期終了後45日以内の開示が原則 |
通期の決算の開示が決算期末後50日を超えた場合は、その理由などを開示するよう求めています。3月決算の会社の中間決算(4〜9月)が10月下旬から11月に集中するのは、こうした期限があるためです。
決算短信の数字は「速報」
東証は、通期と第2四半期(中間期)の決算短信について、監査やレビューの手続の終了を開示の要件とはしていません。決算短信は、有価証券報告書などの法定開示に先立って決算の内容を迅速に開示する速報としての役割があり、内容の客観性は、監査等で確定した決算の内容が後から法定開示されることで担保されると説明しています。
東証は監査等の終了を待たない早期の開示を求めていて、過半の上場会社が監査等の終了前に決算短信等を開示しています。一方で、監査等の終了後に開示している会社も少なくないとしています。つまり、決算短信が監査の前に出るか後に出るかは会社によって違います。なお、第1・第3四半期決算短信で公認会計士等のレビューを義務で受ける場合は、レビューが完了次第開示することが原則とされています。
決算短信を読むときの注意点
- 増減率だけで判断しない:前の期に特別な損失があった場合など、比較のもとになる数字が小さいと増減率は大きく出ます。金額そのものと、添付資料の説明もあわせて確認します。
- 純利益の中身を見る:連結決算では「親会社株主に帰属する当期純利益」が使われます。一時的な利益や損失が含まれていないかは、添付資料の説明で確認できます。
- 発行済株式数の変化:サマリー情報の注記には、期末発行済株式数(自己株式を含む)、期末自己株式数、期中平均株式数が載っています。自社株買いでEPSが変わる仕組みは自社株買いの記事をご覧ください。
- 決算発表直後の株価:決算の内容が予想と比べてどうだったかで、株価が大きく動くことがあります。決算の数字がよくても株価が上がるとは限りません。
決算短信を確認して株式を売買するには、証券会社の口座が必要です。口座の開き方は証券口座の開き方の記事で解説しています。
PR

よくある疑問
Q. 決算短信はどこで見られる?
A. 上場会社のIRページや、東証の適時開示の情報で確認できます。決算短信などの適時開示はTDnetというシステムを通じて行われます。
Q. 決算短信と有価証券報告書の違いは?
A. 決算短信は東証の要請に基づいて決算の要点を速報するもの、有価証券報告書は金融商品取引法に基づく法定開示の書類です。東証は、決算短信は法定開示に先立って決算の内容を迅速に開示する速報の役割を持つとしています。
Q. 業績予想を出していない会社もある?
A. あります。JPXの参考様式は、業績予想の欄を固定せず、通期業績を見通すのに有用な情報を記載する形です。業績予想が載っていない場合は、添付資料の今後の見通しの説明を確認します。
まとめ:決算短信はサマリー情報から読む
- 決算短信は、上場会社が決算発表を行う際に決算内容の要点をまとめた書類で、サマリー情報と添付資料の2部構成です。
- サマリー情報には、売上高・利益とその対前期増減率、EPS、ROE、自己資本比率、配当の状況などが一覧でまとまっています。
- 通期の決算は遅くとも決算期末後45日以内、より望ましいのは30日以内の開示が要請されています。決算の内容が定まった時点で開示する速報で、通期と中間期では監査等の終了は開示の要件ではありません(監査等の終了前に開示する会社も、終了後に開示する会社もあります)。
- 業績予想は会社の約束ではなく、業績の進捗に応じて修正されることがあります。増減率・進捗率は金額や前年の動きとあわせて見ることが大切です。
本記事は情報提供を目的としており、特定の金融商品の売買を推奨するものではありません。計算例は説明用の仮の数字です。株式は価格が変動し、元本を割り込むことがあります。