※本記事にはアフィリエイト広告(PR)を含みます。
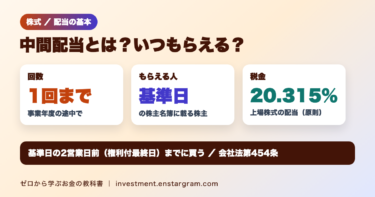
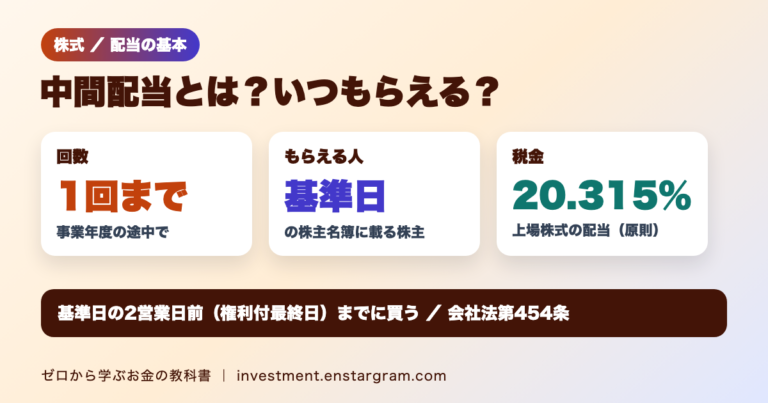
中間配当は、会社が事業年度の途中で株主に支払う配当です。年に2回配当を出す会社の「1回目」にあたることが多く、決算期の途中の基準日に株主名簿に載っている株主が受け取ります。
結論:会社法では、取締役会を置く会社は定款で定めれば、事業年度の途中で1回に限り、取締役会の決議で金銭の配当(中間配当)を行えます。受け取れるのは基準日に株主名簿に記載されている株主で、支払開始日は会社ごとに決まります。上場株式の配当には原則20.315%の税金がかかります。この記事では、会社法と国税庁の資料をもとに、中間配当の仕組み・受け取るための条件・税金を整理します。
中間配当とは?会社法のルール
会社法第454条第5項は、取締役会設置会社が、一事業年度の途中において1回に限り、取締役会の決議によって剰余金の配当(配当財産が金銭のもの)をすることができる旨を定款で定められるとしています。条文の中で、この配当を「中間配当」と呼んでいます。
| 項目 | 期末配当(通常の配当) | 中間配当(第454条第5項) |
|---|---|---|
| 決める機関 | 原則として株主総会 | 取締役会 |
| 回数 | その都度決議 | 一事業年度の途中で1回まで |
| 配当財産 | 金銭以外も可能 | 金銭に限る |
| 前提 | ― | 定款に定めがあること |
このほか、会社法第459条では、一定の条件を満たす会計監査人設置会社が、剰余金の配当を取締役会で決められる旨を定款で定めることも認めています。どの仕組みで配当しているかは、会社の定款や決算短信で確認できます。
中間配当をもらうには?基準日と権利付最終日
会社法第124条では、会社は基準日を定め、基準日に株主名簿に記載・記録されている株主を権利を行使できる者とすることができます。中間配当も、会社が定めた基準日に株主であることが条件です。
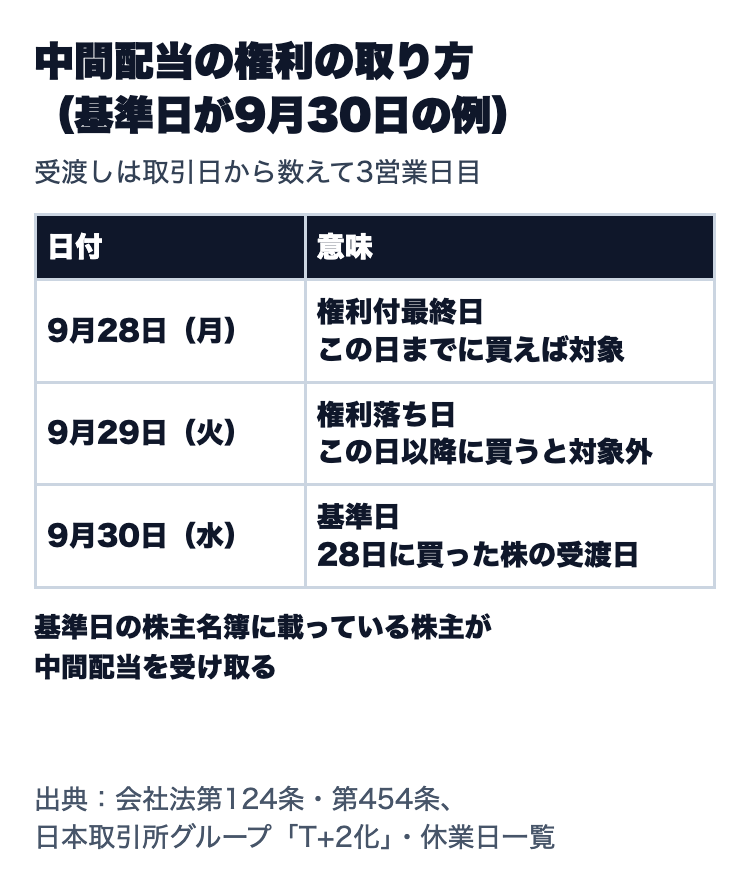
株を買ってから株主名簿に載るまでには時間差があります。日本取引所グループの「株式等の決済期間短縮化(T+2化)」のとおり、株式の受渡しは取引日から数えて3営業日目です。そのため、基準日に株主になるには、基準日の2営業日前(権利付最終日)までに買う必要があります。
例えば2026年9月30日(水)が基準日の場合、権利付最終日は9月28日(月)でした。9月21日〜23日の祝日・休日は、28日から30日までの間には入らないため、日数のずれは生じません。考え方は権利付最終日の記事で詳しく解説しています。
基準日の後に売っても配当は受け取れる
配当を受け取る権利は、基準日に株主名簿に載っているかどうかで決まります。そのため、権利付最終日の翌営業日(権利落ち日)以降に株を売っても、その回の中間配当は受け取れます。反対に、権利落ち日以降に買った場合、その回の配当は受け取れません。
中間配当はいつ支払われる?
中間配当の支払開始日は、会社が取締役会で決めます。会社法第124条第2項は、基準日を定める場合、基準日株主が行使できる権利を基準日から3か月以内に行使するものに限っています。実際の支払開始日は、中間決算の決算短信や配当に関するお知らせ、株主に届く配当金計算書で確認できます。
配当金の届け方について、会社法第457条は、株主名簿に記載された株主の住所や株主が会社に通知した場所で交付し、その費用は原則として会社が負担すると定めています。実際の受け取り方は、郵便局などで受け取る方法のほか、銀行口座や証券口座で受け取る方法があります。違いは配当金の受け取り方の記事で解説しています。
中間配当にかかる税金|原則20.315%
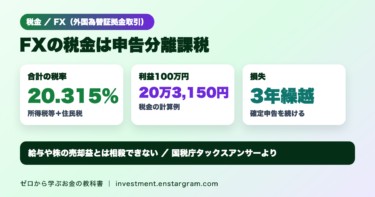
国税庁の「No.1330 配当金を受け取ったとき(配当所得)」によると、上場株式等の配当等は、支払いの際に所得税および復興特別所得税15.315%が源泉徴収され、ほかに地方税5%がかかります。合計は20.315%です。発行済株式の3%以上を持つ大口株主等は扱いが異なり、20.42%(地方税なし)で源泉徴収されます。
| 中間配当の例 | 金額 |
|---|---|
| 1株あたり30円×100株 | 3,000円 |
| 税金(20.315%で計算) | 約609円 |
| 手取り | 約2,391円 |
この例は税率をそのまま掛けた概算で、実際の源泉徴収税額は端数処理などで異なることがあります。また国税庁の同じページでは、令和9年1月1日以後に生ずる所得から、復興特別所得税の税率が1.1%に引き下げられ、防衛特別所得税が併せて源泉徴収されると案内されています。税率や確定申告の選び方は配当金の税金の記事もあわせてご覧ください。
NISA口座で保有している株式の配当を非課税で受け取るには、配当金の受け取り方に条件があります。上の受け取り方の記事で確認しておきましょう。
株を買うには証券口座が必要
中間配当を受け取るには、基準日に株主であることが必要です。上場株式を買うには、証券会社に口座を開いて注文します。口座を選ぶときは、売買手数料、NISAへの対応、取引ツールの使いやすさなどを比べましょう。
PR

よくある疑問
Q. どの会社も中間配当を出しますか?
A. 出しません。中間配当は定款に定めがある場合に取締役会の決議で行うもので、年1回の期末配当だけの会社や、業績によって配当を見送る会社もあります。会社の配当予想は決算短信で確認できます。
Q. 中間配当の金額は、配当利回りの計算に入れますか?
A. 一般的に、配当利回りは中間配当と期末配当を合計した年間配当で計算します。計算方法は配当利回りの計算方法の記事で解説しています。
Q. 権利落ち日に株価が下がるのはなぜですか?
A. 権利落ち日以降に買っても、その回の配当は受け取れないためです。配当の分だけ株価が下がるとは限りませんが、配当目当ての売買では値下がりのリスクも考えておく必要があります。
まとめ:中間配当は基準日の株主が受け取る年1回までの途中配当
中間配当は、取締役会設置会社が定款の定めに基づき、事業年度の途中で1回に限り取締役会の決議で行う金銭の配当です。受け取れるのは基準日に株主名簿に載っている株主で、基準日の2営業日前(権利付最終日)までに買う必要があります。支払開始日は決算短信や配当金計算書で確認し、税金は原則20.315%かかる点も押さえておきましょう。
本記事は情報提供を目的としており、特定の金融商品の売買を推奨するものではありません。税制の内容は国税庁の資料(令和8年4月1日現在法令等)に基づいています。個別の取扱いは証券会社や税務署にご確認ください。