年末調整が終わると、勤務先から「源泉徴収票」を受け取ります。数字がたくさん並んでいて、どこを見ればよいか迷う人も多いのではないでしょうか。令和8年分は基礎控除などの見直しがあるので、見方を確認しておきましょう。
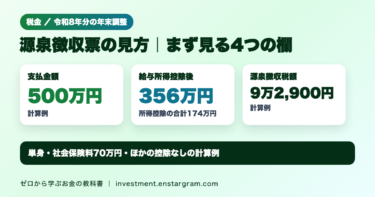
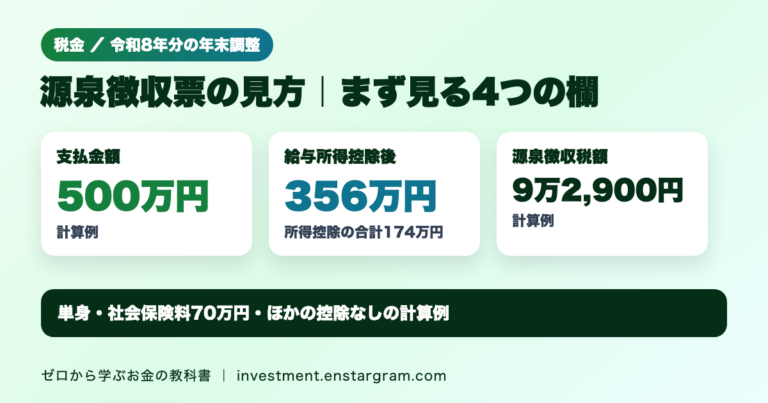
結論:まず確認したいのは上段の4つの欄、「支払金額」「給与所得控除後の金額」「所得控除の額の合計額」「源泉徴収税額」です。年収500万円・社会保険料70万円の単身者の計算例では、令和8年分は給与所得控除後の金額が356万円、所得控除の合計が174万円、源泉徴収税額は9万2,900円になります。この記事では、国税庁の手引をもとに、各欄の意味を解説します。
源泉徴収票とは?まず見る4つの欄
給与所得の源泉徴収票は、1年間の給与の総額と、納めた所得税などをまとめた書類です。国税庁のタックスアンサーNo.7411によると、給与等の支払者は、給与等を支払ったすべての受給者について作成し交付することとされています。受給者に交付される源泉徴収票には、マイナンバーは記載されません。
| 欄の名前 | 書かれている内容 |
|---|---|
| 支払金額 | その年中に支払が確定した給与等の総額(手取りではなく、差し引かれる前の金額) |
| 給与所得控除後の金額 | 支払金額から給与所得控除を差し引いた金額 |
| 所得控除の額の合計額 | 社会保険料控除、生命保険料控除、基礎控除などの合計 |
| 源泉徴収税額 | 年末調整をした後の所得税と復興特別所得税の合計額 |
「給与所得控除後の金額」と「所得控除の額の合計額」は、国税庁の手引で「年末調整をした受給者のみ」記載するとされています。年の途中で退職した人などは、空欄のことがあります。
計算例|年収500万円の場合の見方
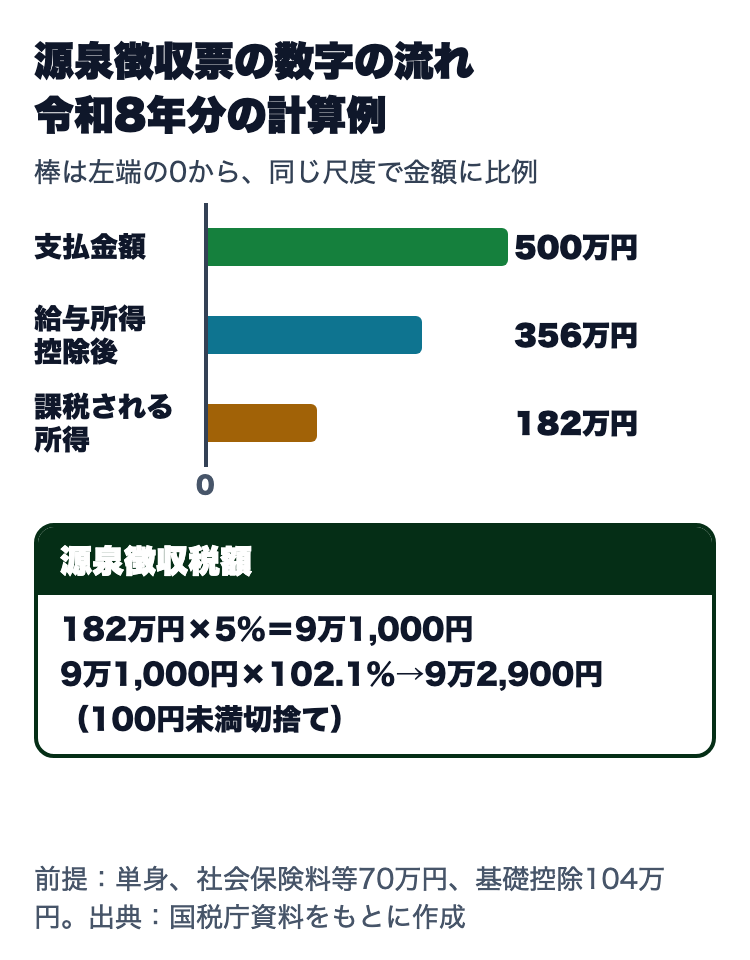
次の前提で、令和8年分の源泉徴収票の数字がどう決まるかを見てみます。単身者で、支払金額500万円、社会保険料等70万円、ほかの控除はなし、年末調整を受けた場合とします。
| 順番 | 計算 | 金額 |
|---|---|---|
| 1. 支払金額 | 1年間の給与等の総額 | 500万円 |
| 2. 給与所得控除後の金額 | 年末調整のしかたの表で確認 | 356万円 |
| 3. 所得控除の額の合計額 | 社会保険料等70万円+基礎控除104万円 | 174万円 |
| 4. 課税される所得 | 356万円−174万円 | 182万円 |
| 5. 所得税額 | 182万円×5% | 9万1,000円 |
| 6. 源泉徴収税額 | 9万1,000円×102.1%(100円未満切捨て) | 9万2,900円 |
2の金額は、国税庁「令和8年分 年末調整のしかた」の表で確認できます。3の基礎控除は、令和8年分の合計所得金額が489万円以下の場合の104万円です。5の税率は、所得税の速算表で195万円未満の区分の5%です。税率の区分は所得税の税率の記事で解説しています。
実際の金額は、扶養親族の有無や保険料控除などによって変わります。この例はあくまで計算の流れを示すものです。
下段の欄で確認したいこと
- 社会保険料等の金額:給与から差し引かれた社会保険料に、小規模企業共済等掛金を含めた合計です。iDeCoの掛金は小規模企業共済等掛金に含まれ、内書きされます。
- 生命保険料の控除額・地震保険料の控除額:保険料控除申告書に基づいて控除した金額です。申告内容と一致しているか確認しましょう。
- 住宅借入金等特別控除の額:年末調整で住宅ローン控除を受けた人の金額です。
- 控除対象扶養親族の数・16歳未満扶養親族の数:申告した家族の人数と合っているかを確認します。
生命保険料などの申告の書き方は保険料控除申告書の記事、控除の考え方は所得控除と税額控除の記事が参考になります。
令和8年分で変わる点
国税庁の「昨年と比べて変わった点」によると、令和8年度税制改正で基礎控除や給与所得控除の最低保障額が見直されました。改正は原則として令和8年12月1日に施行され、令和8年分以後の所得税に適用されます。
- 基礎控除:合計所得金額に応じて引き上げられ、令和8年分は489万円以下で104万円です(令和7年分までと金額が異なります)。
- 給与所得控除の最低保障額:65万円から74万円に引き上げられました。
- 精算は12月の年末調整で:令和8年11月までの源泉徴収事務に変更はなく、12月に行う年末調整で1年間の税額を計算して精算します。
そのため、令和8年分は年末調整で還付される金額が例年と違う人もいるでしょう。改正の全体像は2026年の年末調整の記事で解説しています。
確定申告が必要かどうかも確認
年末調整を受ければ、多くの会社員は確定申告が不要です。ただし、国税庁のNo.1900によると、給与の年間収入金額が2,000万円を超える人は確定申告が必要です。また、給与を1か所から受けていて、その全部が源泉徴収の対象となる場合に、給与所得・退職所得以外の所得の合計額が20万円を超える人なども対象になります(還付を受けられる人は除きます)。
年の途中で退職して再就職しなかった人などは、年末調整を受けていないことがあります。その場合は源泉徴収票を使って確定申告をすると、税金が戻ることがあります。詳しくは会社員の確定申告の記事をご覧ください。
よくある疑問
Q. 支払金額と手取りが違うのはなぜですか?
A. 支払金額は、社会保険料や税金が差し引かれる前の総額だからです。交通費などの非課税分は、通常含まれません。ボーナスなどの賞与は含まれます。
Q. 源泉徴収税額が0円でした。問題ありますか?
A. 所得控除の合計が給与所得控除後の金額より大きい場合や、住宅ローン控除で税額がなくなった場合などには、0円になることがあります。
Q. 2か所から給与をもらっています。源泉徴収票は2枚になりますか?
A. 給与の支払者ごとに作成されるため、通常は2枚です。給与所得控除の計算は、同じ年分の源泉徴収票が2枚以上ある場合、それらの支払金額の合計額で行います。
まとめ:4つの欄を上から順に見る
源泉徴収票は、支払金額、給与所得控除後の金額、所得控除の額の合計額、源泉徴収税額の順に見ると、税金が決まる流れが分かります。年収500万円・社会保険料70万円の単身者なら、令和8年分は源泉徴収税額が9万2,900円となる計算です。受け取ったら、申告した保険料や扶養親族の数が正しく反映されているかも確認しましょう。
本記事は情報提供を目的としており、特定の金融商品の売買を推奨するものではありません。数値は国税庁の公表資料(2026年11月6日時点)に基づいています。個別の税額は、勤務先や税務署、税理士にご確認ください。