※本記事にはアフィリエイト広告(PR)を含みます。
NISA口座で買った投資信託や株が値下がりして、損失が出たまま売却した場合、その損失は税金の計算でどう扱われるのでしょうか。年末が近づき、利益と損失を相殺する「損出し」を考える時期だからこそ、NISAの損失の扱いを確認しておきましょう。
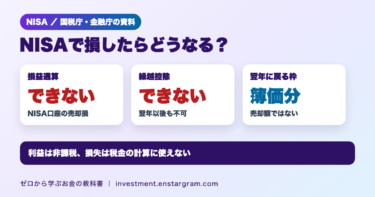
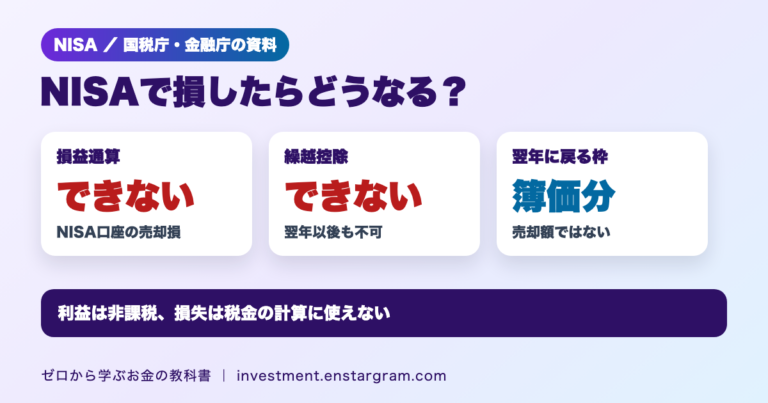
結論:国税庁のタックスアンサーによると、NISA口座内の上場株式等を売って生じた損失は、損益通算も繰越控除もできません。たとえば、特定口座で30万円の利益、NISA口座で20万円の損失が出ても、税金は特定口座の30万円に対してかかり、約20.315%で6万945円です。損失も課税口座で出て損益通算した場合(同じ特定口座の中で売買したか、別の口座の損失を確定申告で相殺した場合)は、税金は2万315円で済みました。この記事では、国税庁と金融庁の資料をもとに、NISAで損をしたときの扱いを整理します。
NISAの損失は「なかったもの」と同じ扱い
課税口座(特定口座・一般口座)で上場株式等を売って損失が出た場合、確定申告をすれば、その年の上場株式等の配当等と損益通算できます。ただし、配当所得と通算できるのは申告分離課税を選択したものに限られます。引ききれない損失は、損失が出た年に確定申告をし、その後の年も連続して確定申告をすることで、翌年以後3年間繰り越せます(上場株式等の売却がなかった年も、繰り越すための申告が必要です)。なお、同じ特定口座の中の売却益と売却損は証券会社が口座ごとにまとめて計算しますが、他の口座の損益と相殺するには確定申告が必要です。一方、国税庁の「上場株式等に係る譲渡損失の損益通算及び繰越控除」では、次のように注記されています。
| 口座 | 売却益 | 売却損 |
|---|---|---|
| 特定口座・一般口座 | 課税(合計20.315%) | 確定申告で損益通算・翌年以後3年間の繰越控除ができる(繰越しは連続した確定申告が必要) |
| NISA口座 | 非課税 | 損益通算・繰越控除はできない |
NISAは利益に税金がかからない代わりに、損失も税金の計算に使えない、と覚えておくと分かりやすいでしょう。課税口座の損失の繰越しは株の損失の繰越控除の記事で解説しています。
税率は20.315%
上場株式等の譲渡益の税率は20%(所得税15%、住民税5%)で、これに所得税額の2.1%分が上乗せされます。令和8年(2026年)分までは、この2.1%がすべて復興特別所得税です。令和9年(2027年)1月1日以後に生ずる所得からは、防衛特別所得税(所得税額の1%)が創設され、復興特別所得税は1.1%に引き下げられます(課税期間は令和29年12月31日まで延長)。国税庁によると合計の2.1%は変わらないため、所得税15%×1.021+住民税5%で合計20.315%という税率は、改正の前後で同じです。売却益の税金の計算は株の売却益の税金の記事で詳しく解説しています。
計算例|特定口座で30万円の利益、NISAで20万円の損失
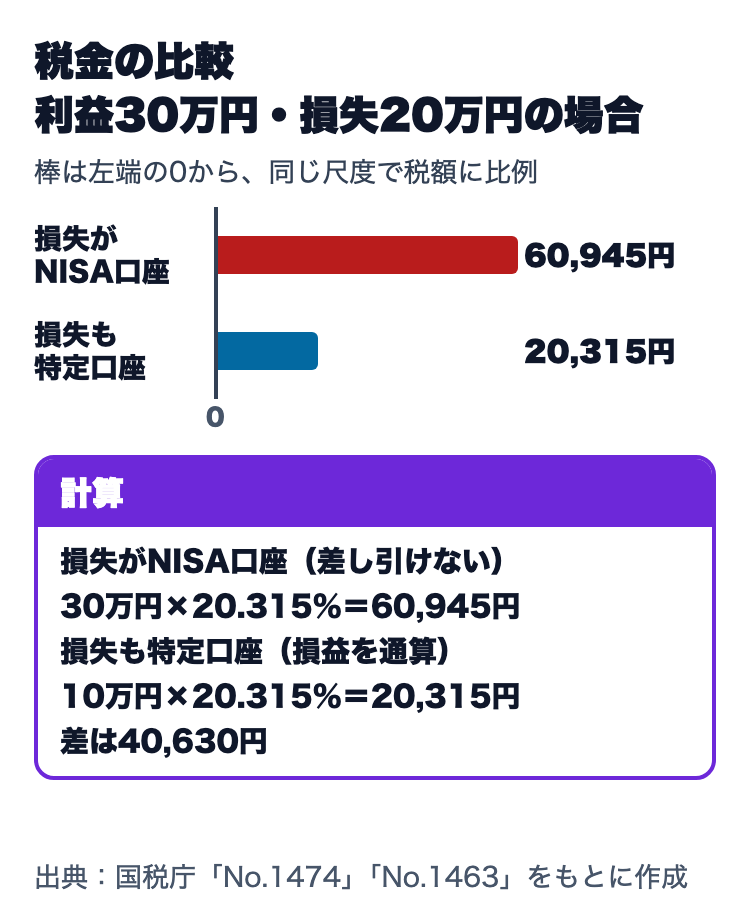
同じ年に、特定口座で30万円の売却益、別の口座で20万円の売却損が出たケースで、税金をくらべます。なお、課税口座どうしで利益と損失を差し引けるのは、同じ特定口座の中で売買した場合(特定口座内の損益は証券会社が口座ごとに計算します)か、別の特定口座・一般口座の損益を確定申告で相殺した場合です。国税庁によると、源泉徴収ありの特定口座の利益を他の口座の損益と相殺するには、確定申告が必要です。
| ケース | 課税される利益 | 税金(20.315%) |
|---|---|---|
| 損失がNISA口座で出た場合 | 30万円(損失は差し引けない) | 60,945円 |
| 損失も課税口座で出た場合(同じ特定口座内、または確定申告で通算) | 30万円−20万円=10万円 | 20,315円 |
| 差 | 20万円 | 40,630円 |
NISAで損失が出たケースでは、特定口座の利益30万円にそのまま税金がかかり、損失の20万円は税金を減らす役には立ちません。一方、利益が出た場合も非課税なので、NISAで20万円の利益が出ていれば、その分の税金40,630円はかかりませんでした。
NISAで売ると枠はどうなる?簿価分が翌年に復活
金融庁のNISA特設ウェブサイトによると、2024年からのNISAでは、生涯の非課税保有限度額(総枠、最大1,800万円)が新たに設けられ、買付け残高(簿価残高)で管理されます。商品を売却すると、翌年以降、売却した商品の簿価の分だけ非課税投資枠が復活し、再利用できます。ただし、総枠が復活しても、再投資はその年の年間投資枠(18歳以上はつみたて投資枠120万円・成長投資枠240万円、合計360万円)の範囲内に限られ、売却によって年間投資枠自体が増えるわけではありません。2023年までのNISA(一般NISA・つみたてNISA)での保有額は、この1,800万円の総枠の外枠で管理されるため、この再利用の仕組みとは分けて考えましょう。
- 例:100万円で買った投資信託を80万円で売却した場合、翌年以降に復活するのは、売却額の80万円ではなく簿価の100万円分です。
- 注意:枠が復活するのは翌年以降です。売った年のうちに、その枠で買い直せるわけではありません。
損失が出たまま売っても非課税枠は簿価で戻りますが、税金の計算で損失を使えない点は変わりません。枠の仕組みはNISAの売却と枠の復活の記事で解説しています。
NISAで損失が出たときに考えたいこと
- あわてて売らない:NISAの損失は税金の計算に使えないため、課税口座のような「損出し」による節税効果はありません。長期・積立で保有しているなら、売る理由が投資方針に合っているかを確認しましょう。
- 課税口座の損出しとは分けて考える:特定口座で含み損がある場合は、年内に売れば同じ年の利益と相殺できます。年内の受渡日の期限は株の損出しの記事で確認できます。
- 口座の使い分け:値動きの大きい商品をNISAで持つと、損失が出たときに税金の面で救済がありません。どの商品をどの口座で持つかを考えておくことも大切です。
特定口座の「源泉徴収あり・なし」の違いは特定口座の記事が参考になります。NISAやつみたて投資は証券口座で始めることができ、取り扱う商品や手数料は証券会社によって異なります。
PR

よくある疑問
Q. NISAの損失を確定申告すれば、ほかの利益と相殺できますか?
A. できません。国税庁のタックスアンサーで、NISA口座内の上場株式等の譲渡損失は損益通算・繰越控除ができないとされています。
Q. 2023年までのNISA(一般NISA・つみたてNISA)やジュニアNISAの損失も同じですか?
A. 国税庁の注記では、非課税口座(NISA)と未成年者口座(ジュニアNISA)内の上場株式等の譲渡損失は、損益通算・繰越控除ができないとされています。
Q. NISAで損失が出たら、翌年の枠はいくら戻りますか?
A. 2024年からのNISAでは、売却した商品の簿価(買ったときの金額)分です。金融庁の説明では、簿価分の非課税枠を翌年以降に再利用できます。
まとめ:NISAの損失は税金の計算に使えない、枠は簿価で翌年に復活
NISA口座内で生じた売却損は、損益通算も繰越控除もできません。特定口座で30万円の利益、NISAで20万円の損失なら、税金は30万円に対する6万945円のままで、損失も課税口座で出て損益通算した場合(同じ特定口座内、または確定申告)なら2万315円でした。一方、NISAで売った商品の簿価分の枠は翌年以降に復活します。利益が非課税になるメリットと、損失を税金の計算に使えないデメリットの両方を理解して、口座を使い分けましょう。
本記事は情報提供を目的としており、特定の金融商品の売買を推奨するものではありません。税制は国税庁・金融庁の公表資料(2026年11月5日時点)に基づいており、個別の取扱いは税務署や税理士にご確認ください。