会社を辞めるときに受け取る退職金や、iDeCo(個人型確定拠出年金)を一時金で受け取るときには、「退職所得控除」という大きな控除が使えます。勤続年数が長いほど控除額が増える仕組みで、国税庁の計算例では勤続30年の人の控除額は1,500万円です。
この記事では、国税庁のタックスアンサー(令和8年4月1日現在の法令等)をもとに、退職所得の計算式、勤続年数別の退職所得控除額の求め方、2分の1にならない例外、税金の納め方を初心者向けに整理します。
退職所得とは?iDeCoの一時金も対象
退職所得とは、退職により勤務先から受ける退職手当などの所得のことです。会社から受け取る退職金だけでなく、確定拠出年金法に規定する企業型年金規約または個人型年金規約に基づいて老齢給付金として支給される一時金も退職所得とみなされます。
つまり、iDeCoや企業型DCを「一時金」で受け取る場合も、退職金と同じ計算の対象になります。
iDeCoの掛金の上限など、制度改正の内容はiDeCo制度改正の解説記事で紹介しています。
退職所得の金額の計算式(2分の1課税)
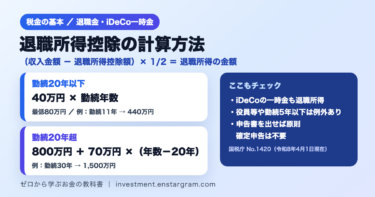
退職所得の金額は、原則として「(収入金額 - 退職所得控除額)× 1/2」で計算します。収入金額は、源泉徴収される前の金額です。
ポイントは2つあります。1つ目は、勤続年数に応じた退職所得控除額を先に差し引くことです。2つ目は、差し引いた残りの2分の1だけが退職所得の金額になることです。
退職所得は、原則として給与など他の所得と分離して所得税額を計算します。
退職所得控除額の計算方法(勤続年数20年以下・20年超)
退職所得控除額は、勤続年数(1年未満の端数は1年に切り上げ)によって次の表のように計算します。
| 勤続年数(A) | 退職所得控除額 |
|---|---|
| 20年以下 | 40万円×A(80万円に満たない場合は80万円) |
| 20年超 | 800万円+70万円×(A-20年) |
障害者になったことが直接の原因で退職した場合は、上記の方法で計算した額に100万円を加えた金額が控除額になります。
計算例1:勤続年数10年2か月の場合
端数の2か月は1年に切り上げるため、勤続年数は11年として計算します。控除額は40万円×11年で440万円です。
計算例2:勤続年数30年の場合
20年を超える部分は10年なので、70万円×10年で700万円です。これに800万円を足して、控除額は1,500万円になります。
2分の1にならない例外(特定役員退職手当等・短期退職手当等)
次の2つに当たる場合は、計算式の2分の1計算が使えない、または一部しか使えません。
- 特定役員退職手当等:役員等勤続年数が5年以下である人が受け取る、その期間に対応する退職手当等です。退職金の額から退職所得控除額を差し引いた額がそのまま退職所得の金額になります。
- 短期退職手当等:役員等以外として勤務した勤続年数が5年以下の人の退職手当等です。控除後の金額のうち300万円を超える部分は2分の1計算の対象外です。
ここでいう役員等には、法人の取締役や監査役などのほか、国会議員や地方公共団体の議会の議員、国家公務員および地方公務員も含まれます。
税金の納め方:「退職所得の受給に関する申告書」を出すかどうか
「退職所得の受給に関する申告書」を提出している場合は、支払者が税額を計算して源泉徴収するため、原則として確定申告は必要ありません。
申告書を提出していない場合は、退職金等の支払金額の20.42%の所得税額および復興特別所得税額が源泉徴収され、本人が確定申告をして精算します。
なお、令和8年度税制改正で防衛特別所得税が創設され、令和9年(2027年)以後に適用されますが、国税庁は改正前後で合計税率に変更はないと説明しています。
受け取る前に確認したい注意点とリスク
- 前年以前に退職金を受け取ったことがあるときや、同じ年に2か所以上から退職金を受け取るときなどは、控除額の計算が異なることがあります。iDeCoの一時金と会社の退職金を受け取る順番や時期によって税額が変わる可能性があるため、受け取る前に勤務先や税務署に確認しておくと安心です。
- iDeCoで運用する投資信託は元本が保証されているわけではなく、受け取る金額そのものが運用の結果によって上下します。控除額が大きくても、受取額が増えることが約束されるわけではありません。
- 税制は改正されることがあります。実際に受け取る時点の国税庁の情報を必ず確認してください。
まとめ
- 退職金やiDeCoの一時金は退職所得として、他の所得と分けて税額を計算します。
- 退職所得の金額は「(収入金額-退職所得控除額)×1/2」が原則です。
- 控除額は勤続20年以下が40万円×年数、20年超は800万円+70万円×(年数-20年)で、勤続30年なら1,500万円です。
- 役員等の短い勤続や、勤続5年以下の短期退職手当等には2分の1計算の例外があります。
- 「退職所得の受給に関する申告書」を出していれば、原則として確定申告は不要です。
本記事は情報提供を目的としており、特定の金融商品の売買を推奨するものではありません。税金の取り扱いは個別の状況によって異なるため、最終的な判断はご自身の責任で行い、必要に応じて税務署や税理士に相談してください。