年末が近づくと、ふるさと納税を検討する人が増えます。会社員にとって便利なのが、確定申告をしなくても控除を受けられる「ふるさと納税ワンストップ特例制度」です。
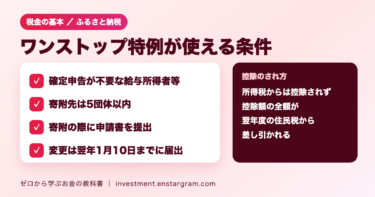
結論:ワンストップ特例を使えるのは、確定申告の不要な給与所得者等で、ふるさと納税先の自治体が5団体以内の人です。寄附のたびに寄附先へ申請書を出すと、控除額の全額が翌年度の住民税から差し引かれます。ただし、医療費控除などで確定申告をすると特例は適用されなくなり、確定申告でふるさと納税の分も申告する必要があります。
この記事では、総務省のふるさと納税ポータルサイトの資料をもとに、控除の仕組み、計算例、ワンストップ特例の条件、使えなくなるケース、手続きの流れを初心者向けに整理します。
ふるさと納税の控除の仕組み|2,000円を超える部分が控除される
ふるさと納税は、自治体への寄附金のうち2,000円を超える部分について、一定の上限まで、原則として所得税と住民税から全額が控除される仕組みです。控除は次の3つに分かれます。
| 控除の種類 | 計算式 | 上限など |
|---|---|---|
| 所得税からの控除 | (ふるさと納税額-2,000円)×所得税の税率 | 対象の寄附額は総所得金額等の40%が上限 |
| 住民税からの控除(基本分) | (ふるさと納税額-2,000円)×10% | 対象の寄附額は総所得金額等の30%が上限 |
| 住民税からの控除(特例分) | (ふるさと納税額-2,000円)×(100%-10%-所得税の税率) | 住民税所得割額の2割が上限 |
特例分が住民税所得割額の2割を超える場合は、3つの控除を合計しても全額は控除されず、実質の負担額が2,000円を超えます。これが「控除の上限」と呼ばれる部分です。なお、令和19年中の寄附までは、所得税の税率は復興特別所得税の税率を加えた率になります。
計算例:3万円をふるさと納税すると控除はいくら?
総務省の資料では、年収700万円の給与所得者(夫婦子なしで、所得税の限界税率が20%)が30,000円のふるさと納税をした場合の控除イメージが示されています。
| 内訳 | 計算 | 金額 |
|---|---|---|
| 所得税の軽減 | (30,000円-2,000円)×20% | 5,600円 |
| 住民税(基本分) | (30,000円-2,000円)×10% | 2,800円 |
| 住民税(特例分) | (30,000円-2,000円)×(100%-10%-20%) | 19,600円 |
| 控除額の合計 | 5,600円+2,800円+19,600円 | 28,000円 |

30,000円から控除額28,000円を引いた2,000円が、この例での自己負担です。ただし、これは総務省の資料の簡略なイメージで、実際の控除額は収入や家族構成、ほかの控除によって変わります。具体的な計算は、住んでいる市区町村に確認しましょう。
ワンストップ特例とは?確定申告不要・5団体以内が条件
ふるさと納税の控除を受けるには、原則として確定申告が必要です。ただし、平成27年4月1日以後のふるさと納税から、次の条件を満たす人は「ワンストップ特例」を申請できるようになりました。
- 確定申告の不要な給与所得者等であること
- ふるさと納税先の自治体の数が5団体以内であること
ワンストップ特例を申請すると、所得税からの控除は行われず、その分も含めた控除額の全額が、翌年度の住民税から控除されます。総務省の資料では、確定申告をした場合と基本的に同じ額が控除されると説明されています。
申請は、ふるさと納税をする際に、寄附先の自治体へ特例の申請書を提出します。申請書は自治体によって異なることがあります。また、令和4年中の寄附から、一部の自治体ではマイナンバーカードを使ったオンライン申請もできるようになっています。
ワンストップ特例が使えない・無効になる3つのケース
ワンストップ特例を申請しても、次の場合は特例が適用されません。
- 確定申告や住民税の申告をした:医療費控除の申告などのために確定申告をした場合など
- 6団体以上にワンストップ特例を申請した
- 住所が変わったのに変更の届出をしていない:寄附した翌年の1月1日の住所地が、申請書に書いた市町村でなくなった場合など
申請後に、住所地の市町村の外へ引っ越すなど申請書の内容が変わったときは、寄附した翌年の1月10日までに申請先へ届け出れば特例が適用されます。
特例が適用されなくなった場合は、確定申告でふるさと納税の寄附金を申告する必要があります。たとえば、株の売却損を翌年以後に繰り越すために確定申告をする人(株の損失の繰越控除の記事)や、配当の課税方式を選ぶために確定申告をする人(配当金の税金の記事)は、ふるさと納税も確定申告に含めることを忘れないようにしましょう。
手続きの流れ:ワンストップ特例と確定申告のどちらを使う?

ワンストップ特例を使う場合
- 応援する自治体を選ぶ(5団体以内)
- ふるさと納税をする際に、ワンストップ特例の申請書を提出する
- 翌年度の住民税の減額という形で控除される
確定申告をする場合
- 寄附した自治体から届く寄附の証明書(受領書)を大切に保管する
- ふるさと納税をした翌年の3月15日までに、住所地の税務署に確定申告をする(受領書を添付)
- その年の所得税から控除(還付されることもあります)され、翌年度の住民税も減額される
年末調整などで所得税が0円になり、住民税からだけ控除を受ける人は、住民税に関する申告書を住んでいる市区町村に提出する必要があります。株の売却益と確定申告の関係は特定口座の源泉徴収あり・なしの記事もあわせて参考にしてください。
ふるさと納税で注意したいポイントとよくある誤解
- 「2,000円で何でももらえる」わけではない:控除には上限があり、上限を超えた寄附は自己負担が増えます
- 自治体は控除の上限額を答えられないことがある:総務省は、住んでいる自治体によっては上限額をお答えできない場合があるとしています
- 返礼品にはルールがある:総務省の基準では、返礼品は返礼割合3割以下で、地場産品とすることとされています
- 6団体目からは確定申告が必要:6団体以上にふるさと納税をした場合は、確定申告を行う必要があります
まとめ:ワンストップ特例は「確定申告不要」「5団体以内」を確認
- ふるさと納税は、寄附金のうち2,000円を超える部分が、一定の上限まで所得税と住民税から控除されます
- ワンストップ特例は、確定申告の不要な給与所得者等で、寄附先が5団体以内の人が使えます
- 特例を使うと、控除額の全額が翌年度の住民税から控除されます
- 確定申告をした場合や6団体以上に申請した場合は特例が適用されず、確定申告でふるさと納税も申告します
- 引っ越しなどで申請内容が変わったら、寄附した翌年の1月10日までに届け出ます
本記事は情報提供を目的としており、特定の金融商品の売買を推奨するものではありません。控除額や手続きの詳細は、寄附先の自治体や住んでいる市区町村、税務署で確認してください。