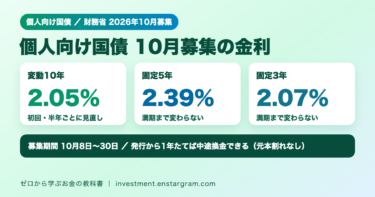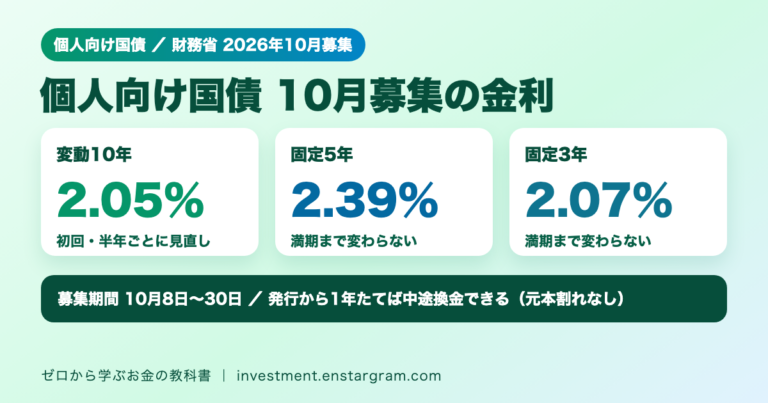
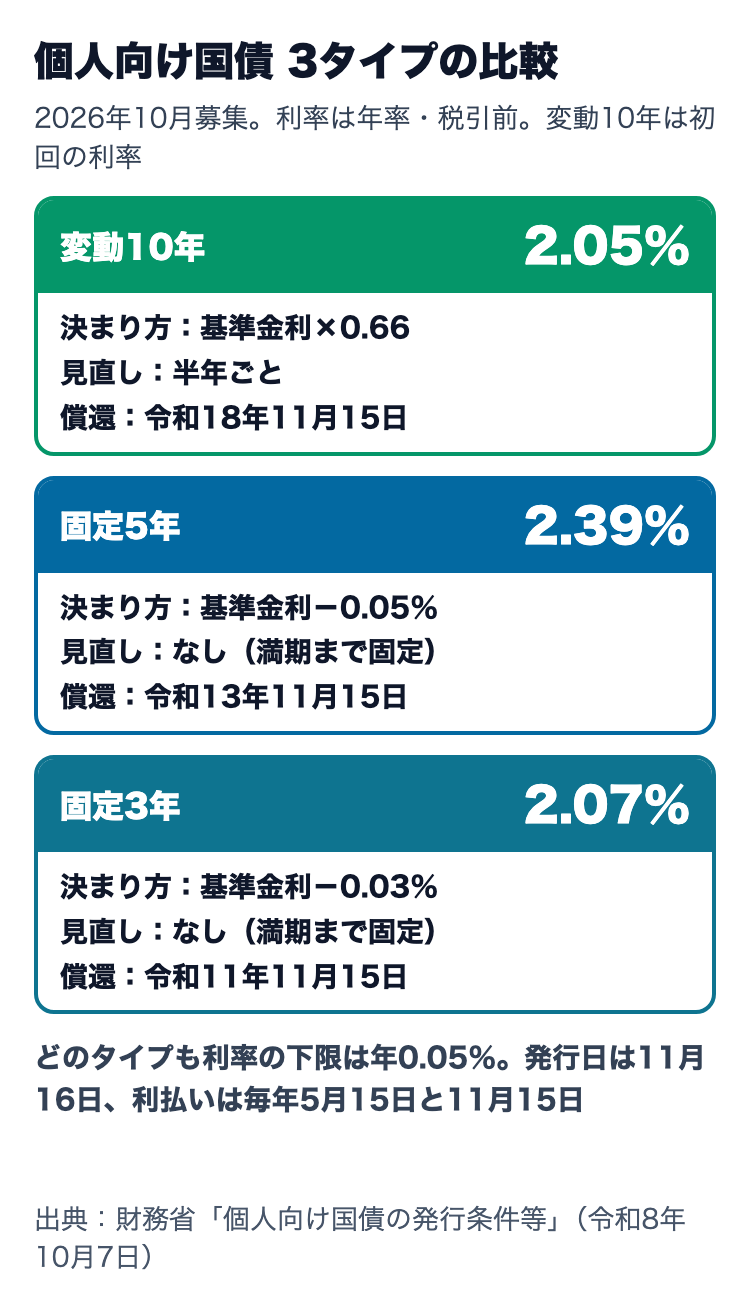
国が個人向けに発行する「個人向け国債」の2026年10月募集分の条件を、財務省が10月7日に発表しました。変動金利型の「変動10年」は初回の利率が年2.05%、「固定5年」は年2.39%、「固定3年」は年2.07%です。
結論:個人向け国債は、発行から1年たてば国が額面で買い取ってくれる(元本割れしない)のが大きな特徴です。ただし、中途換金すると直前2回分の利子に相当する金額が差し引かれます。金利が変わる「変動10年」と、満期まで金利が変わらない「固定5年・固定3年」の違いを理解して選ぶことが大切です。
この記事では、財務省の報道発表資料をもとに、3つのタイプの違い、100万円を買った場合の利子の計算例、中途換金の注意点、申し込み方法を初心者向けに整理します。
個人向け国債10月募集の金利は?変動10年2.05%・固定5年2.39%・固定3年2.07%
10月募集分(変動10年は第199回債、固定5年は第187回債、固定3年は第197回債)の主な条件は次のとおりです。
| 項目 | 変動10年 | 固定5年 | 固定3年 |
|---|---|---|---|
| 利率(年・税引前) | 2.05%(初回) | 2.39% | 2.07% |
| 利率(税引後) | 1.6335425% | 1.9044715% | 1.6494795% |
| 金利の決まり方 | 基準金利×0.66 | 基準金利-0.05% | 基準金利-0.03% |
| 金利の見直し | 半年ごと | 満期まで変わらない | 満期まで変わらない |
| 償還期限 | 令和18年11月15日 | 令和13年11月15日 | 令和11年11月15日 |
募集期間は2026年10月8日から10月30日までで、発行日は11月16日です。利子は毎年5月15日と11月15日の年2回受け取れます。いずれのタイプも、利率の下限は年0.05%です。
個人向け国債とは?3タイプの違いと金利の決まり方
個人向け国債は、国が発行する債券(国にお金を貸して利子を受け取る商品)のうち、個人が買いやすいように作られたものです。購入価格・満期に戻ってくる金額ともに、額面100円につき100円です。
- 変動10年:利率は「基準金利×0.66」で、半年ごとに見直されます。初回の基準金利は、前営業日の10年固定利付国債の入札結果から算出された3.10%です
- 固定5年:利率は「基準金利-0.05%」で、満期まで変わりません。基準金利は期間5年の国債の想定利回り2.44%です
- 固定3年:利率は「基準金利-0.03%」で、満期まで変わりません。基準金利は期間3年の国債の想定利回り2.10%です
たとえば変動10年は、3.10%×0.66=2.046%の計算になり、初回の利率は年2.05%と発表されています。今後、市場の金利が上がれば変動10年の利率も上がり、下がれば利率も下がります。固定5年・固定3年は、買ったときの利率が満期まで続きます。
日本の金利の背景は植田日銀総裁の挨拶の解説記事や日銀の総資産と国債の解説記事も参考にしてください。
100万円買うと利子はいくら?税引前・税引後の計算例
100万円分を購入し、10月募集分の利率がそのまま1年間続いた場合の利子を計算すると、次のようになります(変動10年は半年ごとに利率が変わるため、あくまで目安です)。
| タイプ | 1年分の利子(税引前) | 1年分の利子(税引後の目安) |
|---|---|---|
| 変動10年(2.05%) | 20,500円 | 約16,335円 |
| 固定5年(2.39%) | 23,900円 | 約19,044円 |
| 固定3年(2.07%) | 20,700円 | 約16,494円 |
財務省が示す税引後の利率は、どのタイプも税引前の利率に0.79685を掛けた値になっています。税引後の利率から逆算すると、利子の20.315%分が差し引かれる計算です。
利子は年2回に分けて支払われるので、変動10年を100万円買った場合、初回の利率のままなら1回あたりの利子は税引前で10,250円です。
中途換金はできる?1年たてば元本割れなし、ただし調整額に注意
個人向け国債は、第2期利子支払日(発行から1年経過)以後であれば、いつでも中途換金できます。発行後1年間は、原則として中途換金できません。
中途換金では国が買い取るため元本割れのリスクはありませんが、直前2回分の各利子(税引前)相当額×0.79685が「中途換金調整額」として差し引かれます。
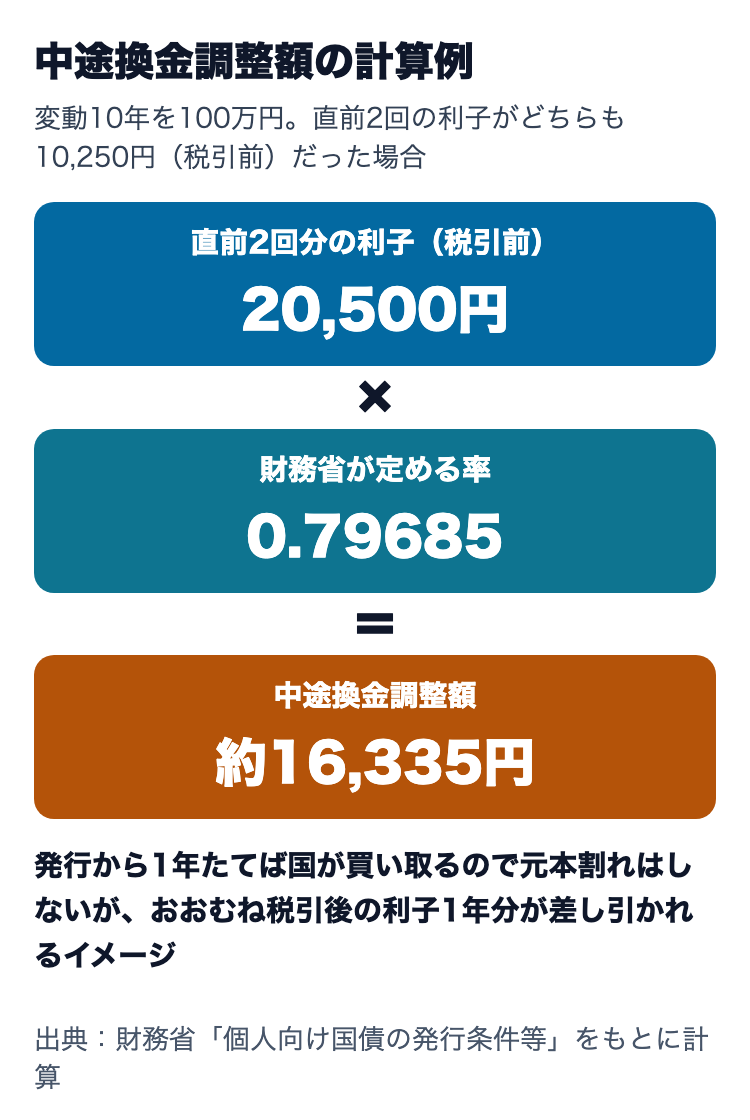
たとえば変動10年を100万円分持っていて、直前2回の利子がどちらも10,250円(税引前)だった場合、調整額は(10,250円+10,250円)×0.79685=約16,335円です。つまり、おおむね税引後の利子1年分が差し引かれるイメージです。
なお、保有者が亡くなった場合や大規模な自然災害で被害を受けた場合は、発行から1年たつ前でも中途換金できる特例があります。
個人向け国債と新窓販国債の違いは?元本割れリスクを比較
財務省は、個人向け国債と同じ時期に「新型窓口販売方式」の国債(新窓販国債)も募集しています。新窓販国債は、個人向け国債とは別の商品です。10月募集の10年の新窓販国債は表面利率3.1%ですが、仕組みが異なります。
| 比較項目 | 個人向け国債 | 新窓販国債 |
|---|---|---|
| 途中で現金化する方法 | 発行後1年経過すれば国の買取による中途換金 | 市場でいつでも売却 |
| 元本割れのリスク | なし(中途換金調整額は差し引かれる) | あり(その時々の市場価格で売却) |
| 募集価格(額面100円につき) | 100円 | 回号ごとに異なる(10年は100円39銭) |
新窓販国債は市場価格で売るため、金利が上がって債券価格が下がった時期に売ると売却損が出ることがあります。表面利率の高さだけで比べないことが大切です。
個人向け国債の買い方と、向いている人・注意したい人
個人向け国債は、証券会社や銀行などの金融機関で購入できます。財務省の発表では、10月募集分の取扱機関は872機関です。
- 取扱金融機関で口座を開く(必要な口座や手続きは金融機関ごとに確認します)
- 募集期間内(10月募集分は10月30日まで)にタイプと金額を選んで申し込む
- 発行日(11月16日)以降、年2回の利払日に利子を受け取る
| 向いている人 | 注意したい人 |
|---|---|
| 元本割れを避けながら、預け先を分けたい人 | 1年以内に使う予定のお金を預けたい人(原則として1年は換金できません) |
| 金利の上昇局面で、利率の見直しがある商品を選びたい人(変動10年) | 株式や投資信託のような値上がり益を期待する人 |
生活費の数か月分などすぐに使うお金の考え方は生活防衛資金の記事で紹介しています。財務省の一覧によると、次回の個人向け国債の募集は11月9日から30日までの予定です。
まとめ:個人向け国債10月募集は3タイプとも年2%台
- 10月募集分の利率は、変動10年が年2.05%(初回)、固定5年が年2.39%、固定3年が年2.07%です
- 変動10年は半年ごとに利率が見直され、固定5年・固定3年は満期まで利率が変わりません
- 発行から1年たてば元本割れなしで中途換金できますが、直前2回分の利子(税引前)×0.79685が差し引かれます
- 募集期間は10月30日までで、発行日は11月16日です
本記事は情報提供を目的としており、特定の金融商品の売買を推奨するものではありません。購入を検討する際は、財務省や取扱金融機関の最新情報を確認し、ご自身の判断で行ってください。