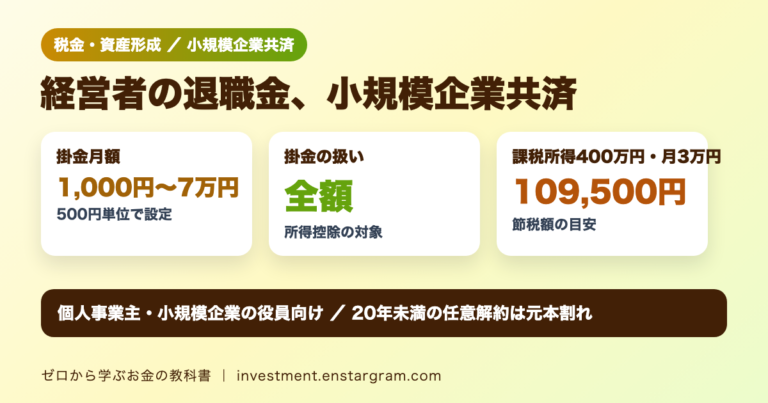
会社員には退職金制度がありますが、個人事業主や小さな会社の経営者は、自分で退職後の資金を準備する必要があります。その手段のひとつが、国の機関である中小機構(独立行政法人中小企業基盤整備機構)が運営する「小規模企業共済」です。
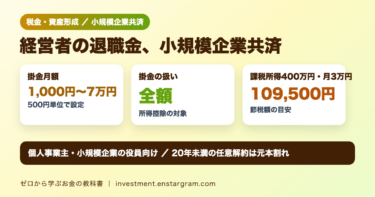
結論:中小機構によると、小規模企業共済は小規模企業の経営者や役員、個人事業主などのための積み立てによる退職金制度で、掛金は月額1,000円~70,000円の範囲内(500円単位)で自由に設定できます。国税庁によると、その年に支払った掛金は全額が小規模企業共済等掛金控除として所得控除の対象になります。
この記事では、中小機構と国税庁の資料をもとに、加入資格、掛金と節税額の目安、共済金の受け取り額の例、途中で解約したときの注意点を整理します。
小規模企業共済とは?経営者のための退職金制度
中小機構は、小規模企業共済を「経営者のための退職金制度」と説明しています。制度のポイントは次の3つです。
- 掛金は全額所得控除:月々の掛金は1,000~70,000円まで500円単位で設定でき、加入後も増額・減額できます。
- 共済金は一括・分割で受け取れる:退職・廃業時に受け取り可能で、満期や満額はありません。受け取り方は「一括」「分割」「一括と分割の併用」の3種類で、分割と併用には条件があります。税法上の扱いも受け取り方などで異なります(下記の注意点で解説)。
- 貸付制度を利用できる:契約者は、掛金の範囲内で事業資金の貸付制度を利用できます。
加入できる人は?従業員の数と業種で決まる
個人事業主の場合、常時使用する従業員の数が次の要件を満たしていることが条件のひとつです。
| 営む事業の種別 | 常時使用する従業員の数 |
|---|---|
| 建設業、製造業、運輸業、不動産業、農業、サービス業(宿泊業、娯楽業に限る)等 | 20人以下 |
| 商業(卸売業・小売業)、サービス業(宿泊業、娯楽業を除く) | 5人以下 |
「常時使用する従業員」には、家族従業員やパート従業員、アルバイトなどは含まれません。また、従業員の数は加入時の要件で、その後に従業員が増えても共済契約は続けられます。
- 加入できる人の例:税務署に開業届を出し、事業所得で確定申告をしている個人事業主、商業登記簿謄本に役員登記されている会社役員、要件を満たす個人事業の共同経営者(個人事業主1人につき2人まで)など
- 加入できない人の例:事業を兼業している給与所得者(例:アパート経営の事業をしているサラリーマン)、中小企業退職金共済制度などの被共済者、学業を本業とする全日制高校生等など
会社員が副業で事業をしている場合は対象外になるため、加入前に中小機構の加入資格のページで確認しましょう。
掛金は月1,000円〜7万円:全額が所得控除の対象
- 金額:月額1,000円~70,000円の範囲内で、500円単位で設定できます。
- 納付方法:口座振替で、「月払い」「年払い」「半年払い」から選べます。口座振替日は毎月18日(土・日・祝日の場合は翌営業日)です。
- 変更:掛金月額は、月に1回に限り増やしたり減らしたりできます。
- 税金:掛金は全額を小規模企業共済等掛金控除として、課税対象となる所得から控除できます。1年以内の前納掛金も同様に控除できます。ただし、事業上の損金または必要経費には算入できません。
国税庁によると、小規模企業共済等掛金控除の対象には、小規模企業共済の掛金のほか、確定拠出年金法に規定する個人型年金加入者掛金(iDeCo)なども含まれます。iDeCoの掛金の改正はiDeCoの掛金上限の記事で解説しています。
節税額の目安は?課税所得と掛金月額で変わる
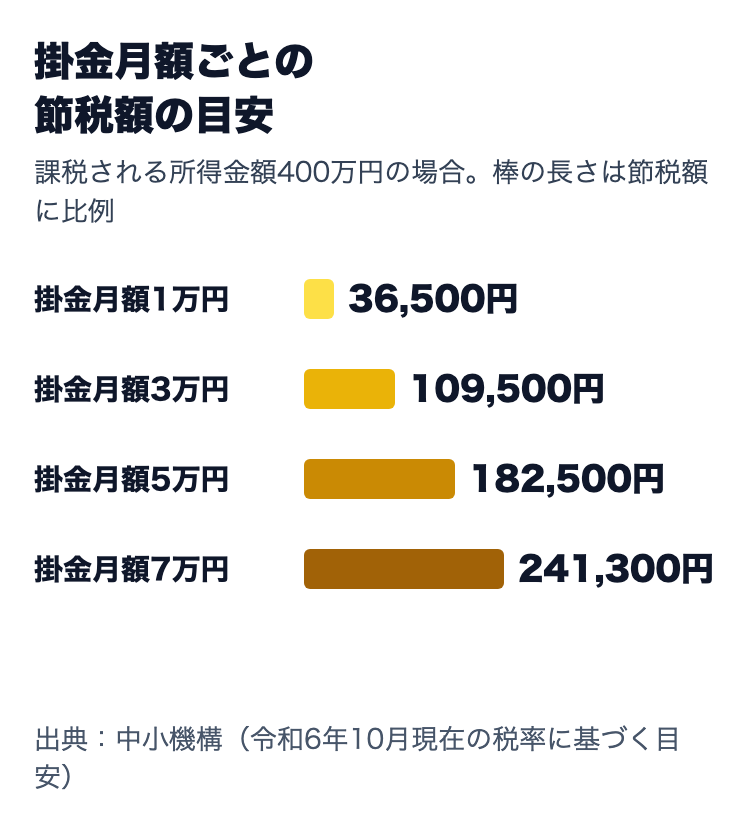
中小機構は、掛金の全額所得控除による節税額の一覧表を公表しています。所得税は復興特別所得税を含めて計算されており、税額は令和6年10月現在の税率に基づく目安です。
| 課税所得 | 掛金月1万円 | 月3万円 | 月5万円 | 月7万円 |
|---|---|---|---|---|
| 200万円 | 20,700円 | 56,900円 | 93,200円 | 129,400円 |
| 400万円 | 36,500円 | 109,500円 | 182,500円 | 241,300円 |
| 600万円 | 36,500円 | 109,500円 | 182,500円 | 255,600円 |
| 800万円 | 40,100円 | 120,500円 | 200,900円 | 281,200円 |
| 1,000万円 | 52,400円 | 157,300円 | 262,200円 | 367,000円 |
たとえば課税される所得金額が400万円で掛金月額3万円の場合、1年間の掛金は30,000円×12=36万円で、節税額の目安は109,500円です。掛金月額7万円なら1年間の掛金は70,000円×12=84万円で、節税額の目安は241,300円です。課税される所得金額が大きいほど税率が高くなるため、同じ掛金でも節税額が大きくなる傾向があります。
なお、中小機構は、この表の内容は目安であり、将来の税額を保証するものではないとしています。投資で税金がかかるケースと節税の考え方は投資の税金と節税方法の記事も参考にしてください。
受け取れる額は?掛金月額1万円の例
共済金の種類は、廃業や退職などの理由によって「共済金A」「共済金B」「準共済金」「解約手当金」に分かれます。中小機構が示している、掛金月額1万円で加入した場合の受け取り例は次のとおりです(解約手当金は平成16年4月以降の加入者の場合)。
共済金A・共済金B
| 掛金納付年数 | 掛金合計額 | 共済金A | 共済金B |
|---|---|---|---|
| 5年 | 600,000円 | 621,400円 | 614,600円 |
| 10年 | 1,200,000円 | 1,290,600円 | 1,260,800円 |
| 15年 | 1,800,000円 | 2,011,000円 | 1,940,400円 |
| 20年 | 2,400,000円 | 2,786,400円 | 2,658,800円 |
準共済金・解約手当金
| 掛金納付年数 | 掛金合計額 | 準共済金 | 解約手当金 |
|---|---|---|---|
| 5年 | 600,000円 | 600,000円 | 480,000円 |
| 10年 | 1,200,000円 | 1,200,000円 | 1,020,000円 |
| 15年 | 1,800,000円 | 1,800,000円 | 1,665,000円 |
| 20年 | 2,400,000円 | 2,419,500円 | 2,400,000円 |
20年納付した場合、共済金Aは2,786,400円で、掛金合計額との差は2,786,400円−2,400,000円=386,400円です。一方、任意に解約した場合の解約手当金は、5年なら480,000円で掛金合計額の600,000円を下回ります。
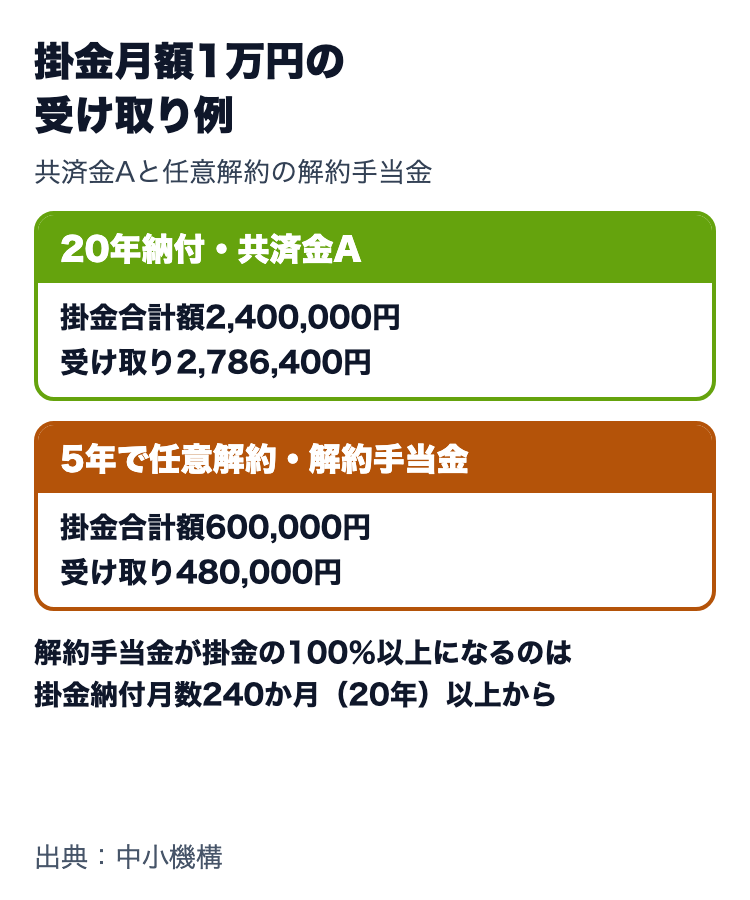
※図の「240か月(20年)以上」は、途中で掛金を増減していない場合の目安です。掛金を増額・減額した場合は、掛金区分ごとの掛金納付月数が240か月を下回ると、加入期間が240か月以上でも解約手当金が掛金合計額を下回ることがあります。
注意点:20年未満の任意解約は元本割れ
- 解約手当金は掛金の80%から120%:掛金の納付月数に応じて決まり、納付した掛金に対して100%以上を受け取れるのは掛金納付月数が240か月(20年)以上からです。ただし、加入期間が240か月以上でも、途中で掛金を増額・減額して掛金区分ごとの掛金納付月数が240か月を下回ったときは、任意解約した場合の解約手当金が掛金合計額を下回ることがあります(掛金納付月数は、掛金月額500円を1口とした掛金区分ごとに数えます)。
- 短期間だと受け取れない:掛金納付月数が12か月未満で解約した場合は、解約手当金を受け取れず、掛金は掛け捨てになります。共済金A・Bは、納付月数が6か月未満だと受け取れません。
- 分割・併用で受け取るための条件:「分割受取り」と「一括受取りと分割受取りの併用」は、次の要件をすべて満たす場合に選べます。共済金Aまたは共済金Bであること、請求事由が共済契約者の死亡でないこと、請求事由が発生した日に60歳以上であること、共済金の額が分割受取りなら300万円以上、併用なら330万円以上(一括で受け取る金額が30万円以上、分割で受け取る金額が300万円以上)であることです。
- 受け取り時の税金:共済金と解約手当金は、受け取る際の年齢や受取方法などで税法上の扱いが異なります(次の表)。退職所得の計算は退職所得控除の記事で解説しています。
- 控除を受ける手続き:確定申告書に記入し、支払った掛金の証明書などを添付または提示します。会社役員などで年末調整を受ける場合は、保険料控除申告書を使います(書き方は保険料控除申告書の記事を参照)。
中小機構が示している、受け取り方ごとの主な税法上の扱いは次のとおりです。
| 受け取り方 | 税法上の扱い |
|---|---|
| 共済金(死亡を除く)または準共済金を一括で受け取る | 退職所得 |
| 共済金を分割で受け取る | 公的年金等の雑所得 |
| 共済金を一括・分割併用で受け取る | 一括分は退職所得、分割分は公的年金等の雑所得 |
| 遺族が共済金を受け取る(死亡退職金) | 相続税法上のみなし相続財産 |
| 65歳以上で任意解約する | 退職所得 |
| 65歳未満で任意解約する | 一時所得 |
| 12か月以上の掛金の未払いによる解約(機構解約) | 一時所得 |
同じ解約手当金でも、65歳以上か65歳未満かで所得の区分が変わります。国税庁も、中小機構が小規模企業共済契約に基づいて支給する一定の共済金または解約手当金を退職所得となるものとしています。個別の扱いは中小機構や税務署で確認しましょう。
まとめ:小規模企業共済は長く続けることが前提の退職金制度
- 小規模企業共済は、個人事業主や小規模企業の役員などのための退職金制度です。
- 掛金は月額1,000円~70,000円(500円単位)で、支払った全額が小規模企業共済等掛金控除の対象です。
- 中小機構の目安では、課税される所得金額400万円・掛金月額3万円で節税額は109,500円です。
- 掛金月額1万円で20年納付すると、共済金Aは2,786,400円(掛金合計額2,400,000円)です。
- 20年未満で任意に解約すると、解約手当金が掛金合計額を下回ります。途中で掛金を増減した場合は、20年以上でも下回ることがあるため、無理のない掛金額を選びましょう。
- 分割受取りは60歳以上などの条件があり、受け取り時の税金は受け取り方や年齢で退職所得・雑所得・一時所得などに分かれます。
本記事は情報提供を目的としており、特定の金融商品の売買を推奨するものではありません。節税額や受取額は個々の条件で変わるため、加入前に中小機構や税務署、税理士などに確認してください。