※本記事にはアフィリエイト広告(PR)を含みます。
「NISA口座で買った株の配当金に税金が引かれていた」「配当金の受け取り方は選べるの?」。上場株式の配当金には複数の受取方式があり、どれを選んでいるかで、NISA口座の配当金が非課税になるかどうかが変わります。
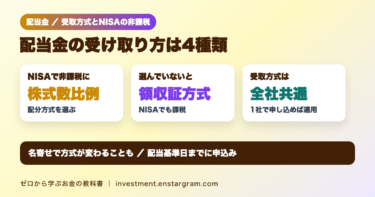
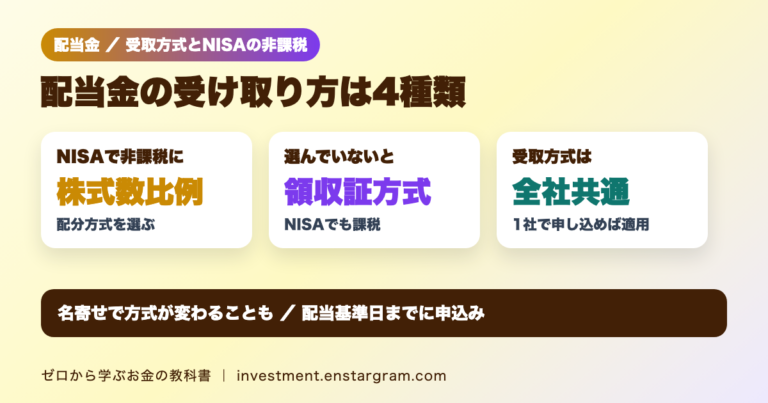
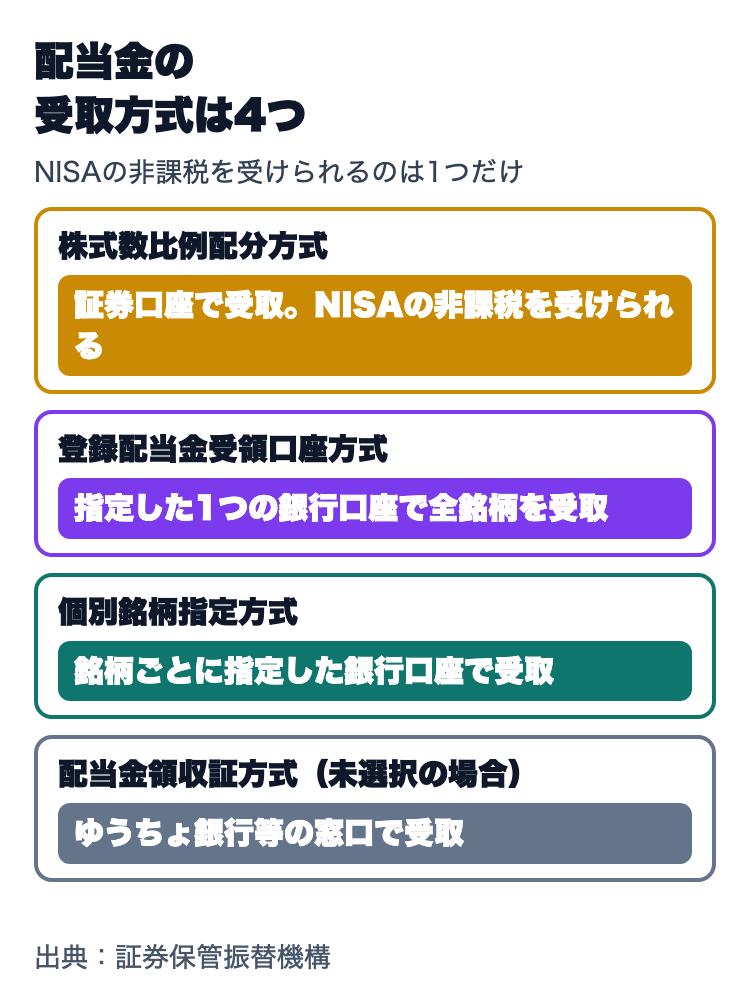
結論:証券保管振替機構(ほふり)によると、上場株式の配当金の受取方式は「株式数比例配分方式」「登録配当金受領口座方式」「個別銘柄指定方式(単純取次ぎ方式)」「配当金領収証方式」の4つです。NISA口座の配当金を非課税にするには、株式数比例配分方式を選ぶ必要があります。何も選んでいない場合は配当金領収証方式になり、NISA口座の株式の配当金でも課税されます。
この記事では、証券保管振替機構の資料をもとに、4つの受取方式の違い、計算例、方式が変わってしまう注意点、手続きのタイミングを整理します。
配当金の受取方式は4つ
| 方式 | 受け取り先 | NISAの非課税 |
|---|---|---|
| 株式数比例配分方式 | 証券会社の口座(口座の残高に応じて) | 受けられる |
| 登録配当金受領口座方式 | 指定した1つの銀行口座(全銘柄) | 受けられない |
| 個別銘柄指定方式 | 銘柄ごとに指定した銀行口座 | 受けられない |
| 配当金領収証方式 | ゆうちょ銀行等で領収証と引き換え | 受けられない |
証券保管振替機構によると、配当金の受取方法を選択していない場合は、配当金領収証方式が適用されます。受取方式の名称は証券会社によって異なります。
株式数比例配分方式の仕組みと計算例
株式数比例配分方式は、取引のある証券会社の口座の残高(配当基準日時点)に応じて、証券会社を通じて保有するすべての銘柄の配当金を受け取る方式です。
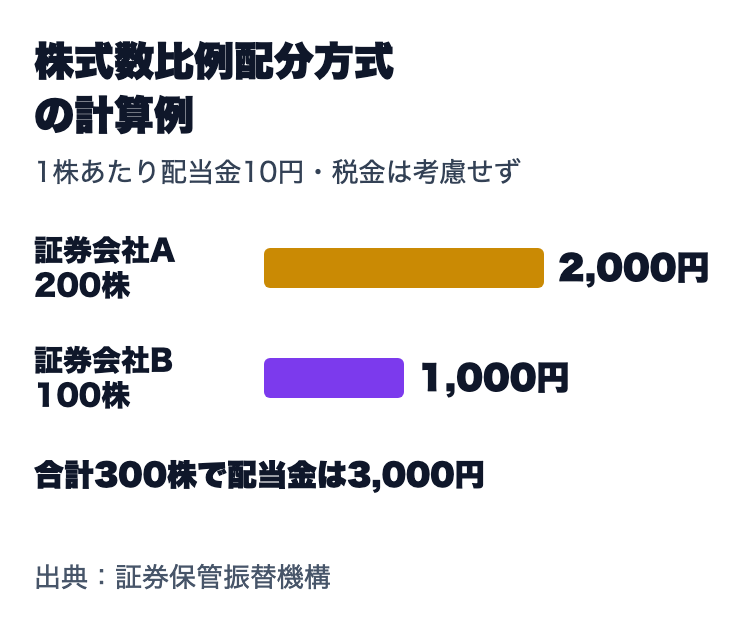
証券保管振替機構の例では、1株あたりの配当金が10円の会社の株式を、証券会社Aで200株、証券会社Bで100株持っている場合、合計300株で配当金は3,000円です。証券会社Aの口座に2,000円、証券会社Bの口座に1,000円が入ります(税金は考慮していません)。
特定口座(源泉徴収あり)なら損益通算も自動
株式数比例配分方式を選び、配当金を源泉徴収ありの特定口座で受け入れた場合は、同じ特定口座内の譲渡損失との損益通算が行われ、損益通算のための確定申告は不要です。特定口座の選び方は特定口座の源泉徴収あり・なしの記事で解説しています。
ほかの3つの方式の特徴
登録配当金受領口座方式
あらかじめ指定した1つの銀行口座で、保有するすべての銘柄の配当金を受け取る方式です。証券保管振替機構の例では、銘柄甲を100株(1株10円)、銘柄乙を200株(1株20円)持っていると、銀行口座に1,000円と4,000円、合計5,000円が入ります。配当金はそれぞれの会社から別々に支払われます。普通預金か当座預金を指定し、貯蓄預金は指定できません。
個別銘柄指定方式(単純取次ぎ方式)
銘柄ごとに振込先の銀行口座を指定する方式です。株式数比例配分方式や登録配当金受領口座方式とは併用できず、口座を指定していない銘柄は配当金領収証方式になります。
配当金領収証方式
会社から郵送される配当金領収証を、ゆうちょ銀行等の窓口に持参して受け取る方式です。特別な手続きは不要です。
NISA口座の人は「方式が変わる」ことに注意
証券保管振替機構によると、受取方式はすべての証券会社に共通です。複数の証券会社に口座がある場合でも、1社に申し込めば、他の証券会社で保有する銘柄も含めてすべての銘柄に同じ方式が適用されます。
注意したいのは、複数の証券会社の情報が1人の株主としてまとめられる「名寄せ」です。証券会社から最も新しく通知された受取方式が株主情報として扱われるため、NISA口座で株式数比例配分方式を選んでいても、ほかの証券会社で別の方式を届け出ていると、方式が変わることがあります。その場合、それまで非課税だったNISA口座の配当金が課税の対象になります。NISAの配当金と税金の関係は配当金の税金の記事も参考になります。
株式数比例配分方式を選べないケース
信託銀行等の「特別口座」がある場合は、株式数比例配分方式を利用できません。特別口座とは、株券を持ったまま株券電子化を迎えた場合などに、会社が株主の権利を守るために信託銀行等に開設した口座です。利用するには、特別口座の残高を証券会社の口座に移すなどして特別口座を閉じたうえで、申込みをします。
受取方式の変更は、取引のある証券会社で申し込みます。NISAで株式を買う場合の口座の選び方も、各社の公式情報で確認できます。
PR

いつまでに申し込めばいい?
株式数比例配分方式で配当金を受け取るには、その銘柄の配当基準日までに、申込みの内容が証券会社を通じて証券保管振替機構に取り次がれている必要があります。申込手続きにかかる日数は証券会社によって異なるため、早めに申し込みましょう。配当を受け取る権利が確定する日程は権利付最終日の記事で解説しています。
よくある疑問
Q. 自分の受取方式はどこで確認できる?
A. 証券保管振替機構は、選択している受取方式が分からない場合は、取引先の証券会社に確認するよう案内しています。
Q. 投資信託やETFの分配金も対象?
A. この受取方式の対象には、ETFやREITの分配金も含まれます。一方、投資信託(ETFを除く)の分配金については、受取方式の選択は不要です。
Q. 意図しない方式で配当金が支払われたら?
A. 証券保管振替機構によると、その銘柄の株主名簿管理人である信託銀行等に、原因を調査するよう証券保管振替機構への依頼を伝えます。調査のうえ、申込みを受け付けた証券会社から経緯の説明があります。
まとめ:NISAの配当金は株式数比例配分方式で非課税に
- 配当金の受取方式は、株式数比例配分方式・登録配当金受領口座方式・個別銘柄指定方式・配当金領収証方式の4つです。
- NISA口座の配当金を非課税にするには、株式数比例配分方式を選ぶ必要があります。未選択なら配当金領収証方式です。
- 受取方式はすべての証券会社に共通で、名寄せにより最も新しく通知された方式に変わることがあります。
- 配当基準日までに証券保管振替機構へ取り次がれている必要があります。
本記事は情報提供を目的としており、特定の金融商品の売買を推奨するものではありません。税制の詳細は税務署や税理士に、手続きは取引先の証券会社に確認してください。