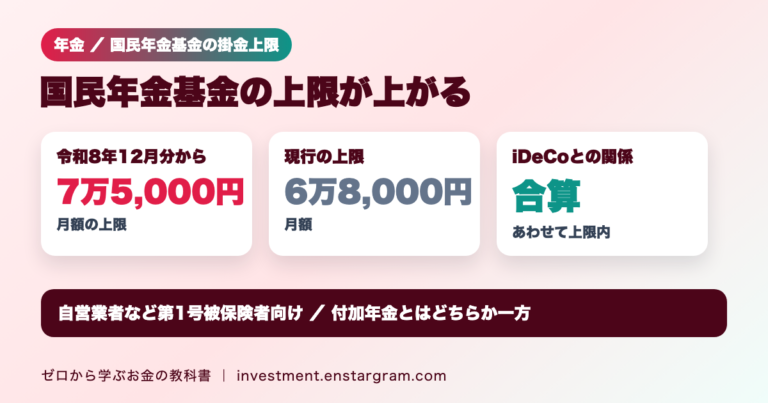
「自営業で老後の年金が少ないのが不安」「国民年金基金とiDeCoは何が違う?」。会社員と違って厚生年金がない自営業者やフリーランスにとって、国民年金に上乗せする方法の一つが国民年金基金です。令和8年12月分の掛金から、掛金の上限が引き上げられます。
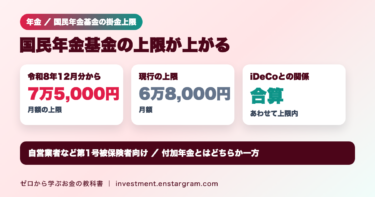
結論:国民年金基金連合会によると、国民年金基金の掛金の上限は、令和8年12月分(令和9年2月引落)から月額6万8,000円から7万5,000円に引き上げられます。上限はiDeCoの掛金と合算です。加入できるのは国民年金の第1号被保険者などで、保険料を免除されている人は原則として加入できません。掛金は全額が所得控除の対象になる一方、加入後に自分の都合で脱退することはできません。
この記事では、国民年金基金連合会の資料をもとに、上限引き上げの内容、iDeCoや付加年金との関係、加入条件、掛金と受け取りの仕組みを整理します。
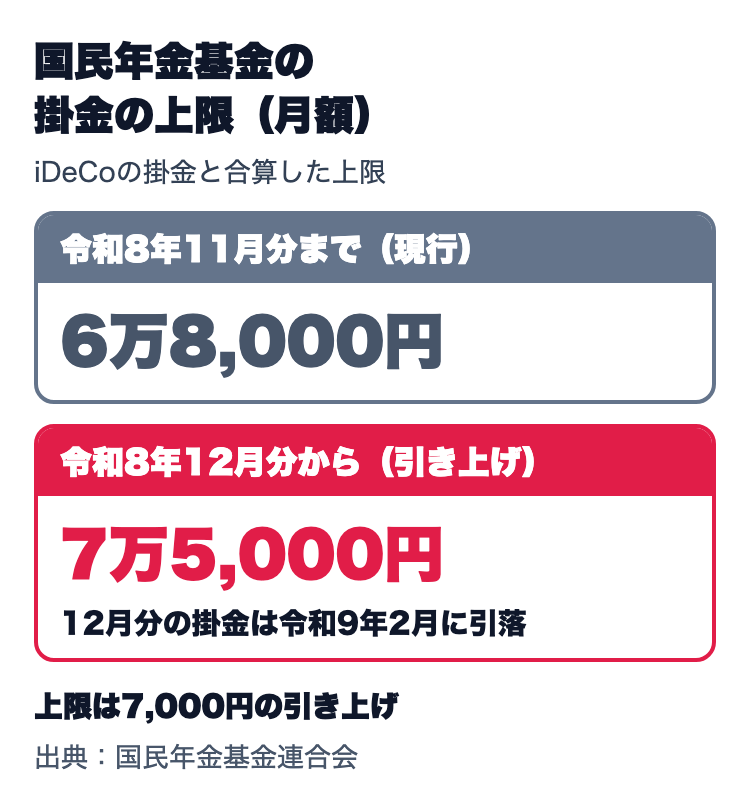
掛金の上限は月7万5,000円に引き上げ
| 時期 | 掛金の上限(月額) | iDeCoとの関係 |
|---|---|---|
| 令和8年11月分まで | 6万8,000円 | iDeCoの掛金と合算 |
| 令和8年12月分から | 7万5,000円 | iDeCoの掛金と合算 |
国民年金基金連合会によると、引き上げが可能になるのは令和8年12月分の掛金(令和9年2月引落)からです。毎月の掛金は、原則として翌々月1日に指定の口座から引き落とされます。すでに加入している人は、2口目以降の加入口数を増やす「増口」で掛金を増やせます。増口は何回でもでき、増やした分の掛金も全額が社会保険料控除の対象です。
iDeCoにも加入している場合は、国民年金基金の掛金とiDeCoの掛金を合わせて上限の範囲内に収めます。会社員などのiDeCoの上限の見直しはiDeCoの上限引き上げの記事で解説しています。
国民年金基金に加入できる人・できない人
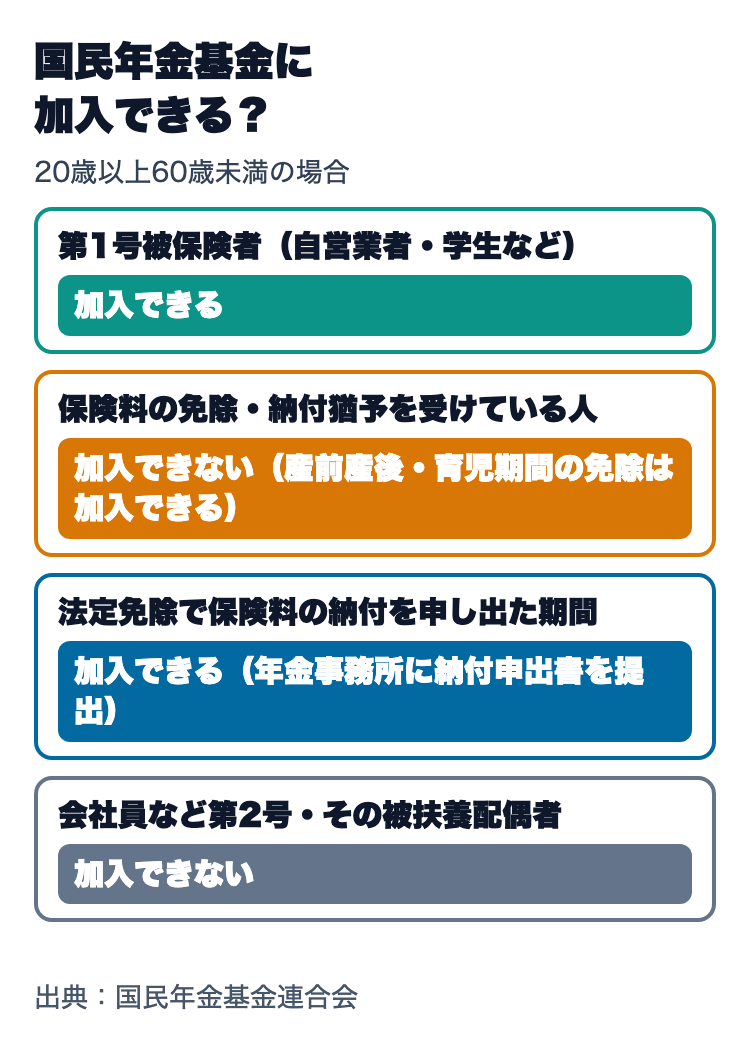
加入できるのは、日本国内に住む20歳以上60歳未満の自営業者とその家族、自由業、学生などの国民年金の第1号被保険者です。60歳以上65歳未満の人や海外に住む人で、国民年金に任意加入している人も加入できます。ただし、海外に住んでいる人は、加入できても掛金の所得控除は原則として受けられません。
- 加入できない人:会社員など厚生年金保険に加入している人(第2号被保険者)、その被扶養配偶者(第3号被保険者)。
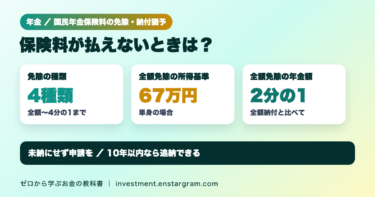
- 第1号被保険者でも加入できない人:国民年金保険料を免除(一部免除・学生納付特例・納付猶予を含む)されている人、農業者年金の被保険者。
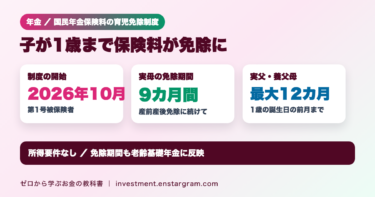
- 免除中でも加入できる人:産前産後期間の免除や育児期間の免除を受けている人。また、法定免除(障害基礎年金を受給している人など)でも、年金事務所に「国民年金保険料免除期間納付申出書」を提出して保険料の納付を申し出た期間は加入できます。
令和8年10月に始まった育児期間の免除の内容は国民年金の育児免除制度の記事で解説しています。
付加年金とはどちらか一方だけ
国民年金基金に加入すると、国民年金の付加保険料を納める必要がなくなります。国民年金基金が付加年金を代行しているためで、付加年金と国民年金基金を同時に利用することはできません。付加年金の仕組みは付加年金の記事をご覧ください。
また、国民年金の保険料が未納のまま2年が経つと、その期間に国民年金基金の掛金を納めていても、基金の年金額や遺族一時金には反映されません。国民年金保険料の金額や前納は国民年金保険料の記事で確認できます。
掛金と受け取りの仕組み
掛金は給付の型・口数・加入時の年齢・性別で決まる
掛金月額は、選んだ給付の型、加入口数、加入時の年齢、性別によって決まります。1口目は終身年金のA型・B型から選び、2口目以降は終身年金のほか確定年金も選べます。確定年金の年金額が終身年金の年金額を超える選び方はできません。4月から翌年3月までの1年分を前納すると、0.1か月分の掛金が割引されます。
掛金は全額が所得控除の対象
国民年金基金連合会は、課税所得金額400万円くらいで掛金が年額30万円の場合、所得税・住民税の合計で約9万円軽減され、実質的な負担は約21万円になる例を示しています(軽減額は概算で、所得や掛金額によって異なります)。平成24年(2012年)1月以降に契約した一般の個人年金保険の所得控除が最大で年額4万円であるのと比べると、控除の大きさに違いがあります。なお、海外に住んでいる人は、原則として所得控除を受けられません。
受け取りは65歳または60歳から
年金の受け取りは、A型・B型・Ⅰ型・Ⅱ型が65歳の誕生月の翌月分から、Ⅲ型・Ⅳ型・Ⅴ型が60歳の誕生月の翌月分からです。年金額が12万円以上なら年6回、12万円未満なら年1回に分けて受け取ります。
加入前に知っておきたい注意点
- 任意に脱退できない:加入は任意ですが、付加年金を代行する公的な年金制度のため、自分の都合で脱退や中途解約はできません。会社員になったときなどは加入資格を失いますが、納めた掛金は途中で引き出せず、将来年金として支給されます。
- 1口目は減らせない:口数単位で掛金を減らす(減口)ことはできますが、1口目は減口できません。前納した期間の口数も減らせません。
- さかのぼれるのは2年まで:掛金を過去にさかのぼって納められるのは2年までです。
よくある疑問
Q. 7万5,000円まで増やすには手続きが必要?
A. すでに加入している人が掛金を増やすには、増口の手続きが必要です。詳しい内容は、加入している国民年金基金に問い合わせるよう国民年金基金連合会が案内しています。
Q. 会社員になったら掛金はどうなる?
A. 国民年金の第1号被保険者でなくなると加入資格を失います。解約返戻金の制度はなく一時金は受け取れませんが、それまでの掛金の納付状況に応じて将来年金として支給されます。
Q. 掛金の控除は年末調整や確定申告で受ける?
A. 国民年金基金の掛金は社会保険料控除の対象です。控除証明書の扱いはiDeCoの年末調整の記事も参考になります。
まとめ:上限は令和8年12月分から7万5,000円、iDeCoと合算
- 国民年金基金の掛金の上限は、令和8年12月分(令和9年2月引落)から月額6万8,000円から7万5,000円に引き上げられます。
- 上限はiDeCoの掛金と合算です。付加年金とは同時に利用できません。
- 加入できるのは第1号被保険者などで、保険料の免除を受けている人は原則として加入できません(産前産後・育児期間の免除と、法定免除で納付を申し出た期間は除く)。
- 掛金は全額所得控除の対象(海外居住者は原則対象外)ですが、任意の脱退はできません。
本記事は情報提供を目的としており、特定の金融商品の売買を推奨するものではありません。掛金額や年金額は加入時の年齢や選ぶ型で変わるため、国民年金基金の窓口や資料で確認してください。