「年末調整の書類と一緒に、来年分の扶養控除等申告書も出してと言われた」「配偶者や子どもの収入がいくらまでなら書けるの?」。会社員やパート・アルバイトなど給与を受け取る人は、毎年「給与所得者の扶養控除等(異動)申告書」を勤務先に提出します。令和8年分から扶養親族の所得要件が引き上げられているため、令和9年分を書くときも注意が必要です。
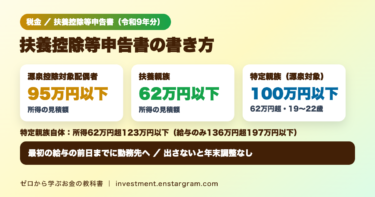
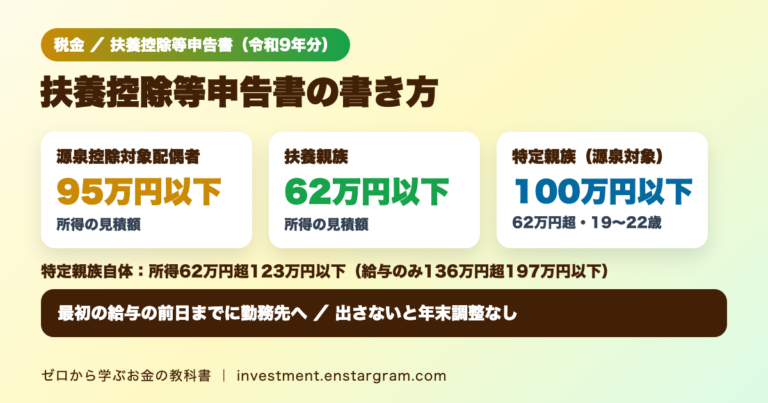
結論:国税庁によると、扶養控除等申告書は、その年の最初に給与の支払を受ける日の前日までに勤務先(給与の支払者)へ提出します。令和9年分では、本人の令和9年中の合計所得金額の見積額が900万円以下なら、所得の見積額が95万円以下の配偶者を源泉控除対象配偶者として記載でき、扶養親族の所得要件は62万円以下です。この申告をしないと、毎月の源泉徴収で控除が受けられず、年末調整も行われません。
この記事では、国税庁の資料をもとに、申告書の役割と提出時期、令和9年分の主な記載項目、給与収入と所得の関係、前年から変わらない場合の「簡易な申告書」を整理します。
扶養控除等申告書とは?出さないとどうなる
扶養控除等申告書は、給与所得者がその給与について扶養控除などの控除を受けるために行う手続きです。個人住民税の「給与所得者の扶養親族申告書」と統合した様式になっています。
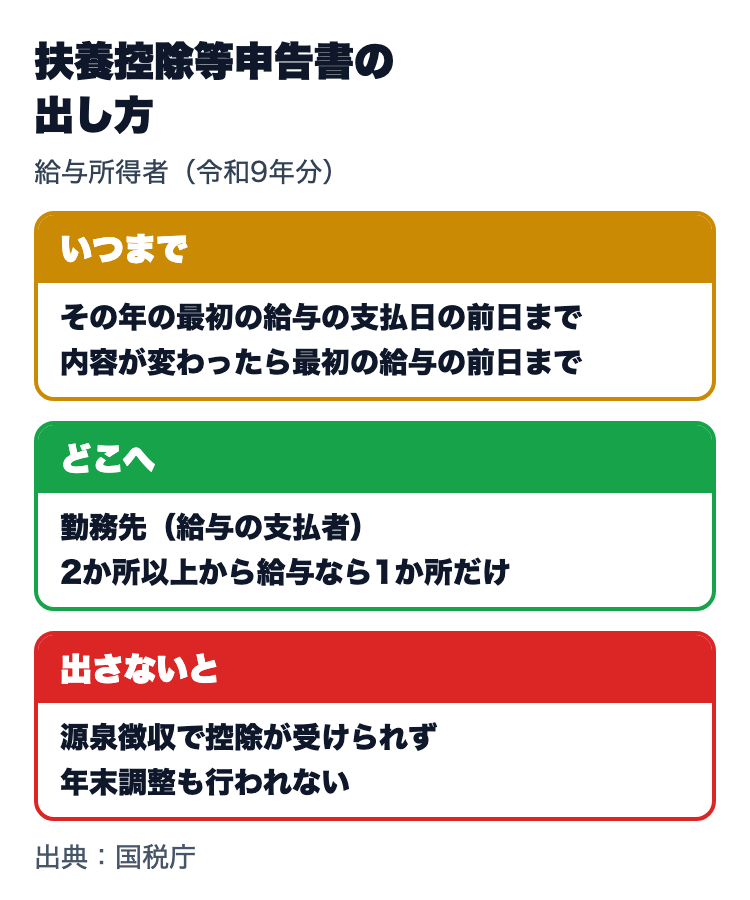
- 提出時期:その年の最初に給与の支払を受ける日の前日まで。年の途中で就職した場合は、就職後最初の給与の支払を受ける日の前日まで
- 提出先:給与の支払者(勤務先)。勤務先が保管し、税務署長などから求められた場合以外は税務署に出す必要はない
- 内容が変わったとき:異動の日後、最初に給与の支払を受ける日の前日までに、異動の内容を書いた申告書を出す
- 2か所以上から給与をもらう人:いずれか1か所にしか提出できない
国内で給与を受け取る居住者は、配偶者や扶養親族の有無にかかわらず、原則としてこの申告をしなければなりません。申告しない場合は、月々の源泉徴収で受けられる控除が受けられず、年末調整も行われません。なお、税額表が日額表の丙欄とされる人は提出する必要はありません。
令和9年分の主な記載項目と所得要件
所得税の源泉徴収で控除の対象を判定する「令和9年中の所得の見積額」には、退職所得を含めた合計所得金額の見積額を記入します。一方、申告書下段の「住民税に関する事項」欄では、退職所得を除いた所得の見積額を記入します。「退職所得を除く」という注記は住民税欄のもので、所得税用のA・B欄などに一律に当てはめるものではありません。主な区分と条件は次のとおりです。
| 区分 | 主な条件(令和9年分) |
|---|---|
| 源泉控除対象配偶者 | 本人の合計所得金額の見積額が900万円以下で、生計を一にする配偶者の合計所得金額の見積額が95万円以下 |
| 源泉控除対象親族(居住者) | 16歳以上(平成24年1月1日以前生まれ)の控除対象扶養親族、または特定親族のうち合計所得金額の見積額が100万円以下の人 |
| 老人扶養親族 | 昭和33年1月1日以前生まれ |
| 特定扶養親族 | 平成17年1月2日〜平成21年1月1日生まれで、合計所得金額の見積額が62万円以下 |
| 特定親族(制度上の範囲) | 平成17年1月2日〜平成21年1月1日生まれで、合計所得金額の見積額が62万円超123万円以下 |
| うち源泉控除対象となる特定親族 | 上記の特定親族のうち、合計所得金額の見積額が100万円以下の人 |
| 16歳未満の扶養親族 | 平成24年1月2日以後生まれ(住民税に関する事項の欄に記載) |
扶養親族や同一生計配偶者の所得要件は62万円以下です。特定親族自体は所得62万円超123万円以下ですが、この申告書の源泉控除対象親族として記載するのは、そのうち所得100万円以下の人です。所得100万円を超えて123万円以下の人も、要件を満たせば年末調整の特定親族特別控除の対象となるため、別途「給与所得者の特定親族特別控除申告書」で申告します。特定親族は扶養親族には当たらないため、障害者控除の対象にはなりません。
給与収入でいうといくらまで?
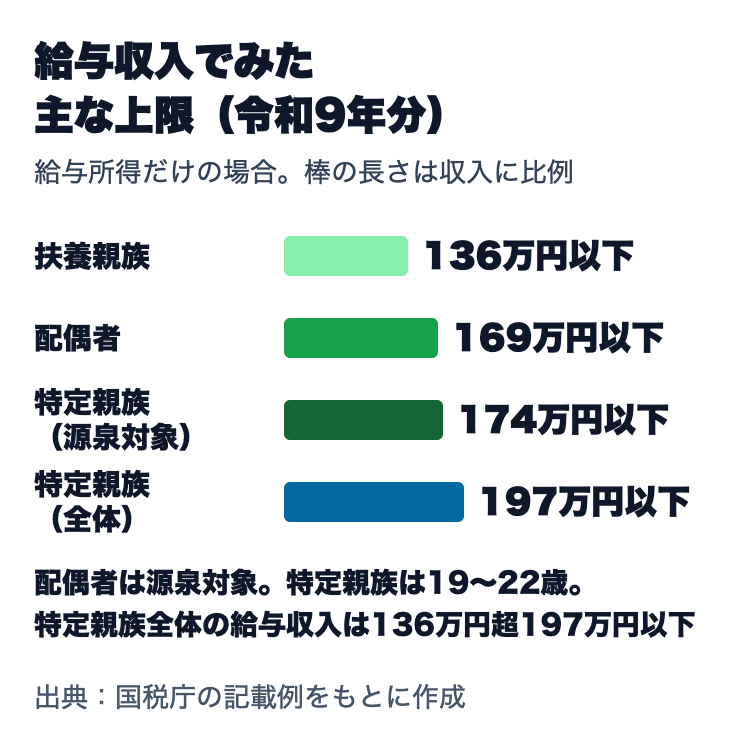
所得の見積額は「収入」ではなく「所得」で判定します。給与収入だけの場合、国税庁の記載例では給与の収入金額と所得金額の関係が次のように示されています。
| 給与の収入金額 | 所得金額 | 主な目安 |
|---|---|---|
| 1,360,000円 | 620,000円 | 扶養親族・特定扶養親族の上限 |
| 1,690,000円 | 950,000円 | 源泉控除対象配偶者の上限 |
| 1,740,000円 | 1,000,000円 | 源泉控除対象となる特定親族の上限 |
| 1,970,000円 | 1,230,000円 | 特定親族自体の上限 |
たとえば、配偶者のパート収入が令和9年に給与だけで169万円以下になる見込みなら、源泉控除対象配偶者に当たります。19歳以上23歳未満の子のアルバイト収入が給与だけで136万円以下なら特定扶養親族、136万円を超えて197万円以下なら特定親族で、このうち174万円以下なら源泉控除対象となる特定親族です。また、本人の所得の見積額900万円は、給与収入だけの場合、所得金額調整控除の適用を受けない場合で10,950,000円、受ける場合で11,100,000円に当たります。
前年と変わらなければ「簡易な申告書」も
令和9年分の申告書に書くべき事項が、前年に勤務先へ提出した令和8年分の申告書の内容から変わらない場合は、記載に代えて、異動がない旨を記載した申告書を提出できます。これを「簡易な申告書」といいます。勤務先の指示にもとづいて簡易な申告書を出せる場合は、国税庁の「簡易な申告書」の記載例を確認しましょう。
書くときの注意点
- 個人番号:本人や配偶者・親族の個人番号を書く必要がありますが、一定の要件のもとで記載が不要な場合があるため、勤務先に確認します。
- 非居住者の親族:国外に住む親族について扶養控除などを受ける場合は、親族関係書類などの添付が必要です。年末調整で控除を受ける場合は送金関係書類も必要になります。
- 配偶者控除は別の申告書も必要:年末調整で配偶者控除・配偶者特別控除を受けるには、この申告書への記載の有無に関わらず「給与所得者の配偶者控除等申告書」の提出が必要です。
- 勤労学生:勤労学生に当たる旨を書いた場合は、それを証する書類を添付します。
- 年の途中の変化:結婚や出生、子の収入の見込みが変わったときは、異動の内容を書いた申告書を出し直します。
令和8年分の年末調整全体の変更点は年末調整の変更点の記事、19歳以上23歳未満の子の控除額は特定親族特別控除の記事、生命保険料などの申告は保険料控除申告書の記事、ひとり親・寡婦の要件はひとり親控除の記事で解説しています。
まとめ:令和9年分は「95万円」「62万円」と、特定親族の「123万円」「100万円」を区別
- 扶養控除等申告書は、その年の最初の給与の支払日の前日までに勤務先へ提出します。出さないと源泉徴収で控除が受けられず、年末調整も行われません。
- 令和9年分では、源泉控除対象配偶者は所得の見積額95万円以下(給与収入だけなら169万円以下)、扶養親族は62万円以下(同136万円以下)です。
- 19歳以上23歳未満の子で所得の見積額が62万円超123万円以下なら特定親族です。このうち100万円以下の人を、源泉控除対象となる特定親族として記載します。100万円超123万円以下の場合は、年末調整での特定親族特別控除の申告を確認しましょう。
- 前年と内容が変わらなければ、勤務先の指示にもとづいて「簡易な申告書」を出せる場合があります。
本記事は情報提供を目的としており、特定の金融商品の売買を推奨するものではありません。記載方法は勤務先の案内や国税庁の記載例で確認してください。