「会社の財形貯蓄って入ったほうがいい?」「一般・年金・住宅の違いが分からない」。財形貯蓄は、給与から天引きで積み立てる勤め先の制度です。種類によって使い道の自由度と税金の扱いが大きく違います。
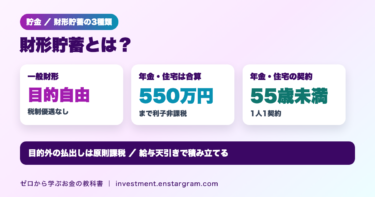
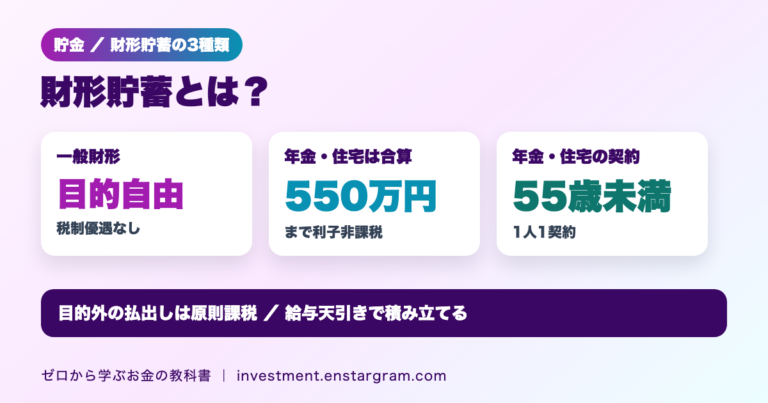
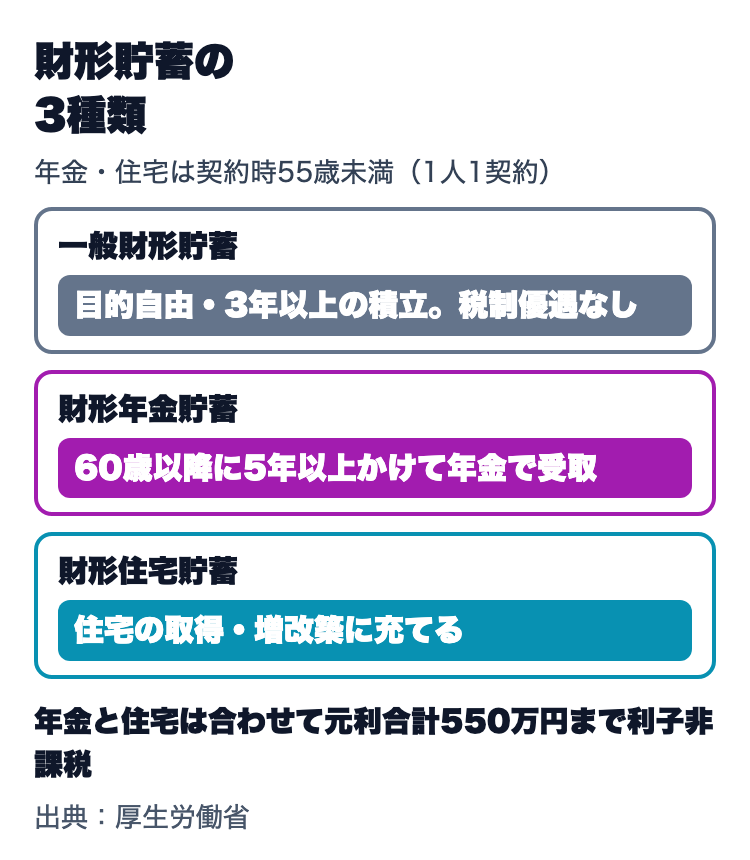
結論:厚生労働省によると、財形貯蓄は「一般財形貯蓄」「財形年金貯蓄」「財形住宅貯蓄」の3種類です。一般財形は使い道が自由ですが税制優遇はありません。財形年金と財形住宅は契約時に55歳未満の人が対象で、2つを合わせて元利合計550万円までの利子等が非課税になります。ただし、目的外で払い出すと原則として課税されます。
この記事では、厚生労働省の資料をもとに、3種類の違い、非課税の上限、払出しや転職のときの注意点、財形持家融資の条件を整理します。
財形貯蓄の3種類の違い
財形貯蓄は、勤労者が金融機関と契約し、事業主が賃金から天引きして預け入れる仕組みです。始めるには、勤め先に財形貯蓄制度が導入されている必要があります。
| 種類 | 目的 | 主な条件 | 税制優遇 |
|---|---|---|---|
| 一般財形貯蓄 | 自由 | 3年以上の積立。年齢制限なし、複数契約可 | なし |
| 財形年金貯蓄 | 60歳以降に年金で受取 | 55歳未満で契約(1人1契約)、5年以上の積立 | 住宅と合算で550万円まで利子非課税 |
| 財形住宅貯蓄 | 住宅の取得・増改築 | 55歳未満で契約(1人1契約)、5年以上の積立 | 年金と合算で550万円まで利子非課税 |
財形年金貯蓄は、60歳以降の契約で決めた時期から5年以上の期間にわたって年金として受け取ります。年金の支払いが終わるまで非課税の扱いが続きます。厚生労働省は、月々1,000円から積立できるとしています。
非課税になるのは元利合計550万円まで
財形年金貯蓄と財形住宅貯蓄は、合わせて元利合計550万円から生じる利子等が非課税です。財形年金貯蓄のうち、生命保険・損害保険の保険料などで積み立てるものは、払込みベースで385万円までです。
通常、預金の利子には税金がかかります。仕組みは預金の利息にかかる税金の記事で解説しています。非課税の上限は、平成6年に500万円から550万円へ引き上げられてから変わっていません。厚生労働省の審議会(令和8年7月15日)では、物価や賃金、住宅価格の動きを踏まえた非課税限度額のあり方や、55歳未満という加入開始年齢の上限のあり方が論点として示されています。現時点では検討段階で、制度が変わったわけではありません。
払出し・中断・転職のときの注意点
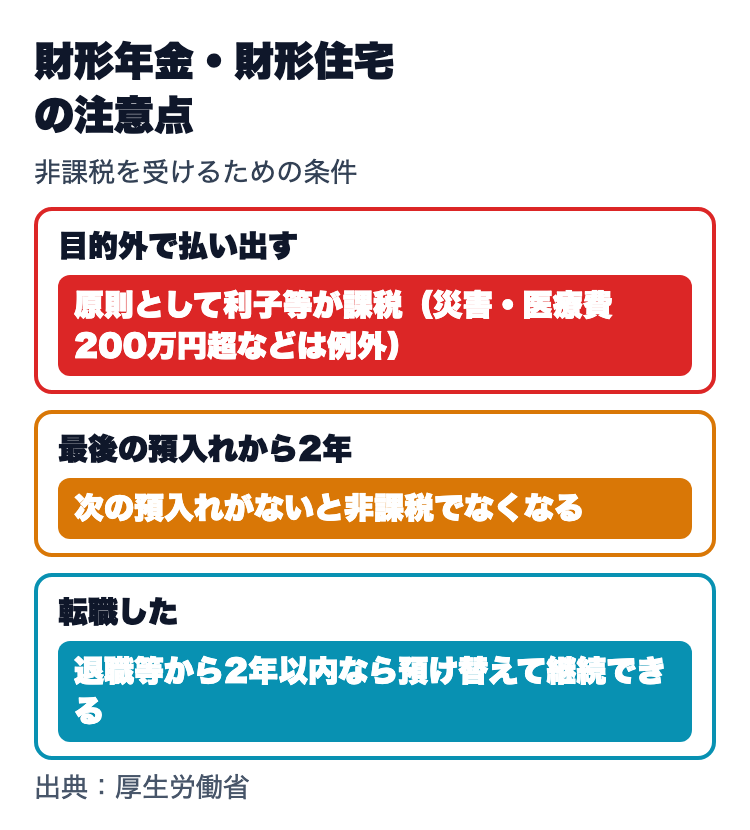
目的外の払出しは原則課税
一般財形貯蓄は理由を問わず払い出せます。一方、財形年金貯蓄と財形住宅貯蓄は、目的外で払い出すと基本的に利子等が課税の対象になります。ただし、厚生労働省によると次のような理由なら、税務署の確認を受けて非課税で払い出せます。
- 本人または生計を一にする親族の家屋が災害などの被害を受けた
- 本人または生計を一にする親族の医療費の年間合計額が200万円を超えた
- 本人が所得税法上の一定の寡婦・寡夫、または特別障害者に当てはまることになった
- 本人が雇用保険の特定受給資格者・特定理由離職者になった
積立が2年止まると非課税でなくなる
財形年金貯蓄と財形住宅貯蓄は、最後の天引きによる預入日から次の預入れがないまま2年が経つと、非課税の扱いを受けられなくなります。産前産後休業や3歳未満の子の育児休業を取るときは、休業前に申告書を出せば非課税での積立を続けられます。海外に1年以上住む転勤では、出国までに手続きをすれば最大7年間、非課税のまま積立を中断できます。
転職・退職したとき
転職先にも財形貯蓄制度があれば、手続きをして続けられます。同じ金融機関の取扱いがない場合も、退職等の日から2年以内なら別の金融機関に預け替えて続けられます。退職して勤労者でなくなると新たな積立はできず、財形年金・財形住宅は退職後一定期間が経つと課税扱いになります。
財形住宅貯蓄で払い出せる住宅の条件
財形住宅貯蓄を非課税で払い出せるのは、持家としての住宅の取得や増改築などの費用です。住宅を取得する場合、厚生労働省の資料では床面積が40平方メートル以上であること、耐震構造でない既存住宅は昭和57年1月1日以後に建築されたものであることなどが要件です。住宅ローン控除と合わせて考える人は住宅ローン控除の記事もご覧ください。
財形持家融資の条件
財形貯蓄(一般・年金・住宅のいずれでも)を1年以上続け、残高が50万円以上ある人は、残高の10倍(上限4,000万円)の範囲で住宅取得やリフォームの資金を借りられる財形持家融資を利用できます。財形持家転貸融資の金利は、令和8年10月1日からの5年固定で年2.83%(通常金利)です。
利用者は減少傾向、それでも向いている人
厚生労働省によると、令和7年度末の財形貯蓄の契約件数は526万件、貯蓄残高は12兆5,075億円で、前年度と比べて件数は93.4%、残高は92.3%でした。
給与天引きのため、手元にお金が入る前に貯蓄に回せるのが財形の特徴です。生活費とは別に貯める仕組みを作りたい人や、住宅取得の予定がある人には選択肢になります。一方、財形年金・財形住宅は目的外に使うと課税されるため、急な出費に備えるお金は別に用意しておくと安心です。目安は生活防衛資金の記事で解説しています。
よくある疑問
Q. パートや再雇用でも財形貯蓄はできる?
A. 厚生労働省によると、財形貯蓄は事業主に雇用される人なら利用でき、雇用形態や就業形態による限定はありません。ただし、財形年金貯蓄と財形住宅貯蓄は、勤め先に「給与所得者の扶養控除等申告書」を提出していることが要件です。
Q. 別の金融機関の財形商品に移せる?
A. 一般財形貯蓄は3年以上保有していれば預け替えができます。財形年金貯蓄と財形住宅貯蓄は、転退職や金融機関の業務廃止などの場合を除き、任意の預け替えはできません。
Q. 勤め先に制度があるか分からない
A. 職場の人事・福利厚生の担当者に確認します。制度を職場に導入するには、賃金から控除するための労使の合意が必要です。
まとめ:財形年金・住宅は550万円まで非課税、目的外の払出しに注意
- 財形貯蓄は一般・年金・住宅の3種類。一般は使い道が自由で税制優遇なし、年金・住宅は55歳未満で契約します。
- 財形年金と財形住宅は合わせて元利合計550万円まで利子等が非課税です(保険型の年金は払込み385万円まで)。
- 目的外の払出しは原則課税で、積立が2年止まると非課税でなくなります。
- 1年以上・残高50万円以上で、残高の10倍(上限4,000万円)まで財形持家融資を利用できます。
本記事は情報提供を目的としており、特定の金融商品の売買を推奨するものではありません。取扱商品や手続きは勤め先と金融機関によって異なるため、職場の担当者や金融機関に確認してください。