「iDeCoは何歳から受け取れる?」「一時金と年金、どちらで受け取るのがいい?」。iDeCo(個人型確定拠出年金)は掛金が所得控除になる点が注目されがちですが、受け取り方によってかかる税金が変わります。60歳が近づいてから慌てないよう、受け取りのルールを早めに知っておきましょう。
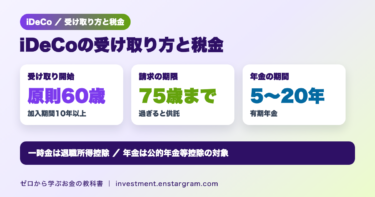
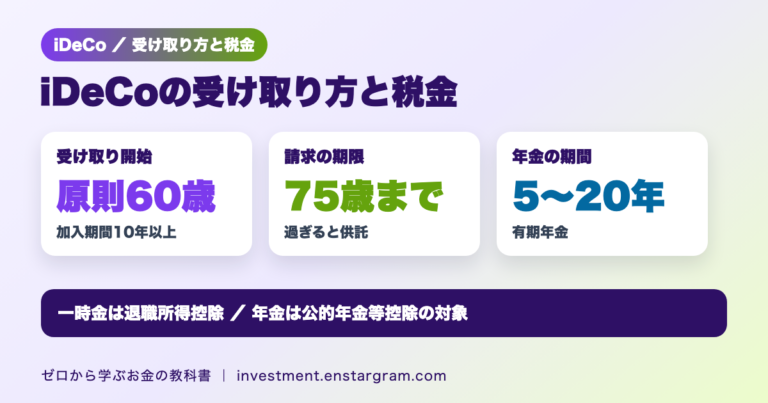
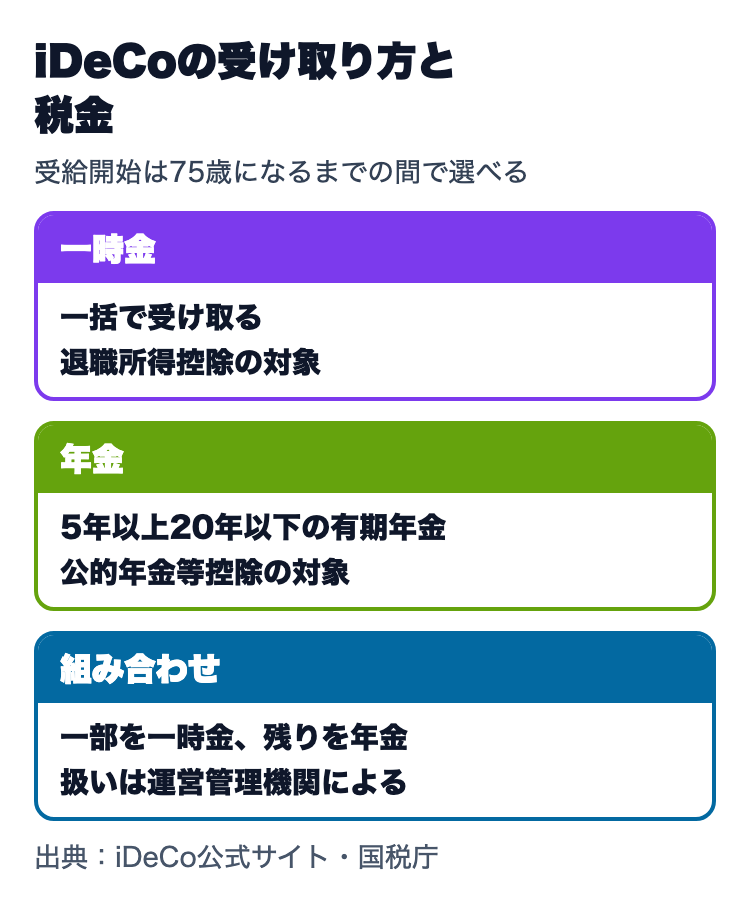
結論:iDeCo公式サイト(国民年金基金連合会)によると、iDeCoの老齢給付金は原則60歳から受け取れますが、60歳から受け取るには通算加入者等期間が10年以上必要です。受け取り方は一時金・年金(5年以上20年以下の有期年金)・両方の組み合わせ(運営管理機関による)があり、受給開始は75歳になるまでの間で選べます。年金として受け取る場合は「公的年金等控除」、一時金の場合は「退職所得控除」の対象です。75歳までに請求しないと法務局に供託されます。
この記事では、iDeCo公式サイトと国税庁の資料をもとに、受け取れる年齢、3つの受け取り方、税金の計算、手続きの注意点を整理します。
iDeCoは何歳から受け取れる?
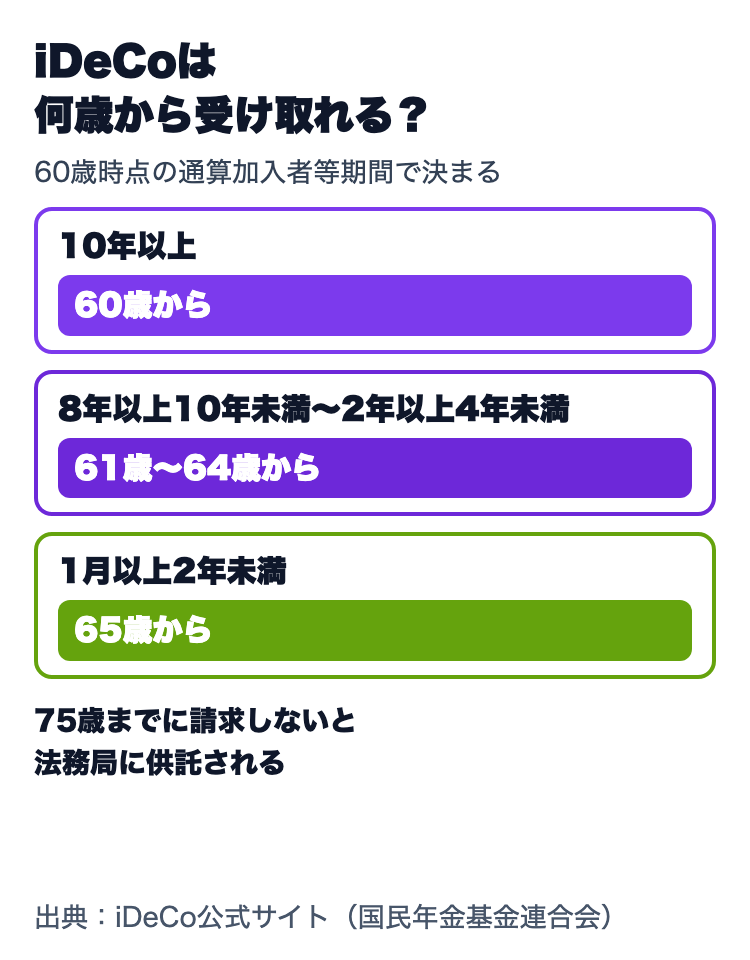
老齢給付金は原則60歳から受け取れます。ただし、60歳になるまでの確定拠出年金の通算加入者等期間が10年に満たない場合は、受け取れる年齢が繰り下げられます。
| 通算加入者等期間 | 受給可能な年齢 |
|---|---|
| 10年以上 | 60歳 |
| 8年以上10年未満 | 61歳 |
| 6年以上8年未満 | 62歳 |
| 4年以上6年未満 | 63歳 |
| 2年以上4年未満 | 64歳 |
| 1月以上2年未満 | 65歳 |
60歳以上で初めてiDeCoに加入した人は、通算加入者等期間がなくても、加入から5年を経過した日から受給できます。また、受給の請求は75歳までに行う必要があり、請求しなかった場合は法務局に供託されます。
受け取り方は3通り
- 一時金として一括で受け取る:受給権が発生する年齢(原則60歳)に到達したら、75歳になるまでの間に一括で受け取れる
- 年金として受け取る:5年以上20年以下の有期年金として、運営管理機関が定める方法で受け取る。運営管理機関によっては終身年金を選べる場合もある。受給開始は75歳になるまでの間で選べる
- 一時金と年金を組み合わせる:受給権が発生した時点で一部を一時金、残りを年金で受け取る。扱いは運営管理機関によるため、加入先に確認する
受け取りを始めるときは、記録関連運営管理機関(RK)に裁定の請求を行います。RKの連絡先は、定期的に届く「年金資産の残高の通知」などに書かれています。
受け取るときの税金:一時金は退職所得、年金は公的年金等控除
iDeCo公式サイトによると、年金として受け取る場合は「公的年金等控除」、一時金の場合は「退職所得控除」の対象です。国税庁も、個人型年金規約にもとづいて老齢給付金として支給される一時金は退職所得とみなされると説明しています。
一時金の場合:退職所得の金額は「(収入金額−退職所得控除額)×1/2」で計算します。退職所得控除額は次のとおりです。
| 勤続年数(A) | 退職所得控除額 |
|---|---|
| 20年以下 | 40万円×A(80万円に満たない場合は80万円) |
| 20年超 | 800万円+70万円×(A−20年) |
表の「勤続年数A」とは:原則として、企業型DC・iDeCoで掛金を拠出した期間と、他の退職金・年金制度からの資産移換に伴って算入される期間などを基に計算します。重複する期間は二重に数えず、1年未満の端数は1年に切り上げます。会社に勤めた年数をそのまま使うわけではなく、運用指図者期間も含む受給資格の「通算加入者等期間」とも必ずしも一致しません。実際に算入する期間は記録関連運営管理機関(RK)で確認してください。(出典:SBIベネフィット・システムズ「通算加入者等期間と勤続期間の違い」)
たとえば、退職所得控除額が800万円の場合に一時金1,000万円を受け取ると、(1,000万円−800万円)×1/2=100万円が退職所得になります。一時金が控除額以下なら、退職所得は生じません。前年以前に退職金を受け取ったことがある場合や、同じ年に2か所以上から退職金を受け取る場合などは、控除額の計算が異なることがあります。会社の退職金と受け取る時期が近い人は、計算方法を税務署などで確認しましょう。
年金の場合:公的年金等にかかる雑所得は、年金の収入金額から公的年金等控除額を差し引いて計算します。国税庁によると、雑所得の金額は年齢の区分と「公的年金等の収入金額の合計額」に応じた計算式で求めるため、ほかに受け取る公的年金等の額によって税金が変わることがあります。
受け取り方を選ぶときの注意点
- 75歳までに請求:請求しないと法務局に供託されます。
- 年金受け取りの期間:有期年金は5年以上20年以下です。終身年金や一時金との組み合わせができるかは運営管理機関によります。
- 受け取りを始めた後は加入できない:iDeCoの老齢給付金を受給している人や受給したことがある人(一括受け取りを含む)は、iDeCoに加入できません。
- 障害給付金・死亡一時金:障害基礎年金を受給できる障害の状態になったときは障害給付金として受け取れます。加入者などが亡くなった場合は遺族が死亡一時金を受給でき、死亡日から5年を経過しても請求がない場合は相続財産の扱いになります。
退職所得控除の計算例は退職所得控除の記事、掛金の上限引き上げはiDeCoの上限引き上げの記事、年末調整での掛金の申告はiDeCoの年末調整の記事、公的年金の受け取り時期は年金の繰下げ受給の記事で解説しています。
まとめ:60歳から75歳までの間に、受け取り方と時期を選ぶ
- iDeCoの老齢給付金は原則60歳から受け取れます。60歳から受け取るには通算加入者等期間10年以上が必要で、短い場合は61歳〜65歳に繰り下がります。
- 受け取り方は一時金・年金(5年以上20年以下)・組み合わせの3通りで、受給開始は75歳までの間で選べます。
- 一時金は退職所得控除、年金は公的年金等控除の対象です。一時金の退職所得は(収入金額−退職所得控除額)×1/2です。
- 75歳までに請求しないと法務局に供託されます。組み合わせや終身年金の扱いは運営管理機関に確認しましょう。
本記事は情報提供を目的としており、特定の金融商品の売買を推奨するものではありません。受け取り方の手続きは、加入している運営管理機関で確認してください。