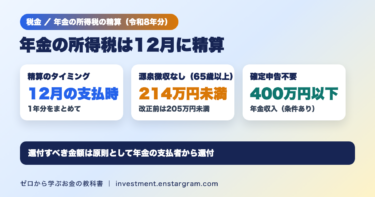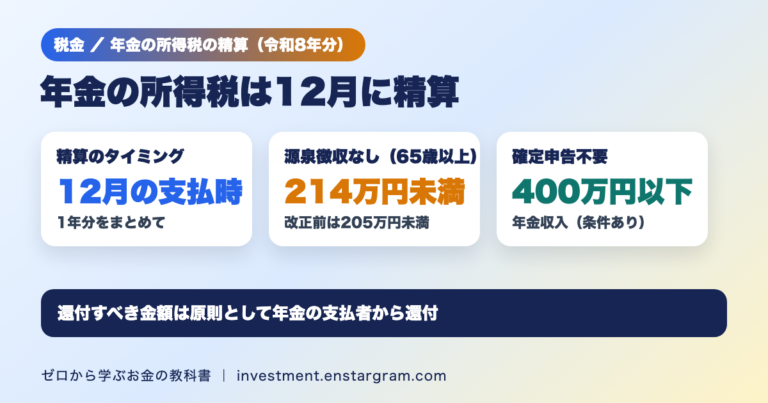
「今年の12月は年金の振込額がいつもと違うかもしれないって本当?」「年金をもらっていると確定申告は必要?」。令和8年度の税制改正で所得税の基礎控除が引き上げられたことにともない、令和8年分の年金から差し引かれている所得税は、12月の支払時に1年分まとめて精算されます。
結論:日本年金機構と国税庁によると、令和8年分の公的年金の所得税は、11月の支払までは改正前の基礎的控除額で源泉徴収し、12月の支払時に改正後の基礎的控除額で計算した1年分の税額と精算します。還付すべき金額が生じる場合は、原則として年金の支払者から還付されます。また、公的年金等の収入が400万円以下で、それ以外の所得が20万円以下の人は、確定申告をする必要はありません(還付を受けるための申告はできます)。
この記事では、日本年金機構と国税庁の資料をもとに、12月の精算の仕組み、精算の対象になる年金、確定申告が不要な人と申告したほうがよい人を整理します。
年金から差し引かれる所得税の基本
老齢年金などの公的年金等は雑所得として所得税の対象です。年金を受け取るときは、原則として年金の額から一定の控除額を差し引いた金額に5.105%を掛けた金額が源泉徴収されます。
令和8年度の税制改正で基礎控除が引き上げられたことにともない、年金の源泉徴収の対象とならない年金額は、65歳以上で205万円未満から214万円未満に、65歳未満で155万円未満から164万円未満に引き上げられました。
令和8年12月の精算とは?還付されることも
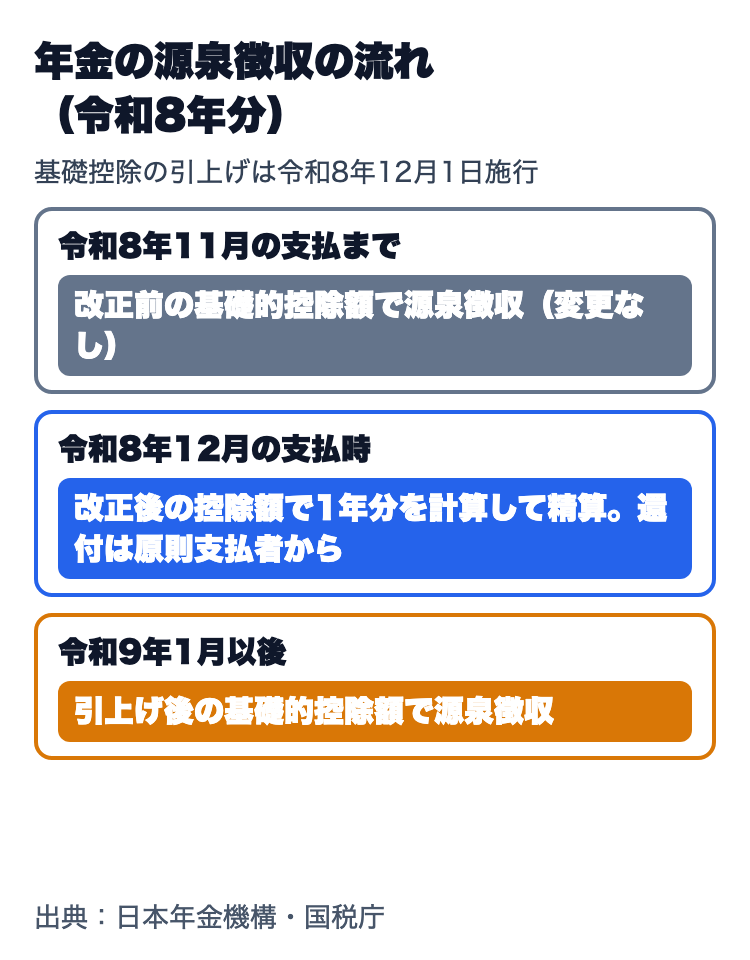
国税庁によると、基礎控除の引上げなどは令和8年12月1日に施行され、令和8年分以後の所得税に適用されます。そのため令和8年分の年金は、次の流れで源泉徴収されます。
- 令和8年11月の支払まで:改正前の基礎的控除額を用いて源泉徴収(変更なし)
- 令和8年12月の支払時:改正後の基礎的控除額で1年分の税額を計算し、すでに源泉徴収した税額と精算
- 還付が生じる場合:原則として、年金の支払者から還付
- 令和9年1月以後の支払:引上げ後の基礎的控除額で源泉徴収
源泉徴収税額の計算に使う基礎的控除額(1か月あたり)は、たとえば次のように変わります。
| 受給者(その年の年金額) | 令和8年の各月の支払時(参考) | 令和8年12月の精算時 |
|---|---|---|
| 65歳以上:242万円以下(2階部分のみの場合は163万円以下) | 月割額×25%+105,000円(最低175,000円) | 月割額×25%+110,000円(最低180,000円) |
| 65歳以上:242万円超(2階部分のみの場合は163万円超) | 月割額×25%+100,000円(最低165,000円) | 月割額×25%+110,000円(最低180,000円) |
| 65歳未満:213万円以下 | 月割額×25%+105,000円(最低130,000円) | 月割額×25%+110,000円(最低140,000円) |
| 65歳未満:213万円超 | 月割額×25%+100,000円(最低125,000円) | 月割額×25%+110,000円(最低140,000円) |
令和8年12月の精算時は、年金額が242万円(65歳未満は213万円)を超える人も、同じ年齢区分の「月割額×25%+110,000円」と最低額(65歳以上は180,000円、65歳未満は140,000円)で計算します。年金額で控除額が分かれるのは、令和8年の各月の支払時です。実際にいくら還付されるかは、年金額や扶養親族等申告書の内容によって変わります。
精算の対象になる年金・ならない年金
- 対象:厚生労働大臣が支給する公的年金等、国家公務員共済組合連合会や地方公務員共済組合などが支給する公的年金等、恩給など
- 対象外:確定給付企業年金法にもとづいて支給される年金等
- 12月に支払がない場合:精算の対象になりません。令和8年分の年金で源泉徴収された税額がある場合は、確定申告をして精算できます。
また、改正により扶養親族等の所得要件が62万円に引き上げられました。年金を受け取っている人が、令和8年分で新たに要件を満たした配偶者や親族について扶養控除などを受けるには、原則として確定申告が必要です。来年分の申告書の書き方は年金の扶養親族等申告書の記事で解説しています。
確定申告が不要な人・したほうがよい人
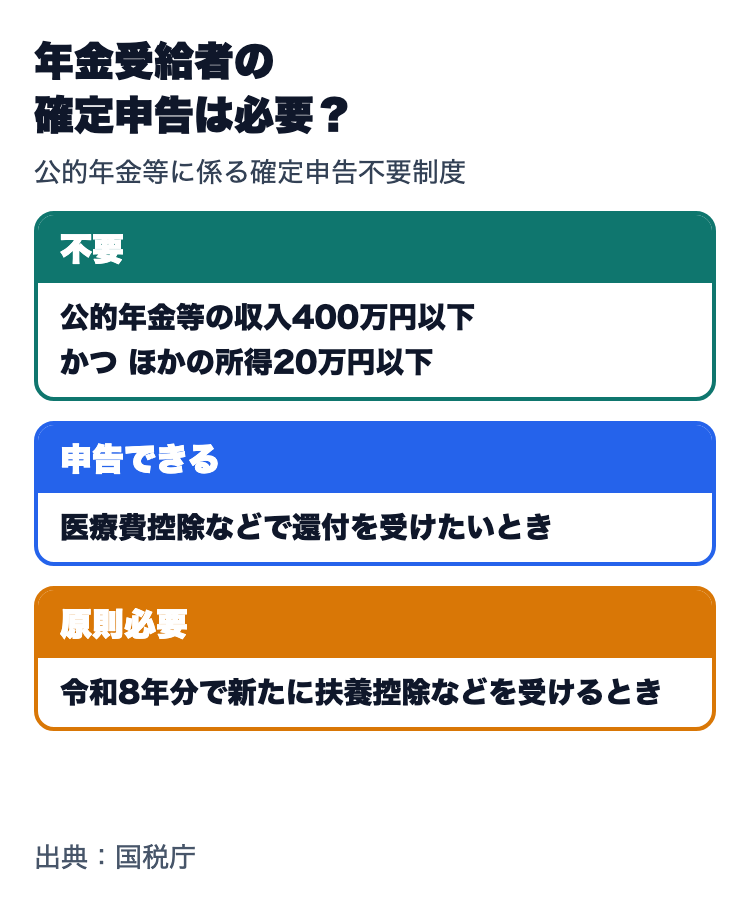
国税庁によると、その年の公的年金等の収入金額が400万円以下で、かつ公的年金等に係る雑所得以外の所得金額が20万円以下の場合は、確定申告の必要はありません(公的年金等に係る確定申告不要制度)。
| ケース | 確定申告 |
|---|---|
| 年金収入400万円以下、ほかの所得20万円以下 | 不要(申告不要制度) |
| 上記に当てはまるが、医療費控除などで還付を受けたい | 還付申告ができる |
| 令和8年分で新たに扶養控除などを受けたい | 原則として必要 |
| 12月に年金の支払がなく、源泉徴収された税額がある | 確定申告で精算できる |
確定申告が不要な場合でも、住民税の申告が必要な場合があります。また、外国の制度にもとづく年金など源泉徴収の対象とならない年金を受け取っている人は、申告不要制度を使えません。
医療費が多くかかった年は医療費控除の記事、年金と給料を両方受け取る人は在職老齢年金の記事、会社員の年末調整の変更点は年末調整の変更点の記事もご覧ください。
令和9年からの源泉徴収の変更点
令和9年1月1日以後に生ずる所得については、復興特別所得税の税率が1.1%に引き下げられ、防衛特別所得税(源泉徴収すべき所得税の額の1%相当額)があわせて源泉徴収されます。また、令和9年1月以後に支払われる年金は、引上げ後の基礎的控除額で源泉徴収税額が計算されます。年金の振込通知書や源泉徴収票で、差し引かれた税額を確認しておきましょう。
よくある疑問
Q. 12月の年金で、必ずお金が戻ってくる?
A. 必ずではありません。12月の支払時の精算で還付すべき金額が生じる場合に、原則として還付されます。もともと源泉徴収されていない人は、精算で戻る税額はありません。
Q. 企業年金の所得税も12月に精算される?
A. 確定給付企業年金法にもとづいて支給される年金等は、12月の精算の対象外です。
Q. 確定申告が不要なら、住民税の申告もいらない?
A. 国税庁によると、公的年金等以外の所得金額が20万円以下で確定申告の必要がない場合でも、住民税の申告が必要な場合があります。住んでいる市区町村に確認しましょう。
まとめ:12月の年金で1年分の所得税を精算、還付がある場合も
- 令和8年分の年金の所得税は、12月の支払時に改正後の基礎的控除額で精算され、還付すべき金額は原則として支払者から還付されます。
- 源泉徴収の対象にならない年金額は、65歳以上で214万円未満、65歳未満で164万円未満に引き上げられました。
- 確定給付企業年金法の年金は精算の対象外です。新たに扶養控除などを受ける場合は原則として確定申告が必要です。
- 年金収入400万円以下・ほかの所得20万円以下なら確定申告は不要ですが、還付申告はできます。
本記事は情報提供を目的としており、特定の金融商品の売買を推奨するものではありません。個別の税額や申告の要否は、税務署や年金事務所で確認してください。