給与明細で毎月引かれている「住民税」。所得税とは計算のしかたも、納める時期も違います。仕組みを知っておくと、転職した年や、株の配当を受け取ったときの税金も理解しやすくなります。
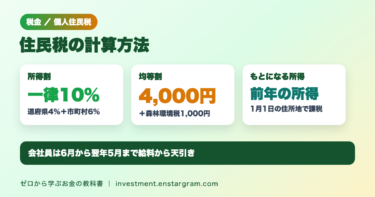
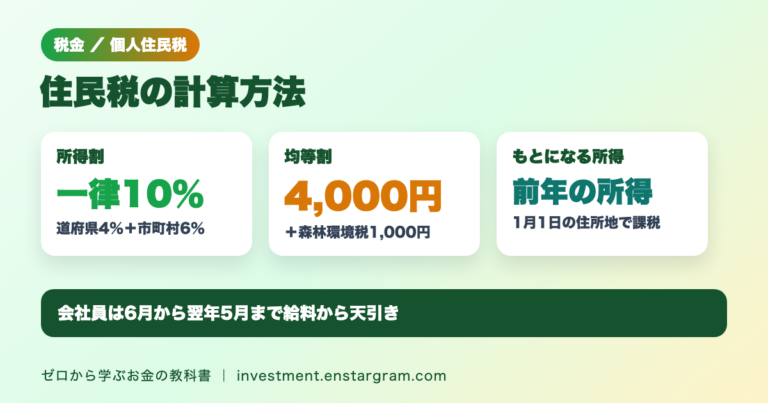
結論:個人住民税は、前年1年間の所得をもとに計算する地方税で、所得に応じた「所得割」と定額の「均等割」があります。所得割の標準的な税率は、所得税のように段階的ではなく一律10%(道府県民税4%・市町村民税6%)です。均等割は4,000円(道府県民税1,000円・市町村民税3,000円)で、あわせて森林環境税(国税)1,000円が徴収されます。例えば課税所得金額が300万円なら、所得割は税額控除前で30万円です。会社員は6月から翌年5月まで、毎月の給料から天引きされます。
この記事では、総務省と東京都主税局の資料にもとづき、住民税の計算方法、計算例、納める時期、所得税との違いを解説します。
住民税(個人住民税)とは
総務省は、個人住民税を「地域社会の会費」的な性格を持つ、その地域に住む個人に課する地方税と説明しています。都道府県分と市町村分があり、納めるときは市町村に合計額を納めます。
- 課税される人:その年の1月1日時点で、市町村(都道府県)に住所がある人
- もとになる所得:前年の1月1日から12月31日までの所得
- 2つの部分:所得に応じた負担の「所得割」と、所得にかかわらず定額の「均等割」
住民税は前年の所得で計算されるため、会社を辞めて収入が減った年にも、前年の所得にもとづく住民税を納めることになります。
所得割と均等割の税率
総務省と東京都主税局の資料にもとづく標準的な税率は次のとおりです。
| 区分 | 道府県民税 | 市町村民税 | 合計 |
|---|---|---|---|
| 所得割 | 4% | 6% | 10% |
| 均等割 | 1,000円 | 3,000円 | 4,000円 |
- 政令指定都市:所得割は道府県民税が2%、市民税が8%で、合計は同じ10%です。
- 森林環境税:2024(令和6)年度から、個人住民税の均等割とあわせて、国税の森林環境税1,000円が徴収されます。
- 自治体ごとの違い:総務省は、都道府県や市町村はこれらの基準を踏まえて自らの判断で税率を定めると説明しています。正確な税額は住んでいる自治体の通知で確認しましょう。
住民税の計算方法
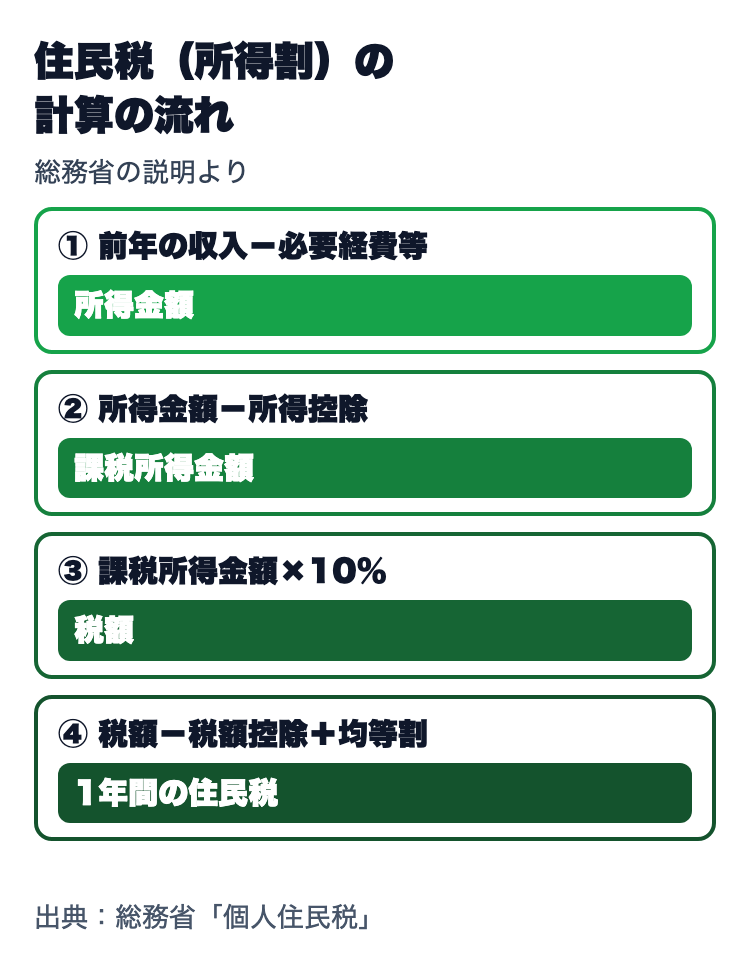
総務省の説明では、所得割は次の4つの段階で計算します。
- 前年中の収入から必要経費等を差し引いて「所得金額」を出す
- 所得金額から基礎控除や扶養控除などの「所得控除」を引いて「課税所得金額」を出す
- 課税所得金額に税率10%を掛ける
- 計算した税額から、住宅ローンの控除や寄附金の控除などの「税額控除」を引く
これに均等割を加えたものが、1年間の住民税になります。会社員の場合、給与所得は「収入金額−給与所得控除額」で計算します。
計算例:課税所得金額300万円の場合
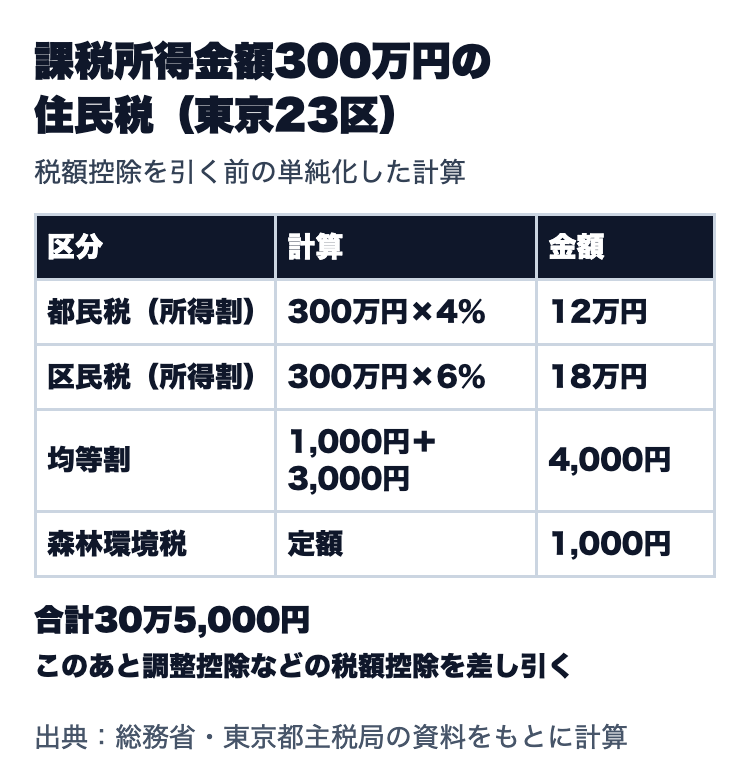
東京23区に住み、課税所得金額が300万円の場合の例です(税額控除を引く前の金額で、説明用の単純化した計算です)。
| 項目 | 計算 | 金額 |
|---|---|---|
| 都民税(所得割) | 300万円×4% | 12万円 |
| 区民税(所得割) | 300万円×6% | 18万円 |
| 均等割 | 1,000円+3,000円 | 4,000円 |
| 森林環境税 | 定額 | 1,000円 |
| 合計 | — | 30万5,000円 |
実際には、このあと調整控除などの税額控除が差し引かれます。東京都主税局は、調整控除を、所得税と住民税の人的控除額の差にもとづく負担増を調整するために所得割額から減額するものと説明しています。
所得税との違い
- 税率:所得税は所得が増えるほど税率が上がる超過累進税率(5〜45%)ですが、住民税の所得割は一律10%です。所得税の税率は所得税の税率の記事で解説しています。
- 所得控除の金額:所得控除の種類は基本的に所得税と同じですが、総務省は、所得税の方が住民税よりも控除額が大きいものが多いと説明しています。そのため、同じ人でも所得税と住民税では課税所得金額が違います。
- 対象の年:所得税はその年の所得に対して源泉徴収や確定申告で納めますが、住民税は前年の所得をもとに、翌年度に納めます。会社員で確定申告が必要になるケースは会社員の確定申告の記事で解説しています。
住民税を納める時期と方法
住民税の納め方には、「特別徴収」と「普通徴収」があります。
| 納め方 | 対象 | 時期 |
|---|---|---|
| 特別徴収(給与) | 会社員など給与所得者 | 6月から翌年5月までの毎月の給料から天引き |
| 特別徴収(年金) | 65歳以上の公的年金受給者など | 公的年金から天引き |
| 普通徴収 | その他の人(自営業など) | 納税通知書で年4回に分けて納める |
会社員の住民税は、会社が給料から天引きして市町村に納めます。総務省によると、特別徴収税額の通知は会社と、会社を経由して会社員に送られます。
住民税がかからない人
東京都主税局によると、東京23区では、同一生計配偶者や扶養親族がいない人は、前年の合計所得金額が45万円以下なら所得割・均等割とも非課税です。給与収入だけの単身者なら、東京都主税局の給与所得控除の表(給与収入190万円以下は65万円)で計算すると、給与収入110万円以下が目安です。なお、令和9年度分からは給与所得控除の最低保障額が74万円に引き上げられます。23区以外では基準が異なる場合があるため、住んでいる市区町村で確認しましょう。
投資の利益にかかる住民税
ここでは、NISA口座以外の課税口座で受け取る上場株式等の売却益と配当について説明します。金融庁によると、NISA口座で投資した金融商品から得られる売却益・配当は非課税で、以下の説明とは扱いが別です。ただし、国内上場株式の配当金をNISA口座で非課税にするには、受取方法を「株式数比例配分方式」(証券会社の口座で受け取る方法)にする必要があります。金融庁の資料では、銀行口座で受け取る方法(登録配当金受領口座方式・個別銘柄指定方式)や、郵便局などで換金する配当金領収証方式では、NISA口座で購入した株式でも配当金は非課税にならないとされています。ETF・REITの分配金も同様です。
上場株式等の売却益:分離課税で住民税5%
東京都主税局の資料では、上場株式等の譲渡所得等は給与などとは別の分離課税で、住民税率は5%(区市町村民税3%・都民税2%)です。源泉徴収ありの特定口座(源泉徴収選択口座)の売却益は、住民税(都民税株式等譲渡所得割)が差し引かれるため、原則として申告は不要です。
上場株式等の配当:課税方式で住民税の扱いが変わる
国税庁によると、配当所得は原則として総合課税の対象ですが、大口株主等が受け取るものを除く上場株式等の配当等は、確定申告をしない「申告不要」や、確定申告で「申告分離課税」を選ぶこともできます。台東区(特別区民税・都民税)の資料では、上場株式等の配当所得等の課税方式と税率は次のとおりです。
| 課税方式 | 住民税 | 所得税等 |
|---|---|---|
| 申告不要 | 5%(配当割として特別徴収) | 15.315% |
| 総合課税 | 10%(特別区民税6%・都民税4%) | 5%〜45%の累進税率(配当控除の適用可) |
| 申告分離課税 | 5%(特別区民税3%・都民税2%) | 15.315% |
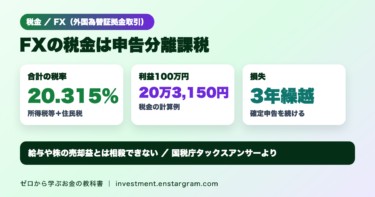
- 申告しない場合:国税庁によると、上場株式等の配当等は、支払いのときに所得税および復興特別所得税15.315%(他に地方税5%)の税率で源泉徴収されます(令和8年4月1日現在の法令等)。あわせて20.315%です。なお、令和9年1月1日以後に生ずる所得は、復興特別所得税の税率が1.1%に引き下げられ、防衛特別所得税(源泉徴収すべき所得税の額の1%相当額)が併せて源泉徴収されます。
- 所得税と住民税で方式は同じ:港区によると、令和6年度(令和5年分)課税以降は、住民税の課税方式を所得税と一致させています。所得税で申告不要を選ぶと住民税も申告不要、所得税で総合課税や分離課税で申告すると住民税も同じ方式になります。申告すると住民税の合計所得金額などに含まれ、扶養控除の判定や国民健康保険料などに影響する場合があります。
- 大口株主等・非上場株式等の配当:大口株主等(発行済株式等の3%以上を持つ人など)が受け取る上場株式等の配当と、上場株式等以外の配当は総合課税の対象で、申告分離課税は選べません。所得税では、1銘柄について1回に受け取る配当が「10万円×配当計算期間の月数(最高12か月)÷12」以下の少額配当なら確定申告不要を選べます。しかし国税庁によると、住民税は、所得税で確定申告不要を選んだ少額配当も他の所得と総合して課税されます。中央区によると、少額配当として税務署へ確定申告をしない場合でも住民税(特別区民税・都民税)の申告が必要で、確定申告書を提出した場合は住民税の申告は必要ありません。
配当の税金と確定申告の方法は配当金の税金の記事で解説しています。
よくある疑問
Q. 新社会人の1年目に住民税が引かれないのはなぜ?
A. 住民税は前年の所得をもとに計算するためです。前年に所得がなかった場合、1年目の住民税は原則としてかかりません。前年に働いた分の住民税は、翌年の6月から天引きが始まります。
Q. ふるさと納税をすると住民税はどうなる?
A. 総務省によると、ふるさと納税は寄附額のうち2,000円を超える部分について、一定の限度まで所得税と個人住民税から差し引く制度です。仕組みはワンストップ特例の記事で解説しています。
Q. 年の途中で引っ越したら、どこに住民税を納める?
A. 住民税は、その年の1月1日時点で住所がある市町村(都道府県)が課税します。年の途中で引っ越しても、その年度の住民税は1月1日に住んでいた自治体に納めます。
まとめ:住民税は前年の所得に一律10%+均等割
- 個人住民税は、前年の所得をもとに計算する地方税で、1月1日時点の住所地で課税されます。
- 所得割の標準税率は一律10%(道府県民税4%・市町村民税6%)、均等割は4,000円で、森林環境税1,000円もあわせて徴収されます。
- 課税所得金額300万円なら、所得割は税額控除前で30万円です。所得控除は所得税より小さいものが多く、課税所得金額は所得税と違います。
- 会社員は6月から翌年5月まで給料から天引き、自営業などは年4回に分けて納めます。課税口座の上場株式等の売却益には住民税5%がかかり、配当は申告不要・総合課税・申告分離課税のどれになるかで住民税の扱いが変わります。
本記事は情報提供を目的としており、特定の金融商品の売買を推奨するものではありません。計算例は説明用の仮の数字で、実際の税額は自治体の通知で確認してください。