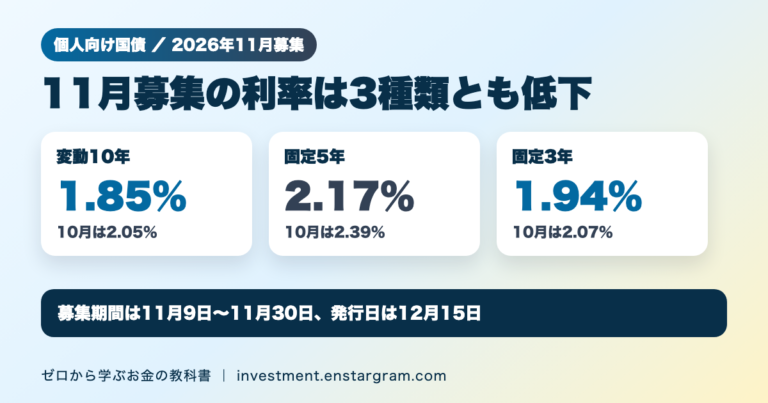
個人向け国債の11月募集が、11月9日から始まりました。財務省が11月6日に発表した発行条件では、3種類とも利率が10月募集より下がっています。どれくらい下がったのか、100万円を買うと利子はいくらになるのかを、財務省の資料をもとに整理します。
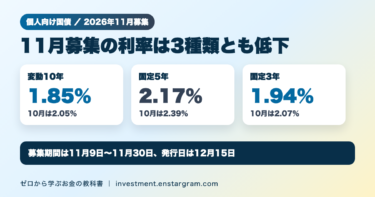
結論:11月募集(12月15日発行)の利率は、変動10年が年1.85%(初回の利子の適用利率)、固定5年が年2.17%、固定3年が年1.94%です。10月募集の2.05%・2.39%・2.07%と比べると、0.13〜0.22ポイント低くなりました。募集期間は11月9日〜11月30日です。
個人向け国債11月募集の発行条件
財務省の報道発表による発行条件は次のとおりです。
| 種類 | 回号 | 利率(年) | 税引後 | 償還期限 |
|---|---|---|---|---|
| 変動10年 | 第200回債 | 1.85%(初回) | 1.4741725% | 2036年12月15日 |
| 固定5年 | 第188回債 | 2.17% | 1.7291645% | 2031年12月15日 |
| 固定3年 | 第198回債 | 1.94% | 1.5458890% | 2029年12月15日 |
- 募集期間:2026年11月9日〜11月30日
- 発行日:2026年12月15日
- 利払日:毎年6月15日と12月15日(年2回)
- 募集価格・償還金額:額面100円につき100円
- 取扱機関:証券会社や銀行など871機関
税引後の利率は、利子にかかる税金20.315%を差し引いた後の利率です(税引前の利率×0.79685)。利子の税金の仕組みは預金利息の税金の記事で解説しています。
10月募集と比べて3種類とも低下
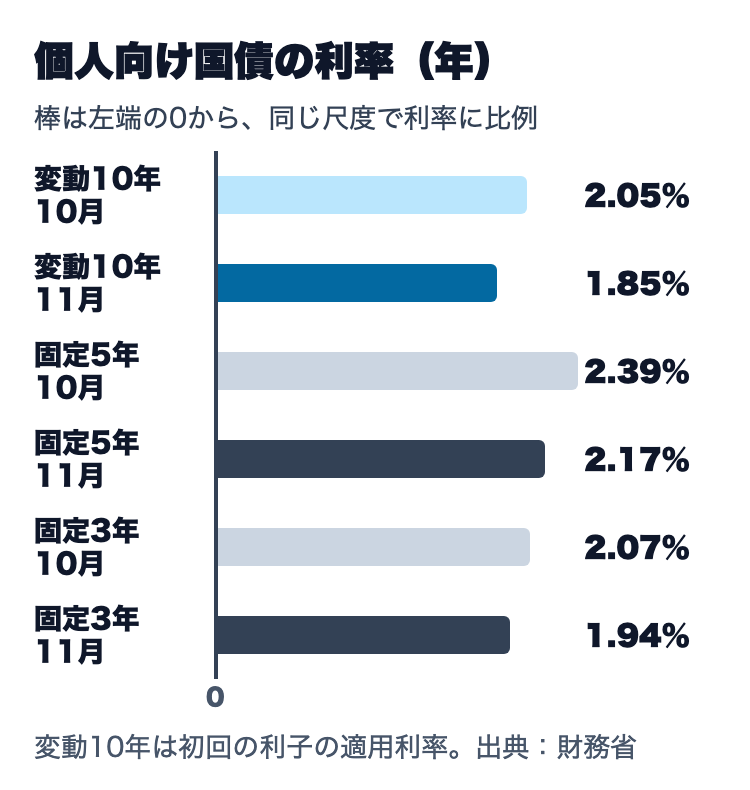
| 種類 | 10月募集 | 11月募集 | 変化 |
|---|---|---|---|
| 変動10年 | 2.05% | 1.85% | 0.20ポイント低下 |
| 固定5年 | 2.39% | 2.17% | 0.22ポイント低下 |
| 固定3年 | 2.07% | 1.94% | 0.13ポイント低下 |
10月募集の条件は個人向け国債10月募集の記事で紹介しました。利率は市場の国債金利をもとに決まるため、国債の金利が下がると次の募集の利率も下がります。
利率の決まり方
財務省の資料では、利率の計算方法が次のように示されています。
- 変動10年:基準金利×0.66(下限0.05%)。初回の基準金利は、前営業日の10年固定利付国債の入札結果から算出した2.80%です(10月募集は3.10%)。2.80%×0.66で約1.85%になります。適用利率は半年ごとに見直されます。
- 固定5年:基準金利−0.05%(下限0.05%)。基準金利は期間5年の国債の想定利回り2.22%で、2.22%−0.05%=2.17%です。
- 固定3年:基準金利−0.03%(下限0.05%)。基準金利は期間3年の国債の想定利回り1.97%で、1.97%−0.03%=1.94%です。
10年国債の金利の動きは10年国債利回りの記事で、金利と債券価格の関係は債券価格と金利の記事で解説しています。
100万円を買うと利子はいくら?
11月募集の利率で100万円を買った場合の、1年分の利子の目安を計算しました(当サイト計算)。実際の税額は利払いごとに計算されるため、数円の差が出ることがあります。
| 種類 | 1年分の利子(税引前) | 1年分の利子(税引後の目安) |
|---|---|---|
| 変動10年(初回の利率で計算) | 1万8,500円 | 約1万4,700円 |
| 固定5年 | 2万1,700円 | 約1万7,300円 |
| 固定3年 | 1万9,400円 | 約1万5,500円 |
固定5年は満期まで利率が変わらないため、5年間の利子は税引前で10万8,500円です。変動10年は半年ごとに利率が変わるので、上の金額は初回の利率が1年続いた場合の目安です。金利が上がれば利子は増え、下がれば減ります(下限は0.05%)。
固定と変動、どう考える?
今回は固定5年の利率が最も高くなっています。固定型は買った時点で利率が決まる安心感があり、変動型は今後の金利上昇に合わせて利子が増える可能性があります。将来の金利は誰にも分からないため、使う予定のある時期や、金利の変化をどう受け止めたいかで選ぶのが一般的です。
中途換金のルールと注意点
個人向け国債は、発行から1年経過(第2期利子支払日)以後であれば、いつでも国に買い取ってもらう形で中途換金できます。その際、直前2回分の利子(税引前)相当額×0.79685が「中途換金調整額」として差し引かれます。元本は額面のまま戻ります。
たとえば固定5年を100万円分持っていて中途換金すると、半年分の利子1万850円の2回分(2万1,700円)×0.79685で、約1万7,292円が差し引かれる計算です(当サイト計算)。
発行後1年間は原則として中途換金できませんが、保有者が亡くなった場合や、大規模な自然災害で被害を受けた場合は、1年経過前でも中途換金できる特例があります。
銀行預金との違い
個人向け国債は国が発行する債券で、預金保険の対象ではありません。預金保険で守られる範囲は預金保険(ペイオフ)の記事で確認できます。
よくある疑問
Q. 11月募集を逃したら次はいつですか?
A. 財務省の資料では、次回の募集予定は12月7日〜30日です。利率は募集のたびに決まります。
Q. 個人向け国債は値下がりしますか?
A. 国の買取による中途換金では額面で戻るため、市場価格による元本割れはありません。ただし、中途換金調整額が差し引かれます。
Q. 新窓販国債とは違うのですか?
A. 新窓販国債は市場の価格で売買でき、売却時に損益が出ることがあります。個人向け国債とは仕組みが異なるため、購入前に条件を確認しましょう。
まとめ:11月募集は3種類とも利率が低下、固定5年は2.17%
個人向け国債の11月募集は、変動10年が1.85%、固定5年が2.17%、固定3年が1.94%で、3種類とも10月募集より低くなりました。募集期間は11月30日までです。利率は国債の金利をもとに毎月決まるため、使う予定の時期や中途換金のルールも合わせて確認しておきましょう。
本記事は情報提供を目的としており、特定の金融商品の売買を推奨するものではありません。数値は財務省の公表資料(2026年11月6日時点)に基づいています。