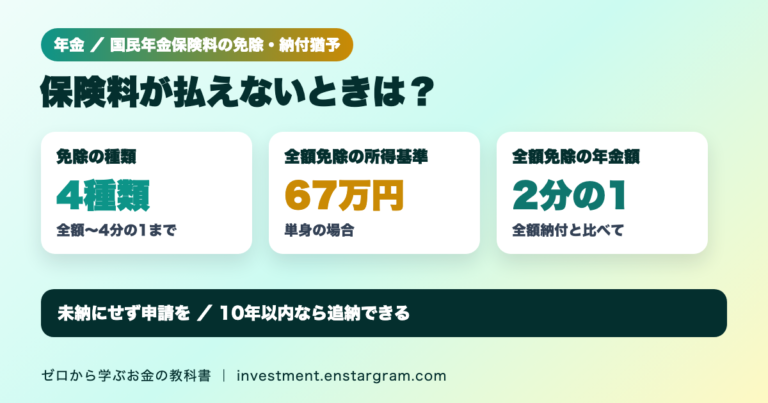
「収入が減って国民年金保険料が払えない」「払わずに放っておくとどうなる?」。国民年金保険料は令和8年度で月17,920円です。失業や収入の減少で納付が難しいときは、未納のままにせず「免除」や「納付猶予」を申請する方法があります。
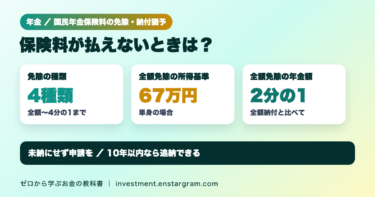
結論:日本年金機構によると、本人・配偶者・世帯主の前年所得が一定額以下の場合や失業した場合などは、申請して承認されると保険料の納付が免除されます。免除は全額・4分の3・半額・4分の1の4種類です。全額免除の期間は、保険料を全額納付した場合の年金額の2分の1が老齢基礎年金に反映されます。一方、未納のままだと年金額に反映されず、障害基礎年金や遺族基礎年金を受け取れない場合があります。
この記事では、日本年金機構の資料をもとに、免除と納付猶予の違い、所得の基準と計算例、年金額への反映、追納、申請方法を整理します。
免除と納付猶予の違い
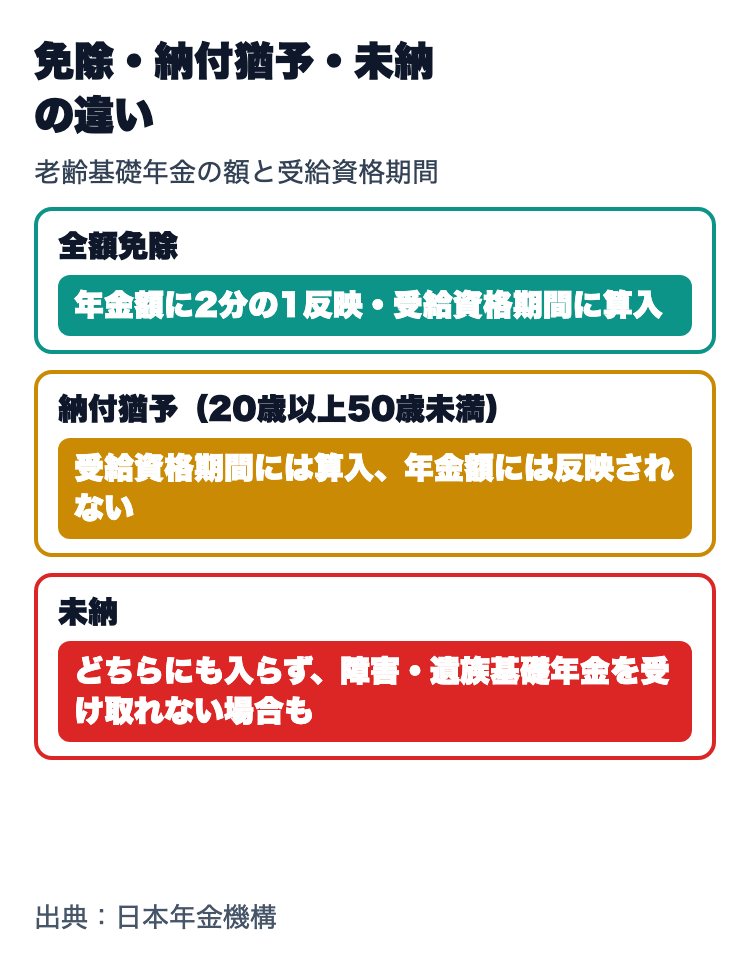
免除は、本人・配偶者・世帯主の前年所得が一定額以下の場合などに、保険料の納付が免除される制度です。納付猶予は、20歳以上50歳未満の人で、本人・配偶者の前年所得が一定額以下の場合に、保険料の納付が猶予される制度です。
| 区分 | 受給資格期間への算入 | 老齢基礎年金の額への反映 | 障害・遺族基礎年金の受給資格期間への算入 |
|---|---|---|---|
| 納付 | あり | あり | あり |
| 全額免除・一部免除 | あり | あり(割合は後述) | あり |
| 納付猶予 | あり | なし | あり |
| 未納 | なし | なし | なし |
一部免除の承認を受けた期間は、減額された保険料を納付している必要があります。
所得の基準と計算例
| 種類 | 前年所得の基準 |
|---|---|
| 全額免除・納付猶予 | (扶養親族等の数+1)×35万円+32万円 |
| 4分の3免除 | 88万円+扶養親族等控除額+社会保険料控除額等 |
| 半額免除 | 128万円+扶養親族等控除額+社会保険料控除額等 |
| 4分の1免除 | 168万円+扶養親族等控除額+社会保険料控除額等 |
全額免除の基準を計算してみます。扶養親族等がいない単身の人なら(0+1)×35万円+32万円=67万円、扶養親族等が2人なら(2+1)×35万円+32万円=137万円です。いずれも前年の「所得」で判定し、収入とは異なります。障害者、寡婦、ひとり親に当てはまる場合は基準額が変わります。
失業・倒産・事業の廃止などの事実が確認できるときは、失業した人の前年所得にかかわらず免除・納付猶予を受けられる特例があります。雇用保険の離職票や受給資格者証のコピーなどを添付します。
年金額への反映:全額免除なら2分の1
| 種類 | 納める保険料(令和8年度・月額) | 年金額への反映 |
|---|---|---|
| 全額免除 | なし | 全額納付した場合の2分の1 |
| 4分の3免除 | 4,480円 | 8分の5 |
| 半額免除 | 8,960円 | 8分の6 |
| 4分の1免除 | 13,440円 | 8分の7 |
| 納付猶予 | なし(猶予) | 反映されない(受給資格期間には算入) |
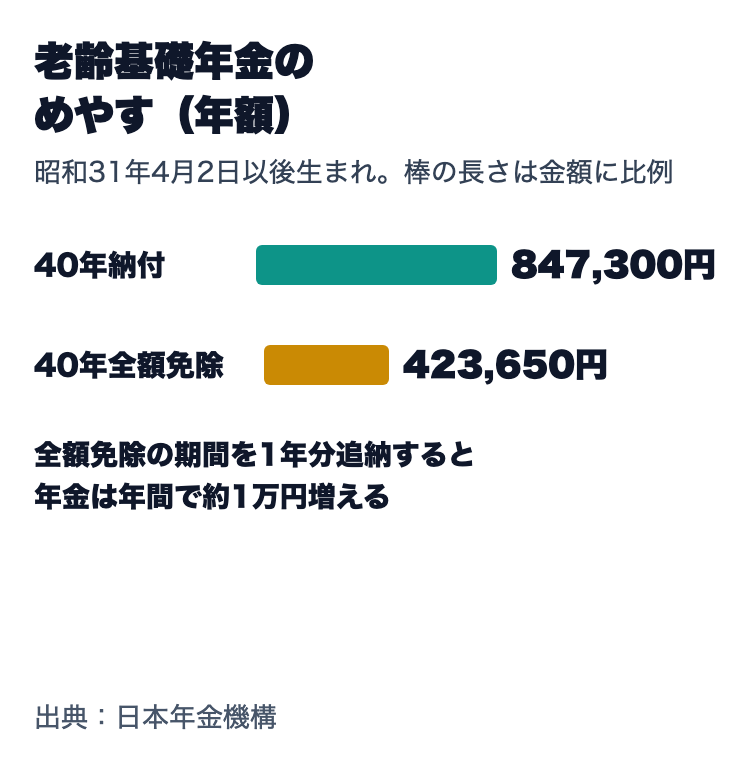
日本年金機構が示す1年で受け取れる老齢基礎年金のめやす(昭和31年4月2日以後生まれ)は、40年納付した場合847,300円、40年全額免除となった場合423,650円です(反映割合は平成21年4月分以降の場合)。
あとから納める「追納」は10年以内
免除・納付猶予・学生納付特例の承認を受けた期間の保険料は、10年以内なら申し出により後から納付(追納)でき、老齢基礎年金を満額に近づけられます。日本年金機構によると、1年間分を追納すると、全額免除の期間なら年金が年間で約1万円、納付猶予や学生納付特例の期間なら約2万円増えます。追納した保険料は社会保険料控除の対象です。
ただし、承認を受けた期間の翌年度から数えて3年度目以降に追納する場合は、当時の保険料額に経過期間に応じた加算額が上乗せされます。控除証明書の扱いは国民年金の控除証明書の記事で解説しています。
申請方法と注意点
- 申請先:住所地の市(区)役所・町村役場の国民年金担当窓口、または年金事務所(郵送も可)。電子申請もできます。
- 申請できる期間:保険料の納付期限から2年を経過していない期間(申請時点から2年1カ月前まで)。
- 毎年度の申請:原則として毎年度必要です。全額免除・納付猶予の承認を受けた人は、希望すれば翌年度以降も継続して審査されます。失業等の特例免除の人は翌年度も申請が必要です。
- 対象外の人:任意加入している人は申請できません。子どもが生まれた第1号被保険者には、所得に関係なく免除される産前産後免除や、2026年10月に始まった育児免除があります。
未納のままにすると、障害の初診日や死亡日の属する月の前々月までの期間のうち、保険料納付済期間(免除期間を含む)が3分の2未満の場合などに、障害基礎年金や遺族基礎年金が支給されないことがあります。病気で働けないときの給付は傷病手当金の記事、失業したときは失業保険の記事もご覧ください。保険料を納める余裕がある人は、国民年金保険料の前納の記事も参考になります。
よくある疑問
Q. 学生でも免除を申請できる?
A. 学生は、この免除制度・納付猶予制度の対象外です。学生には「学生納付特例制度」があります。
Q. 免除期間中に病気やけがで障害が残ったら?
A. 日本年金機構によると、免除・納付猶予を受けた期間中に障害や死亡といった事態が起き、一定の要件に当てはまる場合は、障害基礎年金や遺族基礎年金を受け取れます。
Q. 所得を証明する書類は必要?
A. 原則として添付は不要です。ただし、本人・配偶者・世帯主のうち前年(または前々年)の所得の税の申告をしていない人がいる場合は、市区町村で住民税の申告をしてから申請します。
まとめ:払えないときは未納にせず免除・納付猶予を申請
- 免除は全額・4分の3・半額・4分の1の4種類、納付猶予は20歳以上50歳未満が対象です。
- 全額免除・納付猶予の所得基準は(扶養親族等の数+1)×35万円+32万円で、単身なら67万円です。
- 全額免除の期間は年金額の2分の1が反映され、納付猶予は年金額に反映されません。10年以内なら追納できます。
- 申請は納付期限から2年以内の期間が対象です。失業した場合は特例があります。
本記事は情報提供を目的としており、特定の金融商品の売買を推奨するものではありません。所得の基準に当てはまるかは、市区町村の窓口や年金事務所で確認してください。