※本記事にはアフィリエイト広告(PR)を含みます。
投資信託の積立を始めると、「ドル・コスト平均法」という言葉をよく目にします。毎月同じ金額で買い続ける方法のことで、NISAのつみたて投資枠もこの考え方と相性のよい仕組みです。ただし、損をしない方法ではありません。
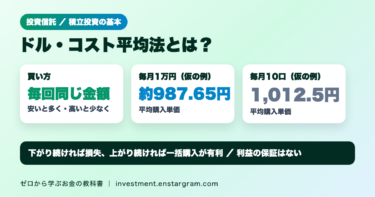
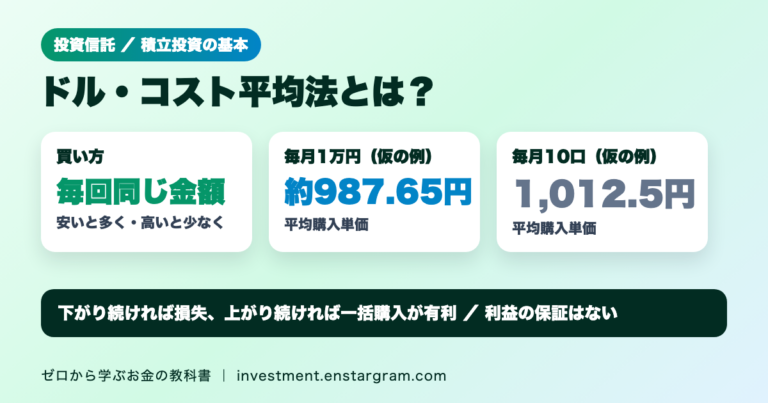
結論:ドル・コスト平均法は、値動きのある商品を「決まった金額」で「定期的に」買い続ける方法です。価格が安いときは多く、高いときは少なく買うことになるため、毎回同じ数量を買う場合に比べて、1口あたりの平均購入単価が低くなります。例えば価格が1,000円→800円→1,250円→1,000円と動く商品を毎月1万円ずつ買うと、平均購入単価は約987.65円で、毎月10口ずつ買う場合(1,012.5円)より低くなります。一方、価格が下がり続ければ損失が出ますし、価格が上がり続ける場面では最初にまとめて買う方が有利になります。
この記事では、金融庁の資料と計算例をもとに、ドル・コスト平均法の仕組み、メリットとデメリット、NISAでの使い方を整理します。数字はすべて説明用の仮の例です。
ドル・コスト平均法とは
金融庁のNISA特設ウェブサイトでは、資産形成の基本として「長期・積立・分散投資」を紹介しています。そのうち積立投資は、一括で投資するのではなく「あらかじめ決まった金額」を「続けて」投資することと説明されています。
この「決まった金額で続けて買う」方法を、一般にドル・コスト平均法と呼びます。金融庁は、積立投資をすることで、安いときに買わなかったり、高いときにだけ買ってしまうことを避けられるとしています。
| 買い方 | 毎回決めるもの | 価格が安いとき | 価格が高いとき |
|---|---|---|---|
| ドル・コスト平均法 | 金額 | 多く買える | 少なく買う |
| 定量購入 | 数量(口数) | 同じ数量 | 同じ数量 |
| 一括購入 | 最初に全額 | — | — |
計算例:平均購入単価はなぜ下がる?
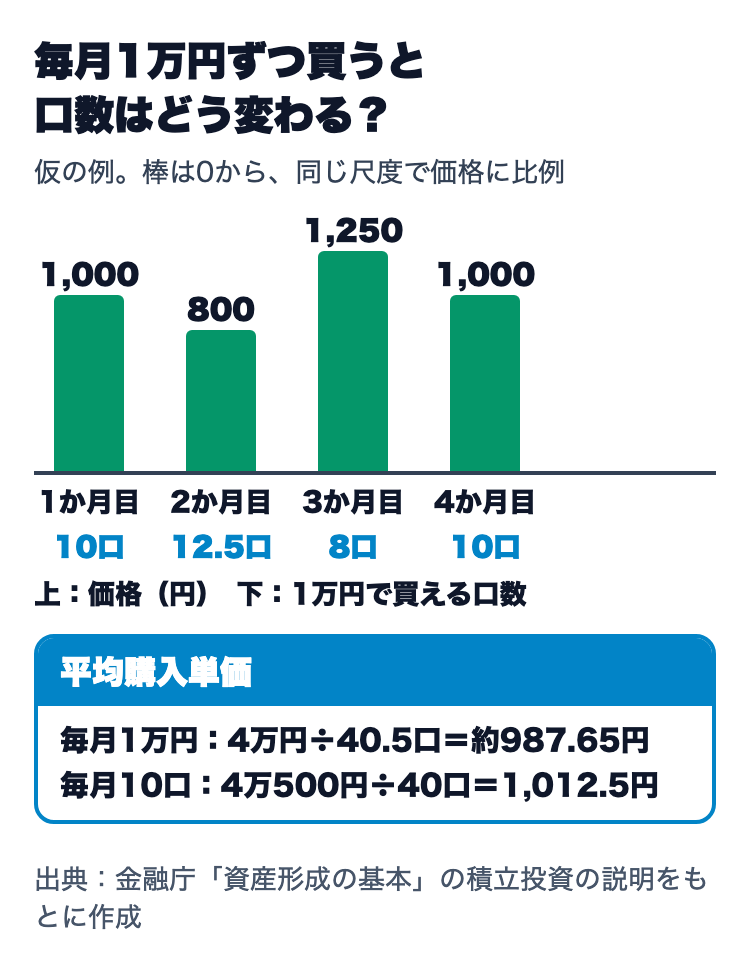
価格が4か月で1,000円→800円→1,250円→1,000円と動く商品を、毎月1万円ずつ(合計4万円)買う場合と、毎月10口ずつ買う場合を比べます。
| 月 | 価格 | 1万円で買える口数 | 10口の購入額 |
|---|---|---|---|
| 1か月目 | 1,000円 | 10口 | 1万円 |
| 2か月目 | 800円 | 12.5口 | 8,000円 |
| 3か月目 | 1,250円 | 8口 | 1万2,500円 |
| 4か月目 | 1,000円 | 10口 | 1万円 |
| 合計 | — | 40.5口(4万円) | 4万500円(40口) |
平均購入単価(1口あたりの購入額)は、毎月1万円ずつの場合が4万円÷40.5口=約987.65円、毎月10口ずつの場合が4万500円÷40口=1,012.5円です。価格が800円に下がった月に多く(12.5口)、1,250円に上がった月に少なく(8口)買っているため、平均購入単価が低くなります。
平均購入単価が低くても、利益が出るとは限らない
平均購入単価が下がることと、利益が出ることは別の話です。最終的な損益は、売るときの価格と平均購入単価の差で決まります。上の例でも、4か月目の価格が平均購入単価の約987.65円を下回れば、評価額は投資した4万円を下回ります。
ドル・コスト平均法のデメリットと注意点
価格が下がり続けると損失が出る
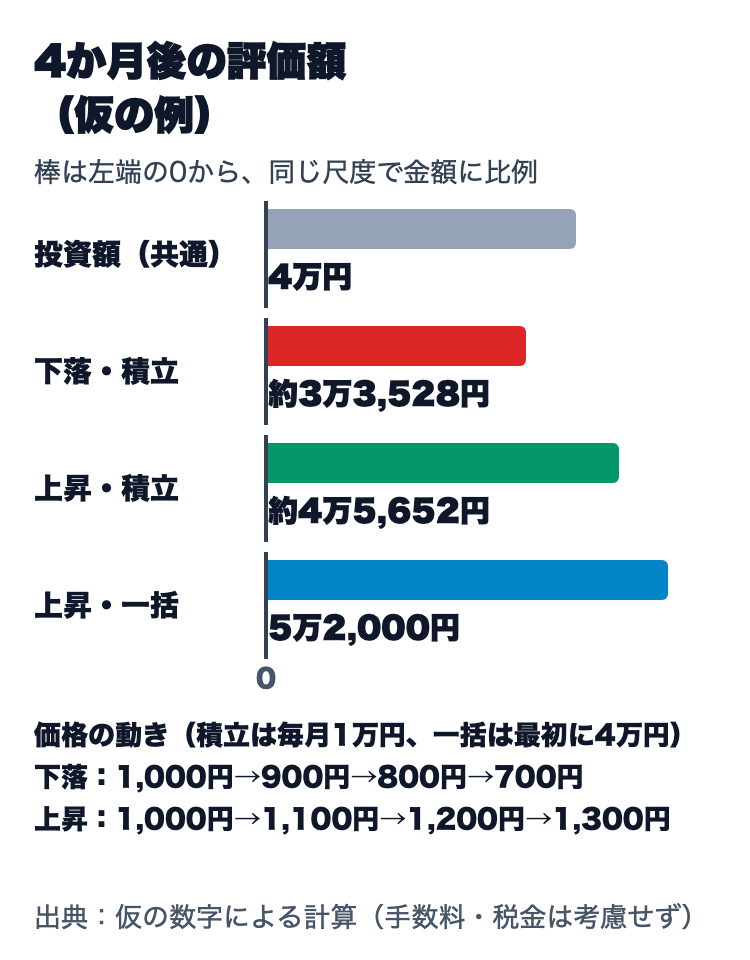
価格が1,000円→900円→800円→700円と下がり続ける場合、毎月1万円ずつ買うと合計は約47.90口で、平均購入単価は約835.13円です。4か月目の価格700円で評価すると約3万3,528円で、投資額4万円を下回ります。ドル・コスト平均法は、値下がりによる損失を防ぐ方法ではありません。
価格が上がり続けると一括購入に負ける
価格が1,000円→1,100円→1,200円→1,300円と上がり続ける場合、最初に4万円で40口を買えば、4か月目の評価額は5万2,000円です。毎月1万円ずつ買うと合計は約35.12口で、評価額は約4万5,652円にとどまります。価格が上がり続ける場面では、早く多く買った方が有利になります。
手数料や信託報酬もかかる
積立のたびに購入時の手数料がかかる商品では、回数が増えるほど負担が増えます。投資信託は保有中も信託報酬がかかります。金融庁は、NISAのつみたて投資枠を長期の積立・分散投資に適した枠と位置づけていて、対象は一定の投資信託に限られています。対象商品の本数や信託報酬の水準はつみたて投資枠の対象商品の記事で解説しています。
NISAでドル・コスト平均法を使うには
金融庁によると、2024年からのNISA(18歳以上の成人が対象)では、つみたて投資枠が年間120万円、成長投資枠が年間240万円で、併用すると合計で年間360万円まで投資できます。生涯の非課税保有限度額は1,800万円です。
- 積立の金額と日付を決める:証券会社などで、毎月の積立額と買付日を設定すると、自動で買い付けが続きます。基準価額がいつ決まるかは投資信託の基準価額の記事をご覧ください。
- 長く続ける前提で考える:金融庁は、長い期間投資を続けると複利の効果が大きくなるとしています。値下がりした時期に積立をやめると、安いときに多く買えるという仕組みが生かせません。
- 分散も組み合わせる:金融庁は、値動きが異なる複数の資産に分散して投資することで、価格の変動をある程度抑えられるとしています。投資対象の選び方はオルカンとS&P500の比較記事も参考にしてください。
年間360万円を毎年使った場合に1,800万円の枠が何年で埋まるかはNISAの1,800万円の記事で計算しています。積立を始めるための口座の開き方は証券口座の開き方の記事で解説しています。
PR

よくある疑問
Q. ドル・コスト平均法と一括投資、どちらがよい?
A. 将来の価格の動きがわからない以上、どちらが有利かは事前には決まりません。計算例のとおり、価格が上がり続ければ一括投資、上下に動けばドル・コスト平均法の平均購入単価が有利になる場面があります。手元のお金をいつ使うか、値下がりにどこまで耐えられるかも考えて決めることが大切です。
Q. 毎月の積立額はいくらにすればいい?
A. 生活費や急な出費に備えるお金を残したうえで、無理なく続けられる金額にします。金融庁は、家計管理の基本として収入と支出を把握・管理し、収支を黒字にして黒字分を貯蓄することを挙げています。
Q. 値下がりしたら積立をやめた方がいい?
A. 値下がりした時期は、同じ金額で多くの口数を買える時期でもあります。ただし、価格が元に戻る保証はありません。積立を続けるかどうかは、投資の目的や期間、ほかの資産とのバランスをもとに判断してください。
まとめ:ドル・コスト平均法は「平均購入単価をならす」買い方
- ドル・コスト平均法は、決まった金額で定期的に買い続ける方法です。安いときに多く、高いときに少なく買うため、毎回同じ数量を買うより平均購入単価が低くなります。
- 仮の例(1,000円→800円→1,250円→1,000円)では、毎月1万円の平均購入単価は約987.65円、毎月10口では1,012.5円でした。
- 価格が下がり続ければ損失が出て、上がり続ければ一括購入の方が有利になります。利益を保証する方法ではありません。
- NISAのつみたて投資枠は年間120万円で、長期・積立・分散を組み合わせて使えます。
本記事は情報提供を目的としており、特定の金融商品の売買を推奨するものではありません。計算例は説明用の仮の数字で、手数料や税金は考慮していません。投資信託は価格が変動し、元本を割り込むことがあります。