株の損出しはいつまで?2026年は12月28日の約定までが年内受渡し|損益通算の仕組みと税金の計算例、NISA口座は対象外
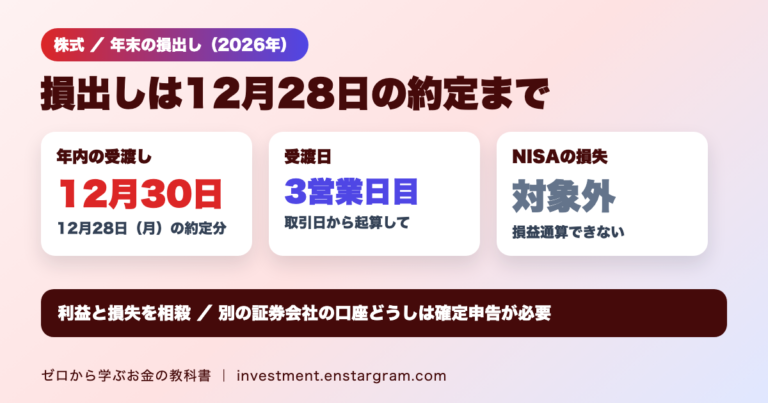
上場株式等の譲渡損失は同じ年の譲渡益などと損益通算でき、残りは3年間繰り越せます。譲渡の収入は原則引渡しの日の年分で、2026年は12月28日の約定分までが年内受渡しです。利益50万円・損失20万円の計算例とNISAや口座ごとの注意点を解説します。
上場株式等の譲渡損失は同じ年の譲渡益などと損益通算でき、残りは3年間繰り越せます。譲渡の収入は原則引渡しの日の年分で、2026年は12月28日の約定分までが年内受渡しです。利益50万円・損失20万円の計算例とNISAや口座ごとの注意点を解説します。
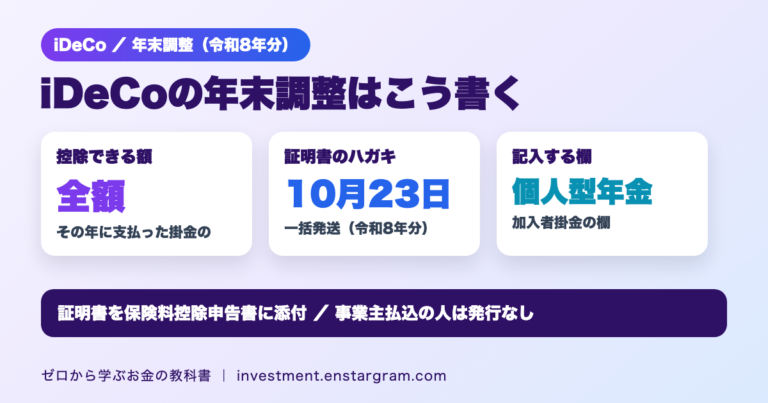
iDeCoの掛金は小規模企業共済等掛金控除の対象で、その年に払った全額が所得控除になります。令和8年分の掛金払込証明書はハガキが10月23日に一括発送。保険料控除申告書の書き方、証明書が届かない・発行されないケース、節税額の計算例を解説します。
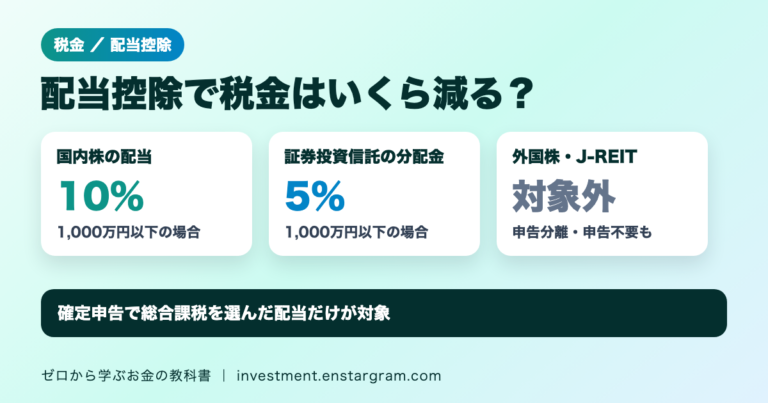
国税庁によると、配当控除は国内に本店のある法人の配当などを確定申告で総合課税にした場合の税額控除です。課税総所得金額等1,000万円以下なら国内株の配当は10%、証券投資信託の分配金は5%。外国株やJ-REITなど対象外の配当と計算例を解説します。
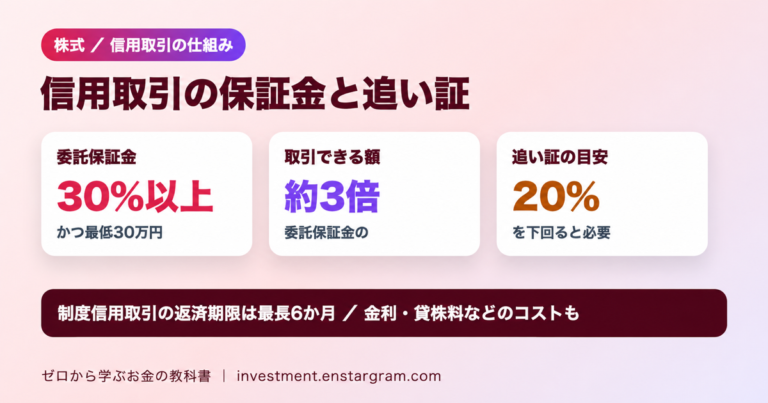
信用取引の委託保証金は売買代金の30%以上かつ最低30万円で、通常銘柄では約3倍まで取引できます。新規建て時の30%と維持率20%の違い、追い証の計算例、制度信用・一般信用、コストとリスクをJPX資料で解説。
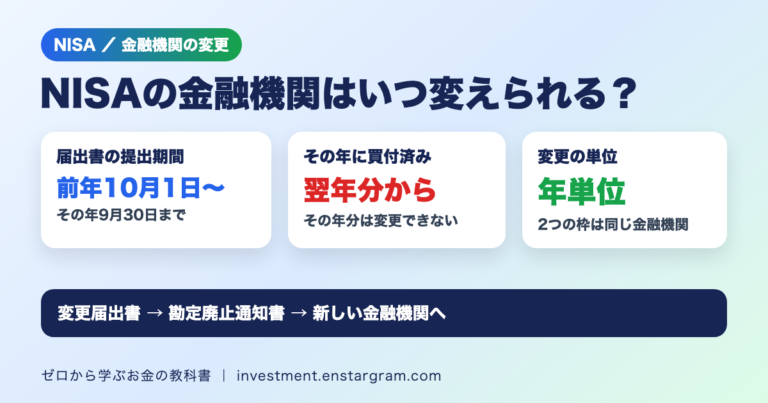
金融庁によると、NISA口座の金融機関は年単位で変更できます。届出書は変更後の金融機関でNISA口座を設ける年の前年10月1日からその年9月30日に提出し、その年に変更前の金融機関で買付済みなら翌年分からです。手続きの流れと注意点を解説します。
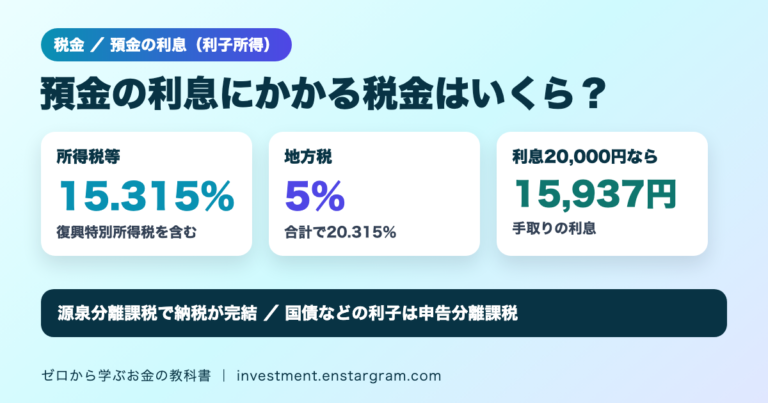
国税庁によると、預貯金の利子は15.315%(他に地方税5%)、合計20.315%が源泉徴収される源泉分離課税で、確定申告はできません。利息20,000円なら手取りは15,937円です。国債など特定公社債等の利子との違いや非課税制度も解説します。
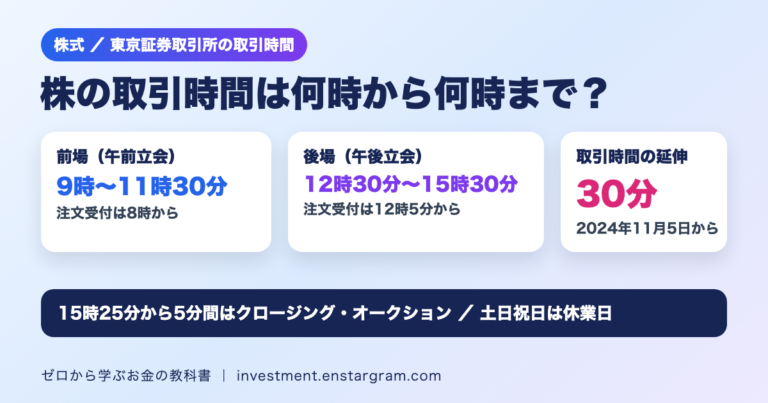
日本取引所グループによると、東証の売買立会時は前場が9時から11時30分まで、後場が12時30分から15時30分までです。2024年11月5日に取引時間が30分延び、15時25分からのクロージング・オークションも導入されました。休業日と値段の決まり方も解説します。
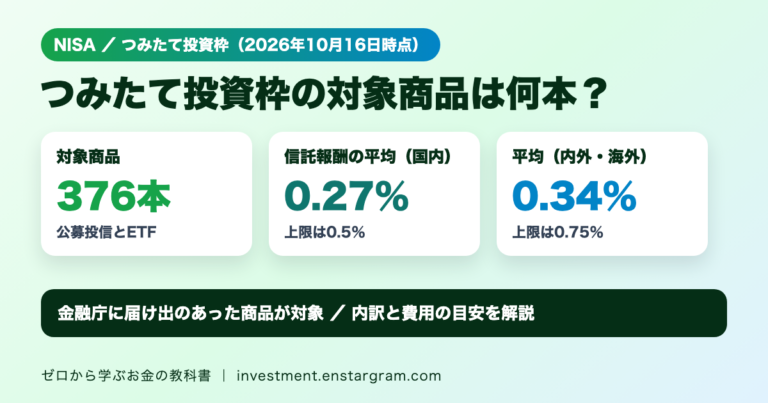
金融庁によると、つみたて投資枠の対象商品は2026年10月16日時点で376本です。信託報酬率の平均は国内の指定インデックス投信で0.27%(上限0.5%)、内外・海外で0.34%(上限0.75%)。内訳と100万円での費用の計算例を解説します。
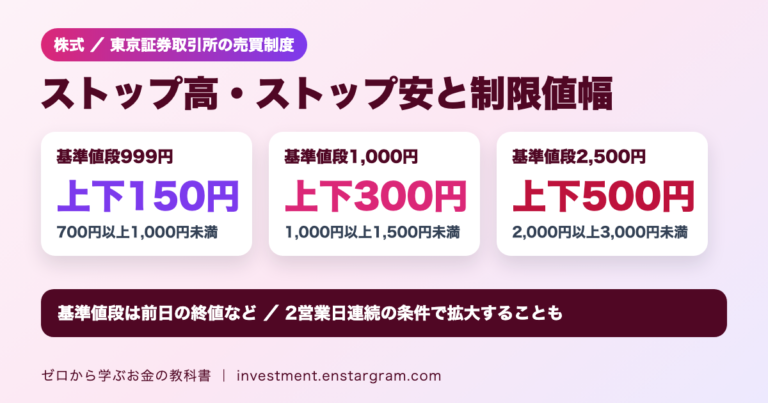
東京証券取引所は一日の値動きの幅を基準値段に応じて制限しており、これを制限値幅といいます。基準値段1,000円以上1,500円未満なら上下300円です。価格帯ごとの早見表、999円と1,000円の境目の計算例、制限値幅が拡大されるルールを解説します。
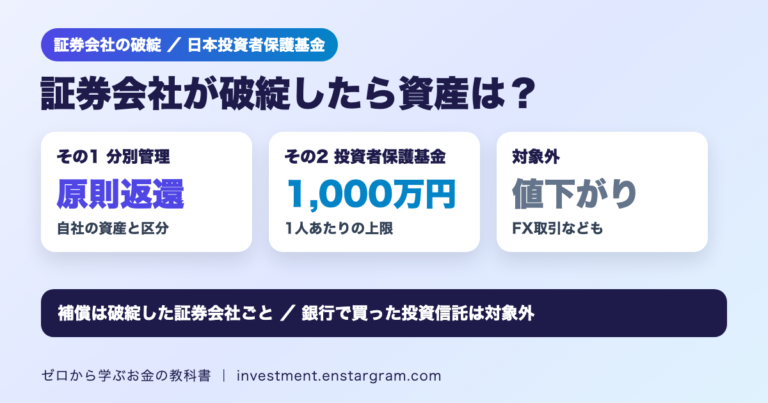
証券会社は預かった資産を自社の資産と分けて管理する分別管理が義務付けられ、破綻しても原則として資産は返還されます。返還されなかった資産は日本投資者保護基金が1人1,000万円を上限に補償します。対象外の取引と補償額の計算例を解説します。