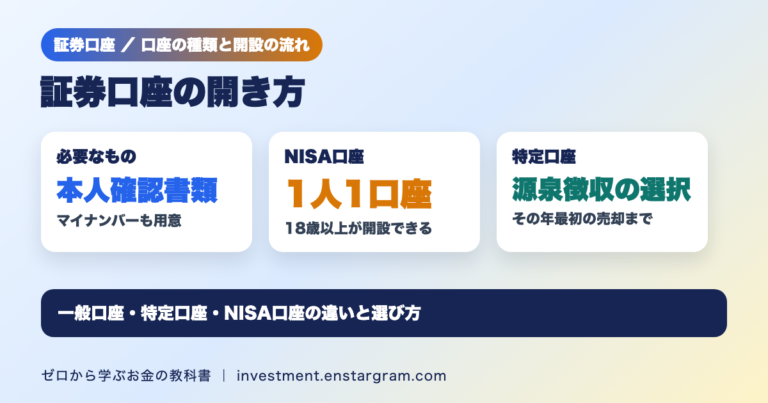
証券口座の開き方|必要なものは本人確認書類とマイナンバー、特定口座・NISA口座の選び方と開設の流れ
証券口座の申込みでは本人確認書類とマイナンバーを用意します。国税庁によると、NISA口座は1人1口座で開設時にマイナンバーの告知が必要です。一般口座・特定口座・NISA口座の違い、源泉徴収あり・なしの選び方、開設の流れと配当金の受取方式を解説します。
証券口座の申込みでは本人確認書類とマイナンバーを用意します。国税庁によると、NISA口座は1人1口座で開設時にマイナンバーの告知が必要です。一般口座・特定口座・NISA口座の違い、源泉徴収あり・なしの選び方、開設の流れと配当金の受取方式を解説します。
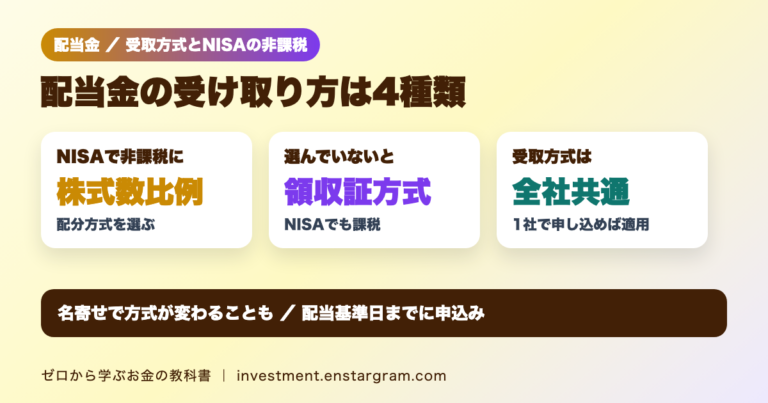
証券保管振替機構によると、上場株式の配当金の受取方式は4つ。NISA口座の配当金を非課税にするには株式数比例配分方式を選ぶ必要があり、未選択なら配当金領収証方式になります。4方式の違いと計算例、名寄せで方式が変わる注意点、申込みの期限を解説します。
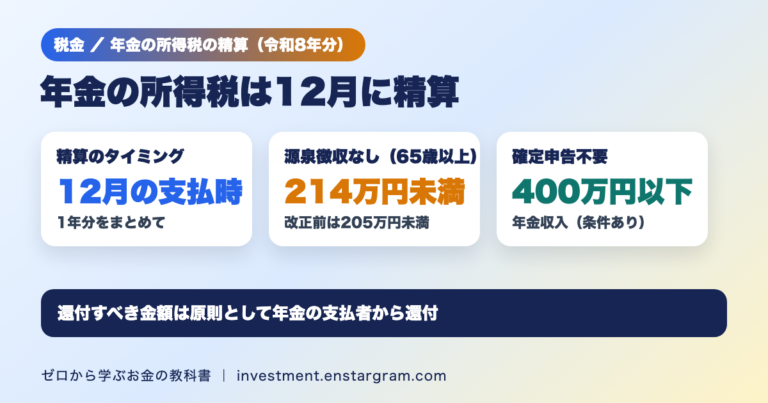
日本年金機構によると、令和8年分の年金の所得税は12月の支払時に改正後の基礎的控除額で1年分を精算し、還付すべき金額は原則還付されます。源泉徴収の対象外は65歳以上で214万円未満に。年金収入400万円以下の確定申告不要制度もあわせて解説します。
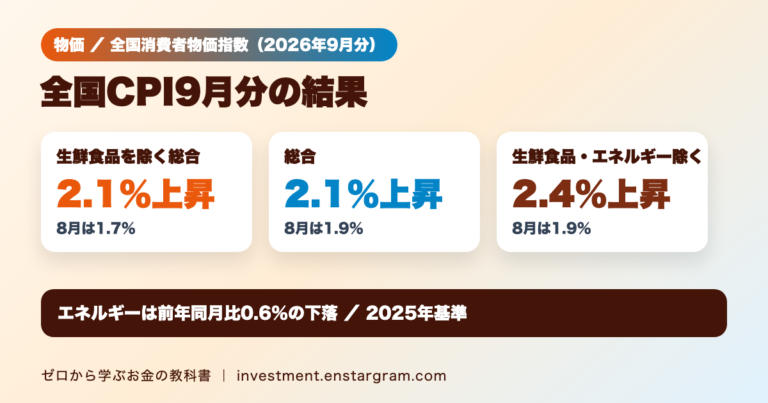
総務省が10月23日に公表した2026年9月の全国消費者物価指数は、生鮮食品を除く総合が前年同月比2.1%上昇と8月の1.7%から拡大しました。総合は2.1%、生鮮食品及びエネルギーを除く総合は2.4%。品目別の動きとエネルギーの状況を解説します。
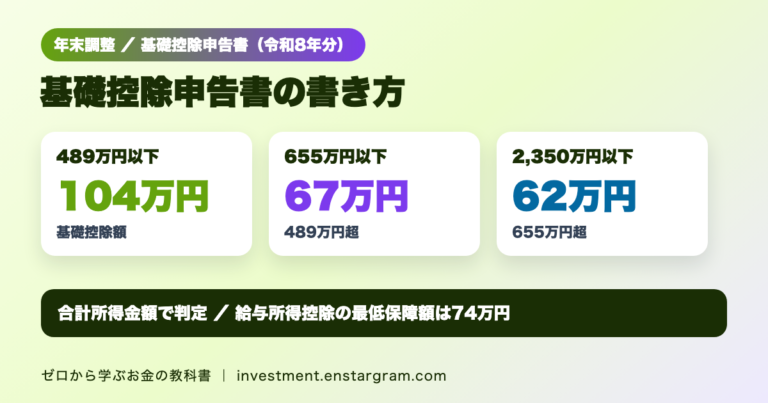
国税庁によると、令和8年分の基礎控除は合計所得金額489万円以下で104万円、655万円以下で67万円、2,350万円以下で62万円です。年末調整で出す基礎控除申告書の書き方を、給与収入200万円・700万円・1,000万円の計算例と配偶者控除等の欄とともに解説します。
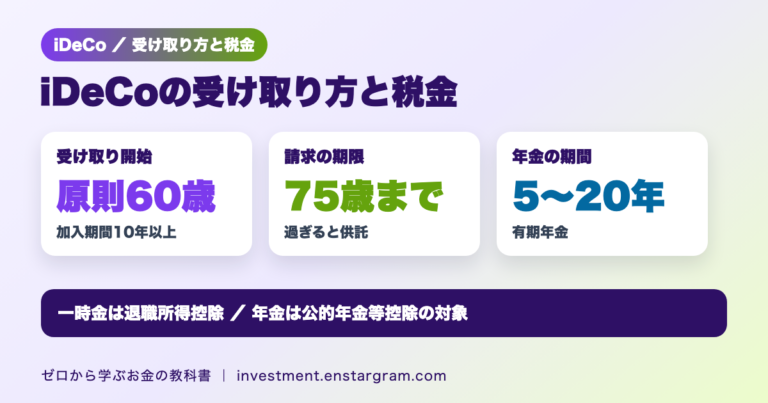
iDeCo公式サイトによると、iDeCoは原則60歳から受け取れ、60歳からなら加入期間10年以上が必要です。受け取り方は一時金・5年以上20年以下の年金・併用。一時金は退職所得控除、年金は公的年金等控除の対象です。年齢の表と税金の計算を解説します。
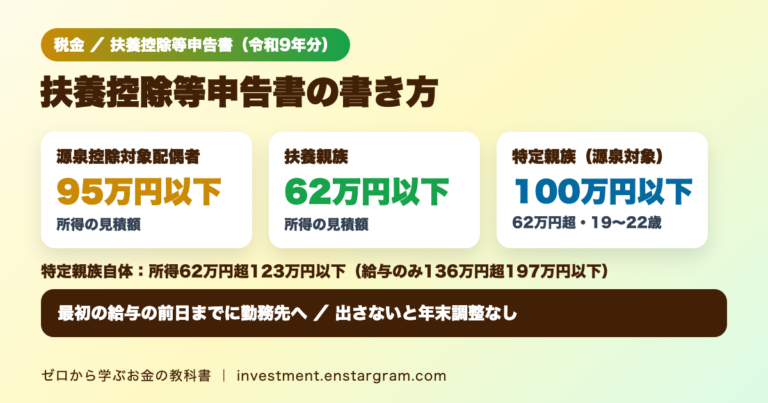
令和9年分の扶養控除等申告書は、源泉控除対象配偶者の所得95万円・扶養親族62万円が目安。特定親族自体の所得上限123万円と源泉徴収時100万円の違い、給与だけの場合の197万円・174万円、退職所得を除く住民税欄と提出方法を解説します。
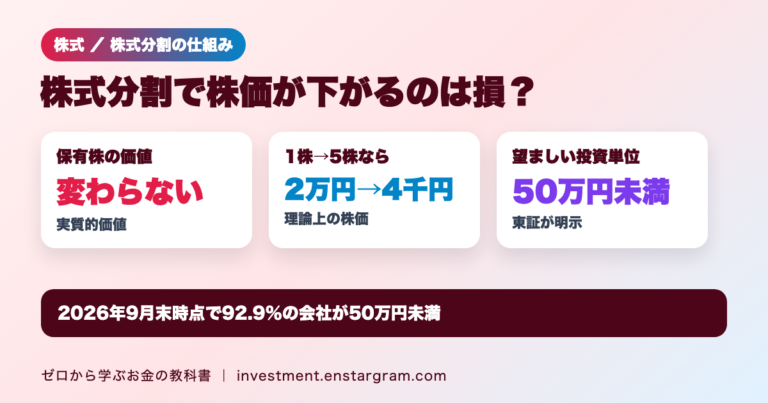
日本取引所グループによると、株式分割をしても保有株全体の実質的価値は変わりませんが、1株あたりの株価と投資単位は小さくなります。株価2万円の株を1株→5株に分割した計算例、東証の50万円未満の要請と2026年の状況、注意点を解説します。
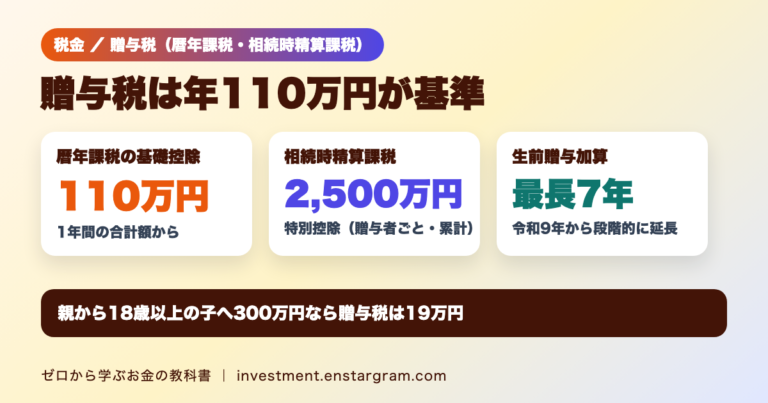
国税庁によると、暦年課税では1年間にもらった財産の合計が110万円以下なら贈与税はかからず申告も不要です。親から18歳以上の子へ300万円なら税額19万円。税率表と計算例、相続時精算課税の2,500万円控除、生前贈与加算の7年ルールを解説します。
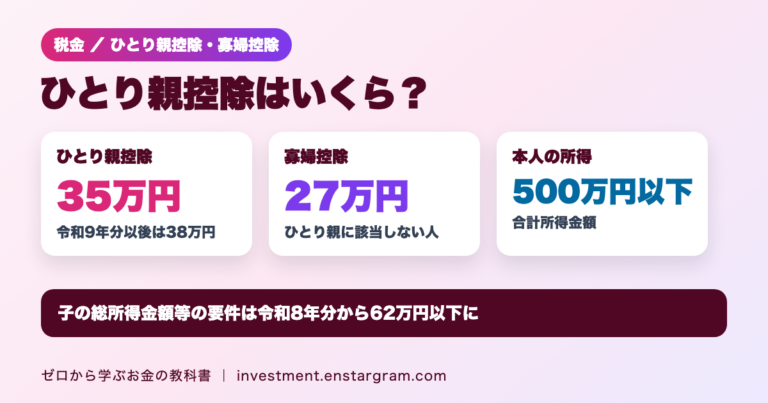
国税庁によると、ひとり親控除は35万円で、事実婚の相手がいない、生計を一にする子がいる、合計所得金額500万円以下の3要件を満たす人が対象です。子の所得要件は令和8年分から62万円以下、控除額は令和9年分以後38万円に。寡婦控除との違いと計算例を解説します。