国民年金の任意加入とは?60歳から65歳まで保険料を納めて年金を増やす|1年で年約2万1,000円増、条件と元が取れる年数
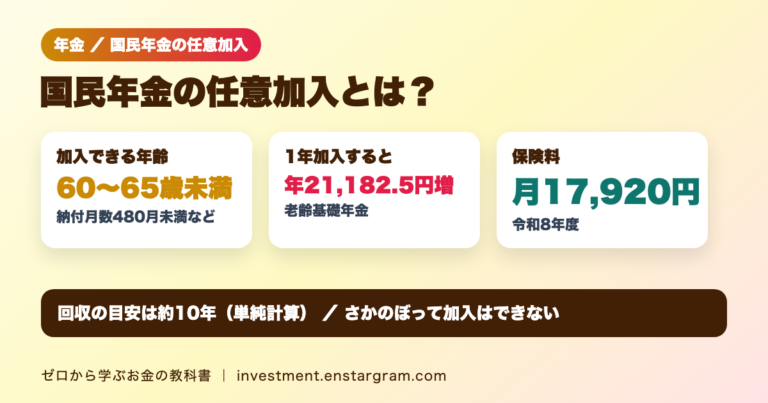
日本年金機構によると、40年の納付済期間がない人などは60歳以上65歳未満の間、国民年金に任意加入できます。令和8年度の保険料は月17,920円。1年加入で年金は年21,182.5円増え、約10年で回収する計算です。条件・付加保険料・手続きと注意点を解説します。
日本年金機構によると、40年の納付済期間がない人などは60歳以上65歳未満の間、国民年金に任意加入できます。令和8年度の保険料は月17,920円。1年加入で年金は年21,182.5円増え、約10年で回収する計算です。条件・付加保険料・手続きと注意点を解説します。
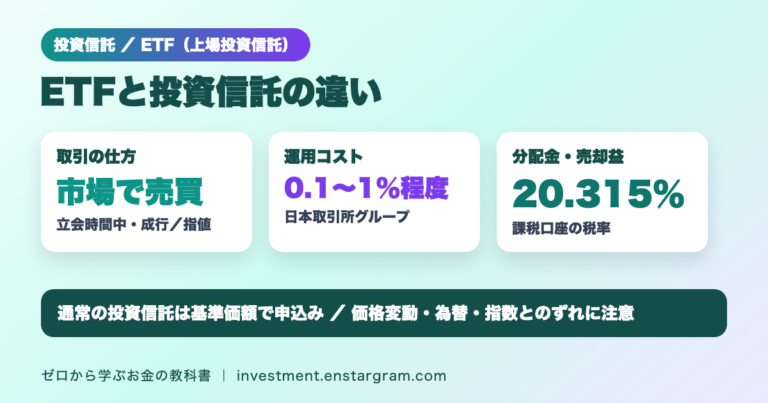
日本取引所グループによると、ETFは取引所に上場する投資信託で、立会時間中にリアルタイムの市場価格で成行・指値で売買します。運用コストは0.1〜1%程度。通常の投資信託・株式との違い、基準価額と市場価格、分配金の税金20.315%、リスクを解説します。

金融庁によると、NISAの年間投資枠は合計360万円、総枠は1,800万円(成長投資枠は1,200万円まで)。両方の枠を上限まで使うと最短5年、つみたて投資枠だけなら月10万円で15年です。月3万円・5万円の場合の年数と、売却したときの枠の復活を解説します。
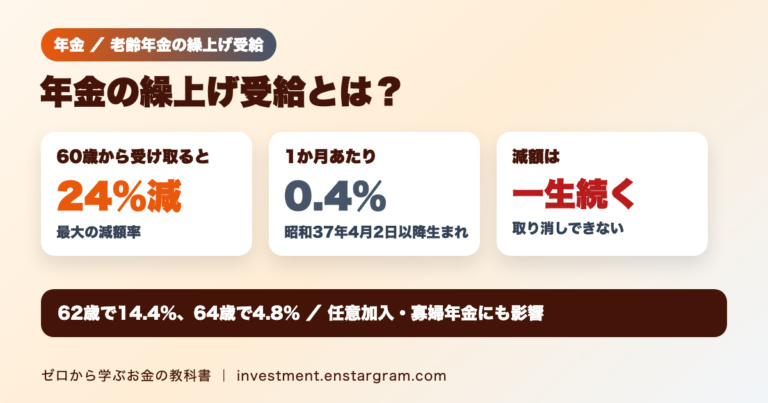
日本年金機構によると、年金の繰上げ受給の減額率は0.4%×繰上げ月数で最大24%(昭和37年4月2日以降生まれ)。60歳で24%、62歳で14.4%、64歳で4.8%減り、減額は一生続きます。受取額の計算例と、取り消せない・寡婦年金などの注意点を解説します。
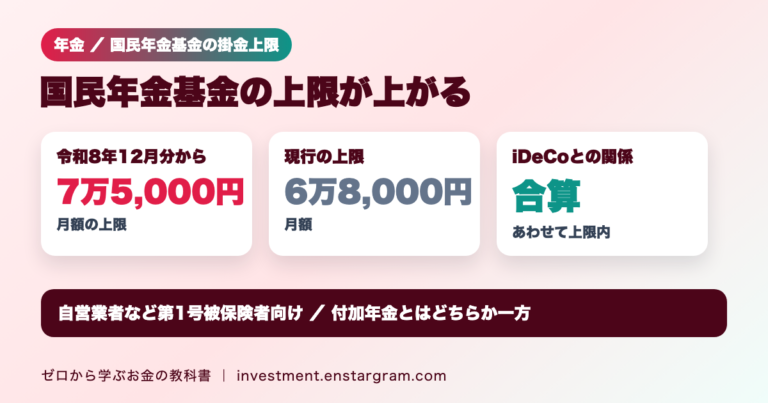
国民年金基金連合会によると、国民年金基金の掛金の上限は令和8年12月分(令和9年2月引落)から月6万8,000円から7万5,000円に引き上げられます。上限はiDeCoと合算です。加入できる人・できない人、付加年金との関係、掛金の所得控除と注意点を解説します。
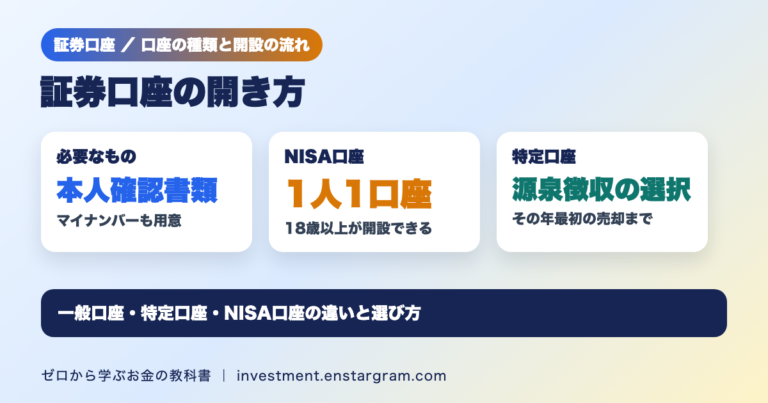
証券口座の申込みでは本人確認書類とマイナンバーを用意します。国税庁によると、NISA口座は1人1口座で開設時にマイナンバーの告知が必要です。一般口座・特定口座・NISA口座の違い、源泉徴収あり・なしの選び方、開設の流れと配当金の受取方式を解説します。
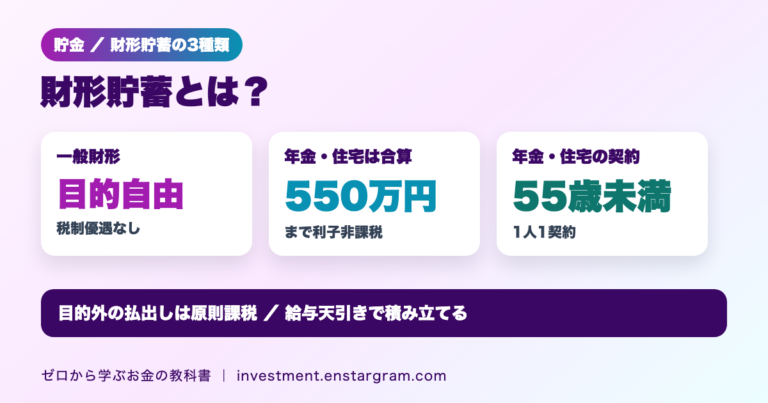
厚生労働省によると、財形貯蓄は一般・年金・住宅の3種類です。財形年金と財形住宅は契約時に55歳未満の人が対象で、合わせて元利合計550万円まで利子等が非課税。目的外の払出しや積立の中断、転職のときの注意点、財形持家融資の条件を解説します。
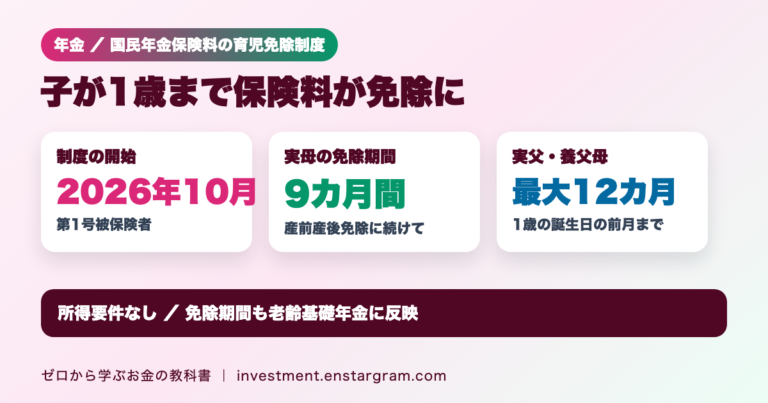
日本年金機構によると、2026年10月から国民年金保険料の育児免除制度が始まりました。1歳までの子を養育する第1号被保険者の父母は、所得に関係なく保険料が免除され、年金額にも反映されます。母は9カ月、父は最大12カ月の期間と届出方法を解説します。
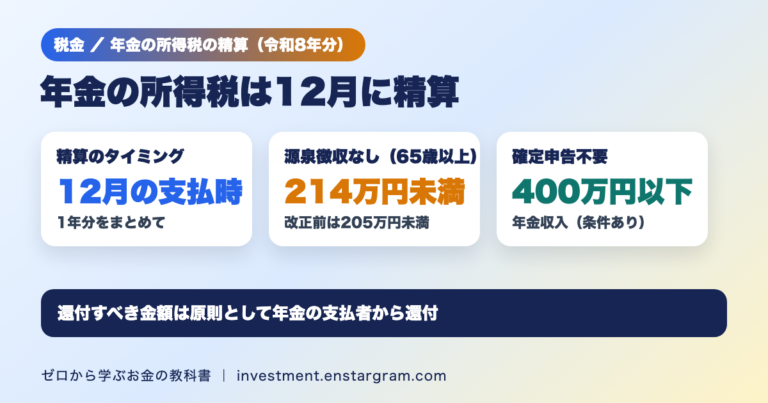
日本年金機構によると、令和8年分の年金の所得税は12月の支払時に改正後の基礎的控除額で1年分を精算し、還付すべき金額は原則還付されます。源泉徴収の対象外は65歳以上で214万円未満に。年金収入400万円以下の確定申告不要制度もあわせて解説します。
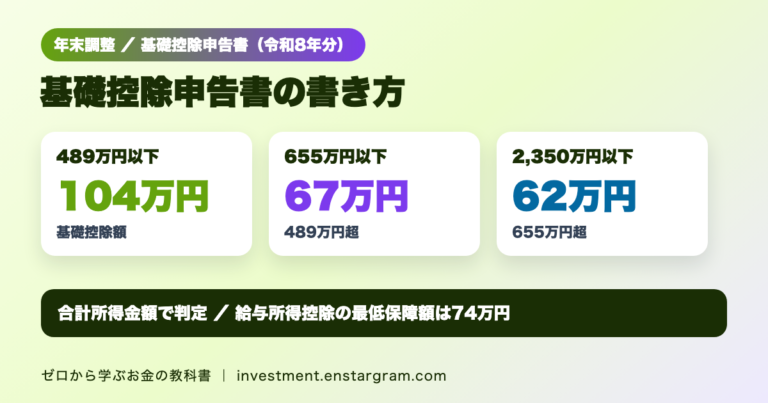
国税庁によると、令和8年分の基礎控除は合計所得金額489万円以下で104万円、655万円以下で67万円、2,350万円以下で62万円です。年末調整で出す基礎控除申告書の書き方を、給与収入200万円・700万円・1,000万円の計算例と配偶者控除等の欄とともに解説します。