国民年金保険料が払えないときは?免除・納付猶予の所得基準と計算例|単身なら67万円、年金額への反映と追納
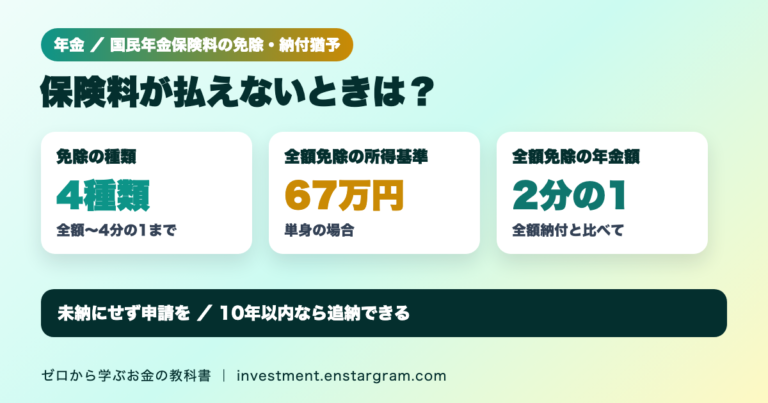
日本年金機構によると、国民年金保険料の納付が難しいときは免除や納付猶予を申請できます。全額免除の所得基準は(扶養親族等の数+1)×35万円+32万円で、単身なら67万円。全額免除は年金額の2分の1が反映されます。未納との違いや追納を解説します。
日本年金機構によると、国民年金保険料の納付が難しいときは免除や納付猶予を申請できます。全額免除の所得基準は(扶養親族等の数+1)×35万円+32万円で、単身なら67万円。全額免除は年金額の2分の1が反映されます。未納との違いや追納を解説します。
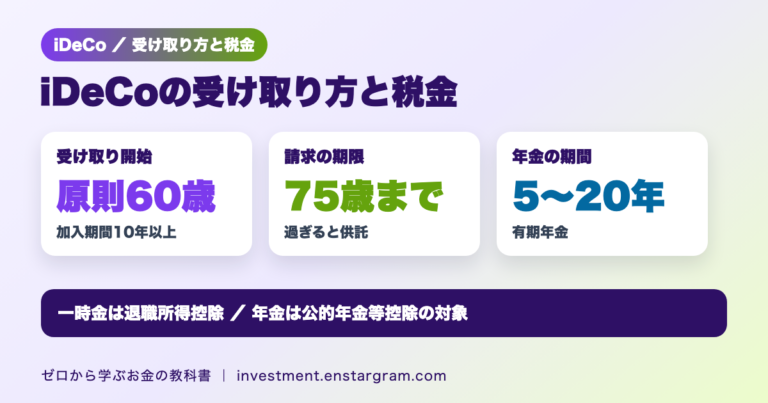
iDeCo公式サイトによると、iDeCoは原則60歳から受け取れ、60歳からなら加入期間10年以上が必要です。受け取り方は一時金・5年以上20年以下の年金・併用。一時金は退職所得控除、年金は公的年金等控除の対象です。年齢の表と税金の計算を解説します。
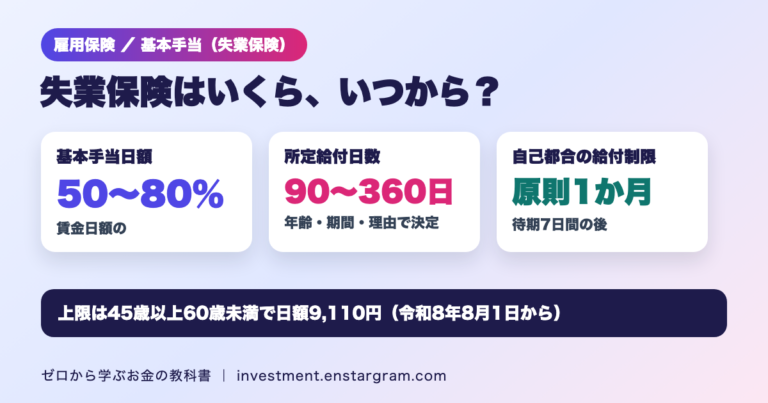
ハローワークによると、雇用保険の基本手当日額は離職前6か月の賃金÷180で求めた賃金日額の50〜80%で、令和8年8月1日からの上限は45歳以上60歳未満で9,110円です。給付日数は90〜360日。自己都合退職の待期・給付制限と計算例を解説します。
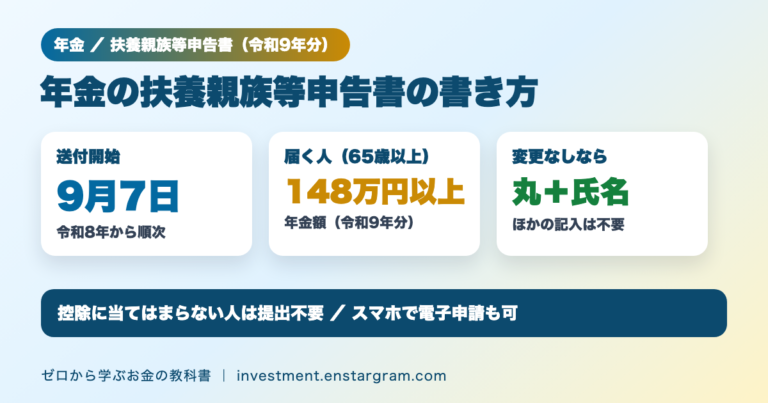
日本年金機構によると、令和9年分の公的年金等の受給者の扶養親族等申告書は令和8年9月7日から順次送付されています。65歳以上で年金148万円以上の人などに届き、控除に当てはまらない人は提出不要。前年と同じなら丸と氏名だけで済む書き方を解説します。
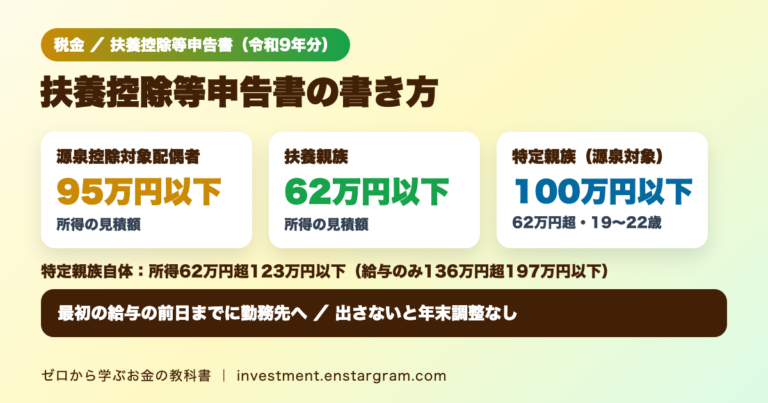
令和9年分の扶養控除等申告書は、源泉控除対象配偶者の所得95万円・扶養親族62万円が目安。特定親族自体の所得上限123万円と源泉徴収時100万円の違い、給与だけの場合の197万円・174万円、退職所得を除く住民税欄と提出方法を解説します。
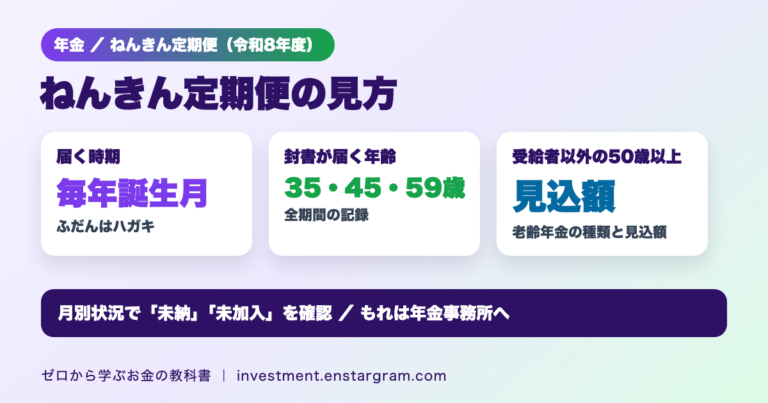
ねんきん定期便は毎年誕生月に届き、35歳・45歳・59歳は全期間の記録の封書です。ハガキは50歳未満なら加入実績に応じた年金額、受給者以外の50歳以上なら見込額が載ります。受給者向けの違い、記録もれの確かめ方、令和8年10月以降の変更点を解説します。
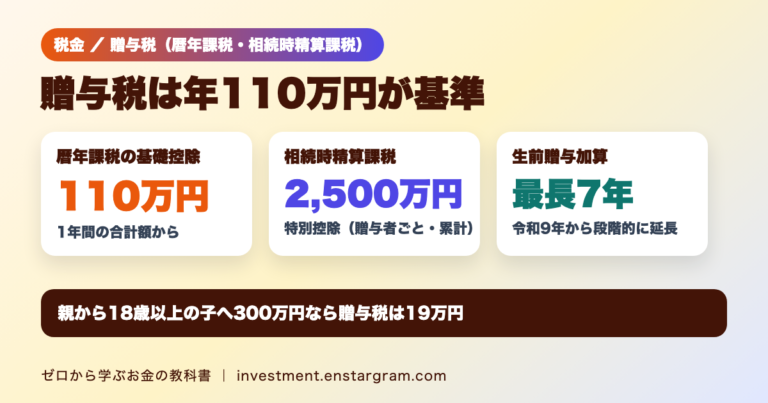
国税庁によると、暦年課税では1年間にもらった財産の合計が110万円以下なら贈与税はかからず申告も不要です。親から18歳以上の子へ300万円なら税額19万円。税率表と計算例、相続時精算課税の2,500万円控除、生前贈与加算の7年ルールを解説します。
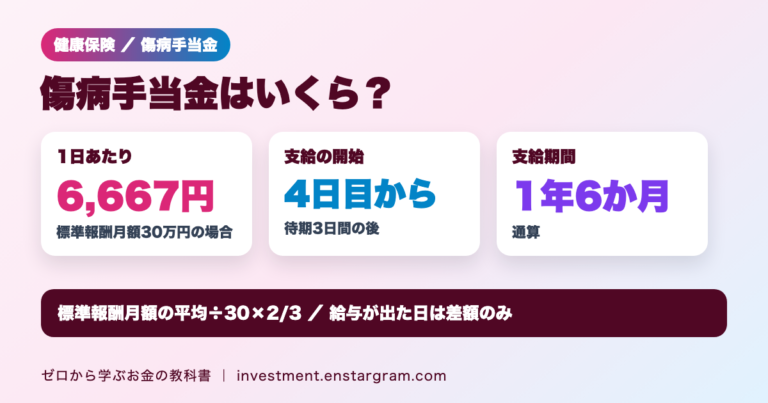
協会けんぽによると、傷病手当金は業務外の病気やケガで仕事を休み、待期3日間の後の4日目以降に給与が出ない日に支給されます。日額は標準報酬月額の平均÷30×2/3で、30万円なら6,667円。期間は通算1年6か月。計算例と退職後の扱いを解説します。
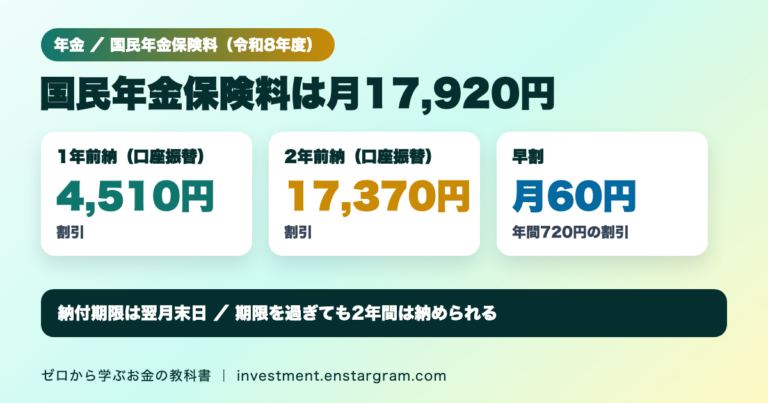
令和8年度の国民年金保険料は月額17,920円です。口座振替で1年分を前納すると4,510円、2年前納なら17,370円の割引になり、早割は月60円安くなります。前納・早割の割引額の一覧、納付期限、2年前納の手続きと注意点を日本年金機構の資料で解説します。
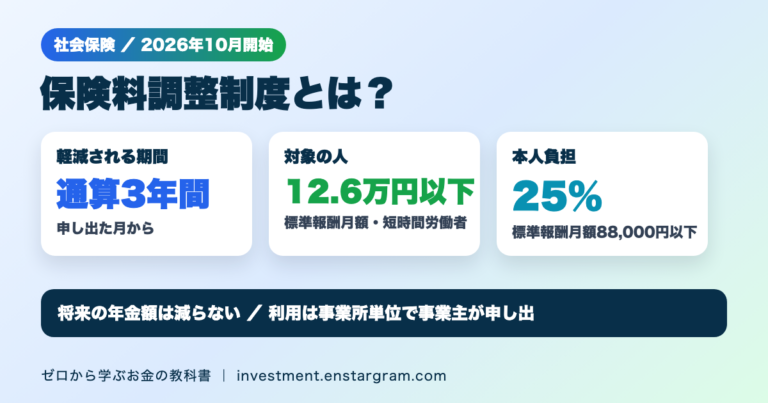
2026年10月に始まった保険料調整制度は、事業主が保険料を一時的に追加負担し、標準報酬月額12.6万円以下の短時間労働者の健康保険料・厚生年金保険料を通算3年間軽減できる制度です。対象になる人と会社、負担割合、手取りの計算例を解説します。