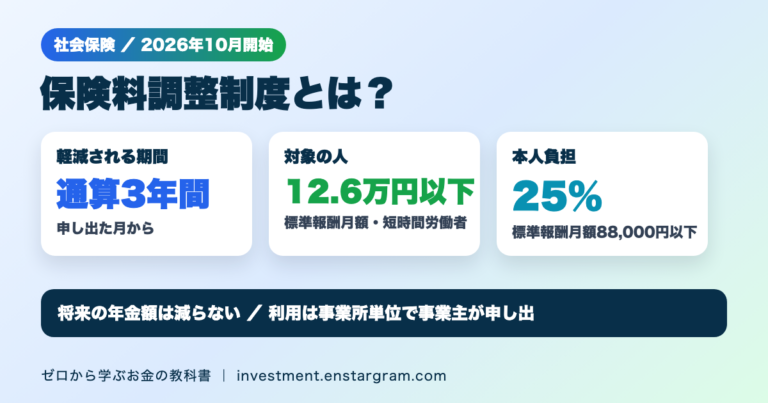
保険料調整制度とは?2026年10月開始、パートの社会保険料を通算3年間軽減|対象者・負担割合と手取りの計算例
2026年10月に始まった保険料調整制度は、事業主が保険料を一時的に追加負担し、標準報酬月額12.6万円以下の短時間労働者の健康保険料・厚生年金保険料を通算3年間軽減できる制度です。対象になる人と会社、負担割合、手取りの計算例を解説します。
2026年10月に始まった保険料調整制度は、事業主が保険料を一時的に追加負担し、標準報酬月額12.6万円以下の短時間労働者の健康保険料・厚生年金保険料を通算3年間軽減できる制度です。対象になる人と会社、負担割合、手取りの計算例を解説します。
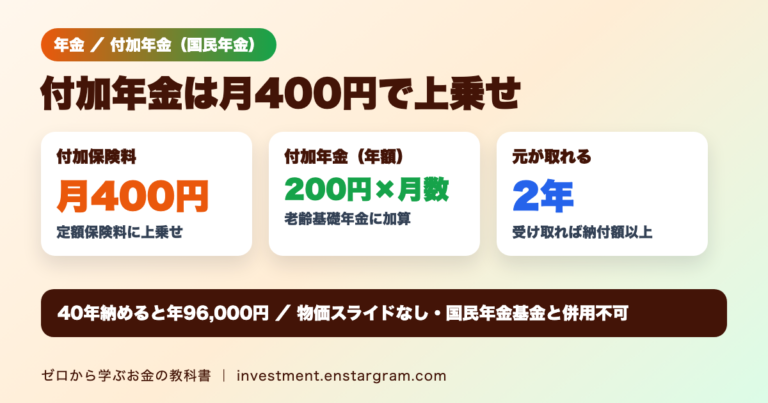
日本年金機構によると、国民年金の第1号被保険者は月400円の付加保険料を納めると、老齢基礎年金に200円×納付月数の付加年金(年額)が上乗せされます。2年で元が取れる計算例、免除中の人など納められない人、iDeCo・国民年金基金との関係を解説します。
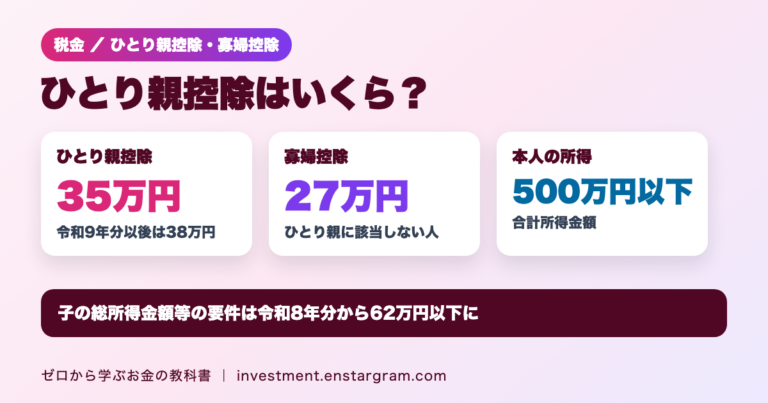
国税庁によると、ひとり親控除は35万円で、事実婚の相手がいない、生計を一にする子がいる、合計所得金額500万円以下の3要件を満たす人が対象です。子の所得要件は令和8年分から62万円以下、控除額は令和9年分以後38万円に。寡婦控除との違いと計算例を解説します。
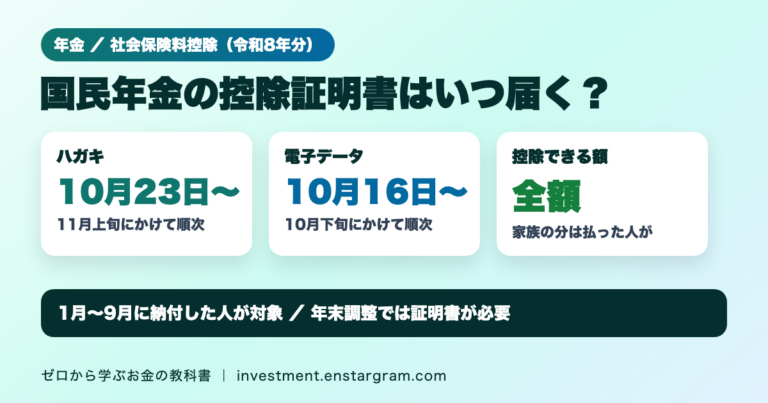
国民年金保険料は全額が社会保険料控除の対象です。令和8年1月から9月に納付した人には、控除証明書のハガキ等が10月23日から11月上旬に順次届きます。年末調整での書き方、子どもなど家族の保険料を払った場合の計算例、前納した場合の注意点を解説します。
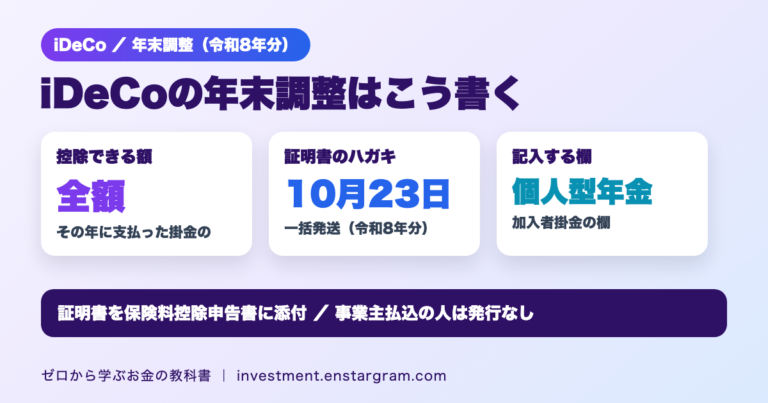
iDeCoの掛金は小規模企業共済等掛金控除の対象で、その年に払った全額が所得控除になります。令和8年分の掛金払込証明書はハガキが10月23日に一括発送。保険料控除申告書の書き方、証明書が届かない・発行されないケース、節税額の計算例を解説します。
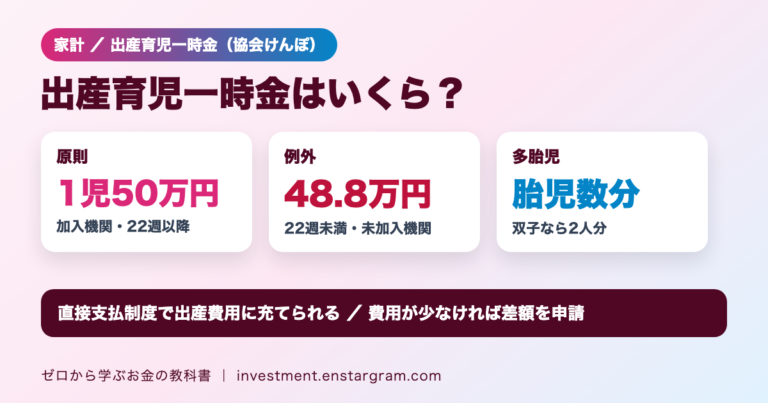
協会けんぽによると、出産育児一時金は産科医療補償制度の加入機関で在胎週数22週以降の出産なら1児50万円、22週未満や未加入機関での出産は48.8万円です。直接支払制度・受取代理制度と差額の計算例、退職後の出産、出産手当金との違いを解説します。
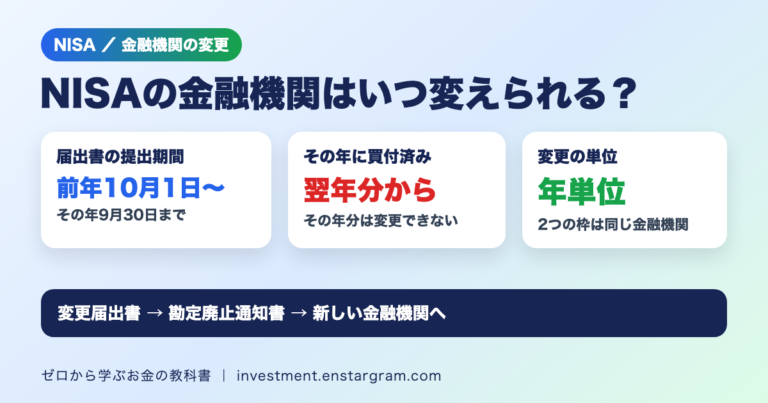
金融庁によると、NISA口座の金融機関は年単位で変更できます。届出書は変更後の金融機関でNISA口座を設ける年の前年10月1日からその年9月30日に提出し、その年に変更前の金融機関で買付済みなら翌年分からです。手続きの流れと注意点を解説します。
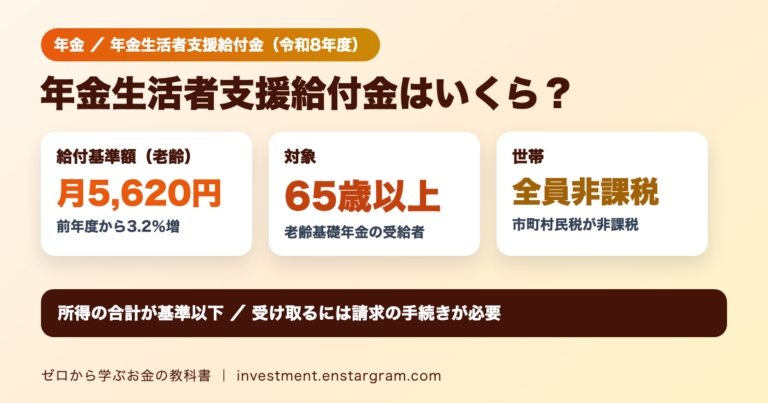
令和8年度の老齢年金生活者支援給付金の給付基準額は月5,620円で、前年度から3.2%増です。65歳以上の老齢基礎年金の受給者で世帯全員が市町村民税非課税、所得が基準以下の人が対象です。所得基準、納付・免除期間による計算例、請求手続きを解説します。
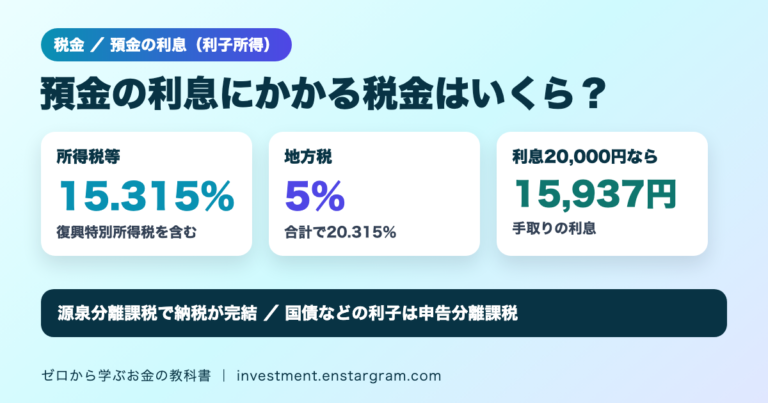
国税庁によると、預貯金の利子は15.315%(他に地方税5%)、合計20.315%が源泉徴収される源泉分離課税で、確定申告はできません。利息20,000円なら手取りは15,937円です。国債など特定公社債等の利子との違いや非課税制度も解説します。
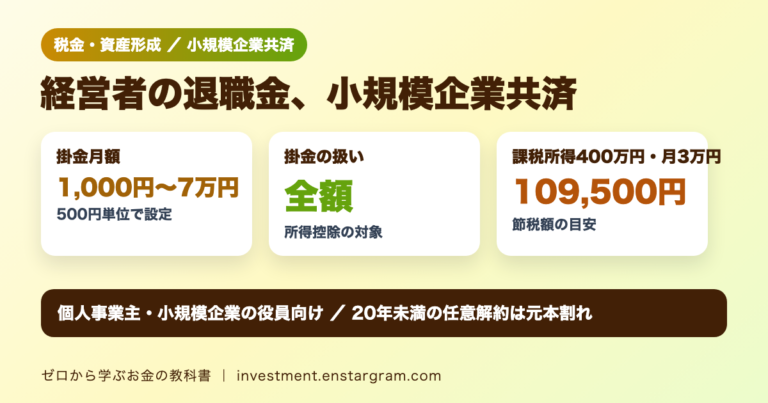
小規模企業共済は個人事業主や小規模企業の役員のための退職金制度で、掛金は月1,000円〜70,000円、全額が所得控除の対象です。中小機構の目安では課税所得400万円・掛金月3万円で節税額は109,500円。加入資格、受取額の例、解約の注意点を解説します。