ふるさと納税は、年末に向けて寄附が増える時期です。「自己負担2,000円」で済むのは、寄附額が一定の上限までの場合に限られます。上限を超えると、住民税の特例分の控除が頭打ちになり、自己負担が2,000円より増えます。ただし、超えた部分にも所得税の寄附金控除と住民税の基本分の控除は働くため、超えた分がまったく控除されないわけではありません。
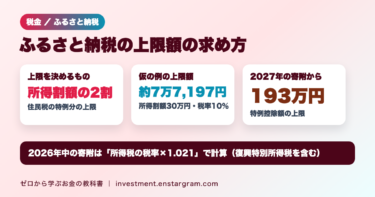
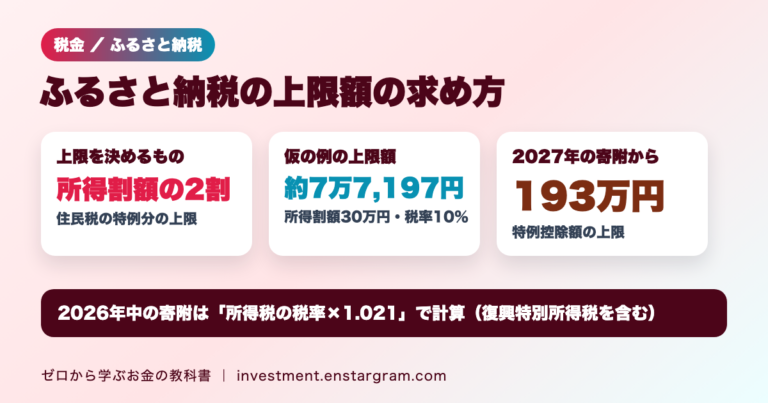
結論:ふるさと納税の自己負担が2,000円で済む上限は、住民税からの控除(特例分)が「住民税所得割額の2割」に収まる寄附額です。ここでいう住民税所得割額は、調整控除を差し引いた後で、住宅ローン控除などほかの税額控除を差し引く前の額です。式にすると「住民税所得割額×20%÷(90%−所得税の税率×1.021)+2,000円」で、2026年(令和8年)中の寄附の場合、所得割額30万円・所得税率10%の人なら約7万7,197円が目安になります。上限は収入や家族構成、ほかの控除で変わるため、実際の額は住んでいる市区町村などで確認してください。また、総務省の資料では、2027年(令和9年)の寄附分から、住民税の特例控除額に193万円の上限が設けられます。2026年中の寄附には、この193万円の上限は適用されません。
この記事では、総務省のふるさと納税ポータルサイトと国税庁の資料をもとに、控除の仕組みから上限額の求め方、計算例、2027年からの見直しまでを整理します。
ふるさと納税の控除は3つに分かれる
総務省と国税庁によると、ふるさと納税額のうち2,000円を超える部分は、次の3つの控除で所得税と住民税から差し引かれます。所得税は所得から差し引く「所得控除」、住民税の2つは税額から直接差し引く「税額控除」で、しくみが違います。
| 控除 | 種類と計算 | 上限 |
|---|---|---|
| 所得税の寄附金控除 | 所得控除:(寄附額−2,000円)を所得から差し引く。所得税は「控除額×所得税の税率」分減る | 対象の寄附額は総所得金額等の40%まで |
| 住民税の基本控除(基本分) | 税額控除:(寄附額−2,000円)×10% | 対象の寄附額は総所得金額等の30%まで |
| 住民税の特例控除(特例分) | 税額控除:(寄附額−2,000円)×(100%−10%−所得税の税率) | 住民税所得割額(調整控除後)の2割まで |
3つを合計すると、(寄附額−2,000円)の全額になります。国税庁は、所得税の寄附金控除と住民税の基本分で控除できなかった額を、特例分で全額控除する(所得割額の20%を限度)と説明しています。特例分が住民税所得割額の2割を超える場合は、特例分が「住民税所得割額×20%」に抑えられ、合計しても(寄附額−2,000円)の全額にはなりません。総務省は、この場合は実質負担額が2,000円を超えると説明しています。上限で抑えられるのは特例分だけで、所得税の寄附金控除と住民税の基本分は、総所得金額等の40%・30%の範囲で計算されます。控除の内訳の基本的な計算例はふるさと納税のワンストップ特例の記事で紹介しています。
「所得税の税率」には復興特別所得税を加える
総務省は、表の所得税の税率は、復興特別所得税の税率を加えた率になるとしています。国税庁によると、令和8年分までの復興特別所得税は原則として基準所得税額の2.1%なので、2026年中の寄附では、所得税の税率10%の人なら10%×1.021=10.21%で計算します。なお、令和8年度税制改正で、令和9年以後は復興特別所得税の税率の引下げと防衛特別所得税の創設が行われます(国税庁は、両者の合計税率に変更はないとしています)。
自己負担2,000円で済む上限額の求め方
上限額は、特例分がちょうど住民税所得割額の2割になる寄附額です。大阪市は、特例控除額の上限を「市民税・府民税の所得割額(調整控除額控除後の額)の20%」と説明しています。上限の計算に使う所得割額は調整控除を差し引いた後の額で、住宅ローン控除などほかの税額控除を差し引いた後の額ではありません。表の特例分の式を「住民税所得割額×20%」と等しいとおくと、次の式になります。
上限額=住民税所得割額×20%÷(90%−所得税の税率×1.021)+2,000円
この式は総務省の3つの計算式から導いたもので、総所得金額等の40%・30%の上限には届かないものとしています。また、総務省は、特例分の式で使う所得税の税率は、住民税の課税総所得金額から人的控除差調整額を差し引いた金額で求める率で、所得税の計算で使う税率と異なる場合があるとしています。
計算例:所得割額30万円・所得税率10%の場合
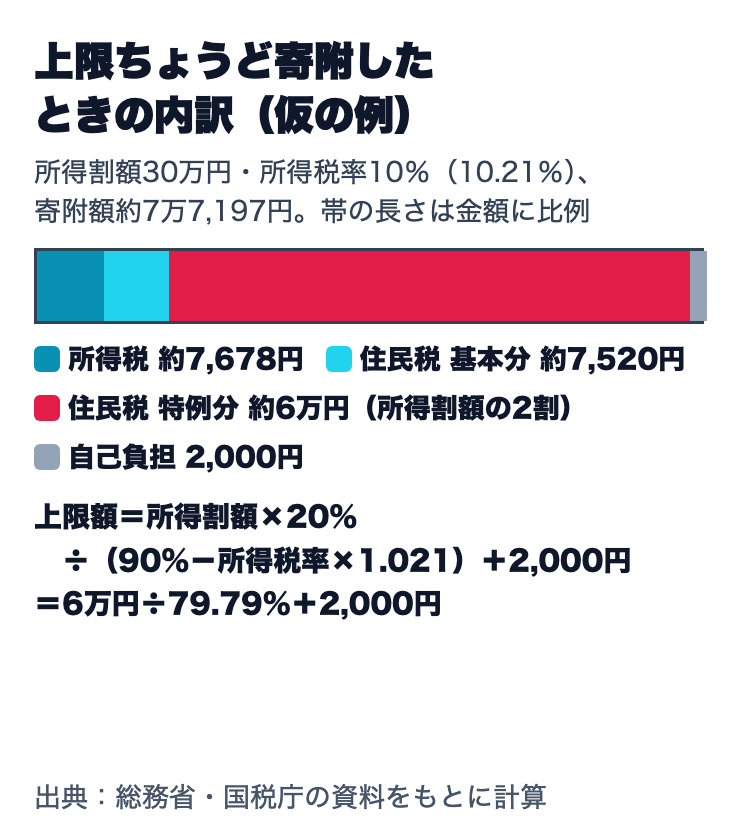
次の数字は説明用の仮の例です。住民税所得割額(調整控除後)を30万円、特例分で使う所得税の税率を10%(復興特別所得税を加えて10.21%)とします。
| 手順 | 計算 | 結果 |
|---|---|---|
| 特例分の上限 | 30万円×20% | 6万円 |
| 割る数 | 90%−10.21% | 79.79% |
| 上限額 | 6万円÷79.79%+2,000円 | 約7万7,197円 |
上限ちょうどの約7万7,197円を寄附した場合、2,000円を超える7万5,197円の内訳は、所得税約7,678円、住民税の基本分約7,520円、特例分約6万円です(1円未満を四捨五入)。所得税は確定申告をした場合の内訳で、ワンストップ特例を使うと、所得税の分も含めて翌年度の住民税から差し引かれます。
同じ式で、所得割額50万円・所得税の税率20%(20.42%)の人を計算すると、10万円÷69.58%+2,000円で約14万5,719円になります。所得税の税率が高い人ほど、同じ所得割額でも上限額は大きくなります。
住民税所得割額を確認する方法
住民税所得割額は、前年の所得をもとに計算されます。会社員なら、勤務先を通じて受け取る住民税の通知書などで確認できます。住宅ローン控除などの税額控除を受けている人は、税額控除を差し引いた後の税額ではなく、調整控除後・その他の税額控除前の所得割額を使う点に注意してください。ただし、ふるさと納税の上限に使うのは寄附した年の所得に対する所得割額なので、収入が大きく変わる年は前年の通知書の金額とずれます。住民税の計算の仕組みは住民税の計算方法の記事、所得税の税率は所得税の税率の記事で解説しています。
2027年の寄附から特例控除額に193万円の上限
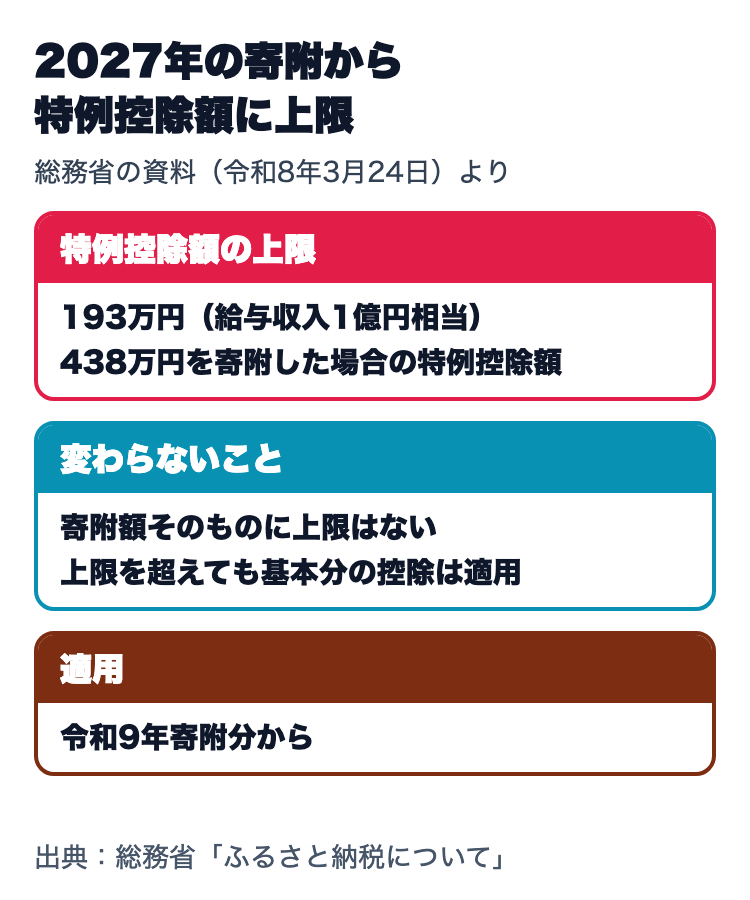
総務省の資料(令和8年3月24日)では、ふるさと納税の住民税の特例控除額に、193万円(給与収入1億円相当)の上限を新たに設けるとしています。令和9年(2027年)寄附分から適用されます。2026年中の寄附は対象外で、これまでどおり「所得割額の2割」の上限だけで計算します。
- 193万円は、438万円を寄附した場合の特例控除額です。寄附額そのものに上限はありません。
- 特例控除額の上限を超えた場合でも、住民税の基本分の控除は適用されます。
- 総務省の資料の控除のイメージは、給与収入1億円の人が438万円を寄附した場合(独身または夫婦共働きで、給与収入のみ、住宅ローン控除等を受けていない人)です。
特例控除額が193万円に届くのは、総務省の資料の例では給与収入1億円程度の人です。2027年以後の寄附でも、多くの人にとっては「住民税所得割額の2割」の上限の方が先に効きます。
上限額を見積もるときの注意点
- 所得控除で上限が変わる:医療費控除などの所得控除が増えると、課税所得が減って所得税の税率や住民税所得割額が変わり、上限額も変わります。
- 住宅ローン控除は「上限の計算」と「控除しきれるか」を分けて考える:住宅ローン控除は税額控除なので、特例分の上限の計算に使う所得割額(調整控除後)そのものは変わりません。一方、実際に控除しきれるかは別の問題です。大阪市によると、所得税から引ききれない住宅ローン控除は、一定の額(令和8年から令和12年に入居した場合は所得税の課税総所得金額等の5%、最高9万7,500円)を限度に住民税から控除されます。ふるさと納税の寄附金控除で所得税額が下がると、住宅ローン控除の引ききれない部分が増え、住民税での限度を超えた分は控除されない場合があります。住宅ローン控除を受けている人は、市区町村などで実際の控除額を確認すると安心です。
- 手続きをしないと控除されない:控除を受けるには、原則として寄附した翌年の3月15日までに確定申告をします。確定申告が不要な給与所得者等で、寄附先が5団体以内なら、ワンストップ特例も使えます。医療費控除などで確定申告をする場合は、ふるさと納税の分も申告する必要があります(会社員の確定申告の記事)。
- 上限は目安で考える:総務省は、具体的な計算は住んでいる市区町村に問い合わせるよう案内しています。ただし、自治体によっては上限を答えられない場合があるとしています。
よくある疑問
Q. 上限を少し超えて寄附したらどうなる?
A. 上限を超えた部分は、住民税の特例分が所得割額の2割で頭打ちになるため、その分の自己負担が増え、合計の自己負担は2,000円を超えます。ただし、超えた部分にも所得税の寄附金控除と住民税の基本分の控除は、総所得金額等の40%・30%の範囲で働くため、超えた分がまるごと負担になるわけではありません。
Q. ワンストップ特例を使うと上限は変わる?
A. 総務省によると、ワンストップ特例では所得税からの控除は行われず、その分も含めた全額が翌年度の住民税から差し引かれます。ワンストップ特例は、確定申告が不要な給与所得者等で、寄附先が5団体以内の場合に使えます。
Q. 年収だけで上限額はわかる?
A. 年収だけでは正確にはわかりません。上限額は住民税所得割額と所得税の税率で決まり、これらは家族構成や社会保険料、ほかの控除によって変わります。総務省のふるさと納税ポータルサイトなどの目安は、条件をそろえた例として使うのが安全です。
まとめ:上限は「住民税所得割額の2割」で決まる
- ふるさと納税の控除は、所得税の寄附金控除(所得控除)、住民税の基本分と特例分(税額控除)の3つです。自己負担が2,000円で済むのは、特例分が住民税所得割額(調整控除後・その他の税額控除前)の2割に収まる寄附額までです。上限を超えても、所得税と住民税の基本分の控除はなくなりません。
- 上限額の目安は「住民税所得割額×20%÷(90%−所得税の税率×1.021)+2,000円」。所得割額30万円・税率10%の仮の例では約7万7,197円です。
- 2026年中の寄附では、所得税の税率に復興特別所得税(基準所得税額の2.1%)を加えて計算します。
- 住宅ローン控除は上限の計算には影響しませんが、所得税から引ききれない分が住民税で控除しきれない場合があります。
- 総務省の資料では、2027年の寄附分から特例控除額に193万円の上限が設けられます(寄附額の上限はなく、基本分は適用)。2026年中の寄附には適用されません。
本記事は情報提供を目的としており、特定の金融商品の売買を推奨するものではありません。計算例は説明用の仮の数字で、実際の上限額や控除額は個人の状況によって変わります。具体的な金額は市区町村や税務署にご確認ください。