医療費控除とセルフメディケーション税制はどっちが得?10万円超と1万2,000円超の違い|計算例と選び方、対象になる費用
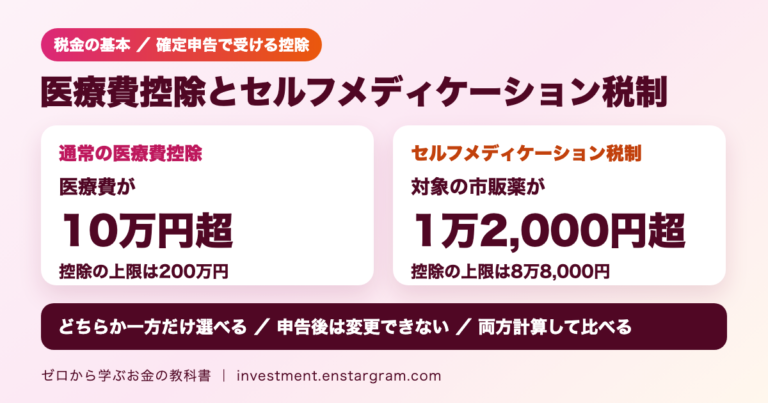
医療費控除は支払った医療費から10万円(所得が少ない人は総所得金額等の5%)を引いた額、セルフメディケーション税制は対象の市販薬の購入額から1万2,000円を引いた額(上限8万8,000円)が控除額です。併用できない2つの違いと計算例、選び方を国税庁の資料で解説します。
医療費控除は支払った医療費から10万円(所得が少ない人は総所得金額等の5%)を引いた額、セルフメディケーション税制は対象の市販薬の購入額から1万2,000円を引いた額(上限8万8,000円)が控除額です。併用できない2つの違いと計算例、選び方を国税庁の資料で解説します。

年金の繰下げ受給は、66歳以後に受け取りを始めると1か月0.7%で増額率が計算され、75歳開始なら84.0%増えます(生年月日で上限年齢が変わります)。令和8年度の満額を使った計算例と、手続き・加給年金額などの注意点を解説します。

ふるさと納税のワンストップ特例は、確定申告の不要な給与所得者等で寄附先が5団体以内の人が使え、控除額の全額が翌年度の住民税から差し引かれます。医療費控除などで確定申告をすると使えない点や、3万円の寄附の控除の計算例を総務省の資料で解説します。
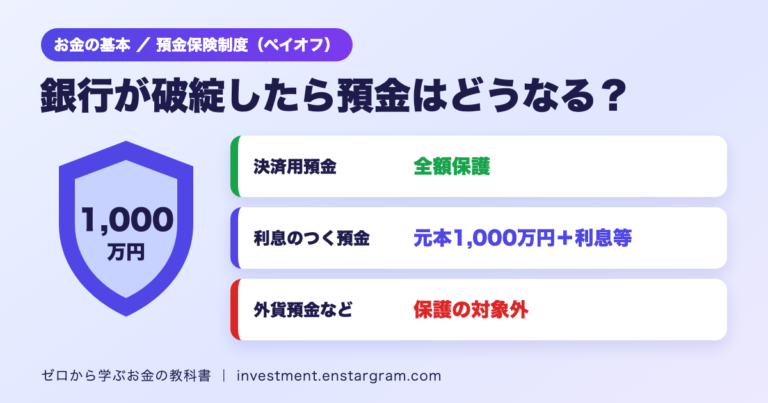
銀行が破綻した場合、利息のつく普通預金や定期預金は1金融機関ごとに元本1,000万円までと破綻日までの利息等が保護され、決済用預金は全額保護されます。外貨預金など対象外の預金、名寄せの計算例、破綻時の流れを預金保険機構の資料で解説します。
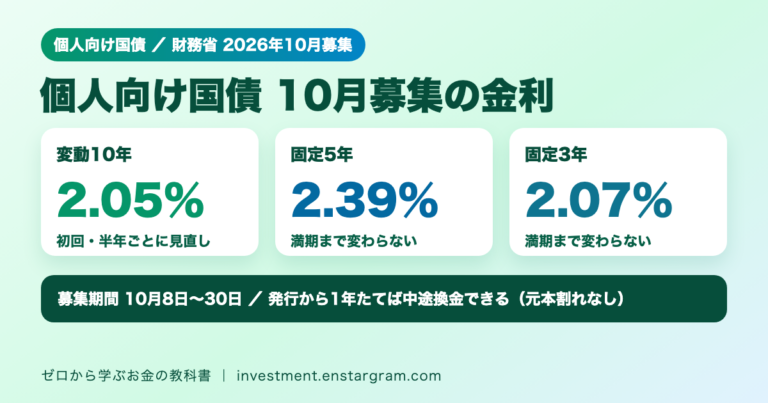
財務省が発表した個人向け国債の10月募集分は、変動10年が年2.05%、固定5年が年2.39%、固定3年が年2.07%です。3タイプの違い、100万円を買った場合の利子、発行から1年後に元本割れなしで換金できる仕組みと調整額の注意点を解説します。
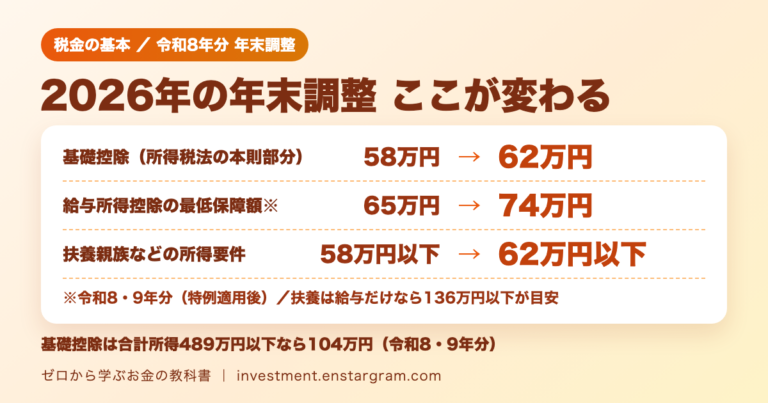
令和8年分の年末調整では、基礎控除の引上げ(令和8・9年分は合計所得489万円以下なら104万円)、給与所得控除の最低保障額74万円(特例適用後)、扶養親族の所得要件62万円以下などが反映されます。12月に精算する仕組みと提出する申告書を解説します。

投資信託の分配金は純資産から支払われ、その分基準価額が下がります。課税される普通分配金と非課税の元本払戻金(特別分配金)の違い、個別元本の仕組みを具体例で解説。分配金をもらっても損をしているケースや毎月分配型の注意点も紹介します。

退職金やiDeCoの一時金にかかる税金は「退職所得控除」と2分の1課税で大きく軽くなります。国税庁の計算方法をもとに、勤続20年以下・20年超の控除額、勤続30年で1,500万円になる計算例、例外と確定申告の要否を解説します。
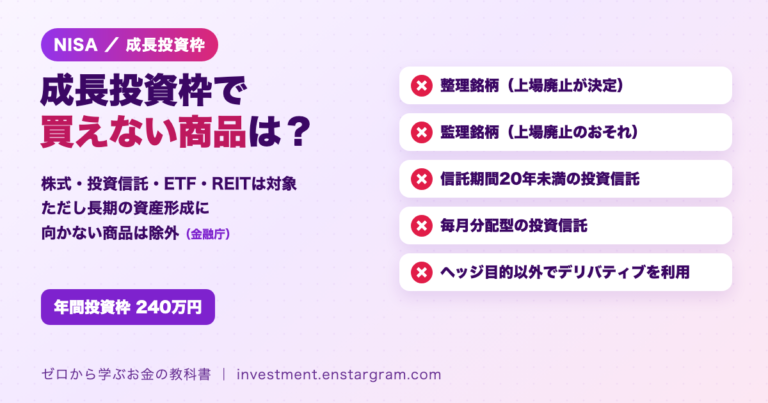
NISAの成長投資枠では、整理銘柄・監理銘柄、信託期間20年未満、毎月分配型、ヘッジ目的以外でデリバティブを使う投資信託などは買えません。金融庁の資料をもとに、対象外の条件と理由、買う前に確認したいポイントを初心者向けに解説します。
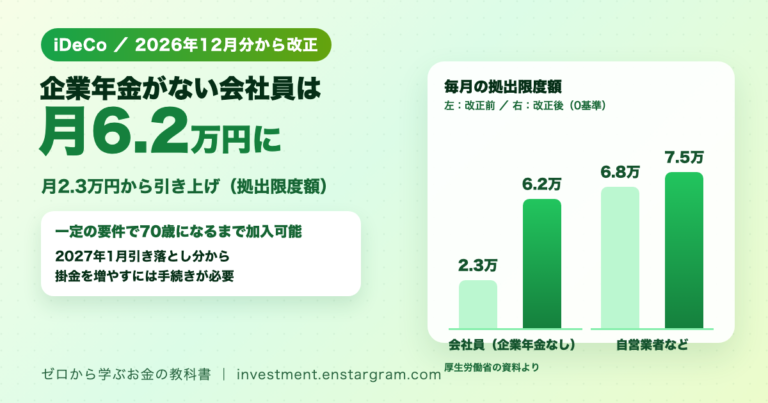
iDeCoは2026年12月分(2027年1月引き落とし分)から拠出限度額が上がり、企業年金がない会社員は月2万3,000円から6万2,000円、自営業者などは月7万5,000円になります。70歳まで加入できる要件、掛金を増やす手続き、注意点を厚生労働省の資料で解説します。