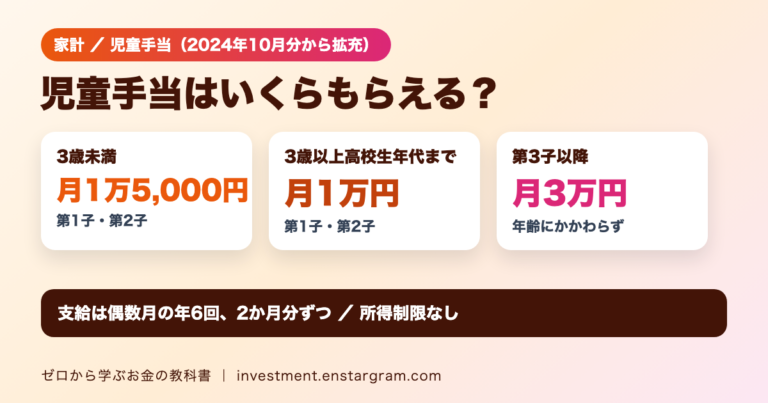
児童手当はいくら?3歳未満は月1万5,000円、高校生年代まで月1万円、第3子以降は月3万円|支給月と人数別の計算例
こども家庭庁によると、児童手当は一人あたり月額で3歳未満15,000円、3歳以上高校生年代まで10,000円、第3子以降は30,000円です。支給は偶数月の年6回で各回2か月分。第3子の数え方と、子どもの人数別の月額・年額の計算例を解説します。
こども家庭庁によると、児童手当は一人あたり月額で3歳未満15,000円、3歳以上高校生年代まで10,000円、第3子以降は30,000円です。支給は偶数月の年6回で各回2か月分。第3子の数え方と、子どもの人数別の月額・年額の計算例を解説します。
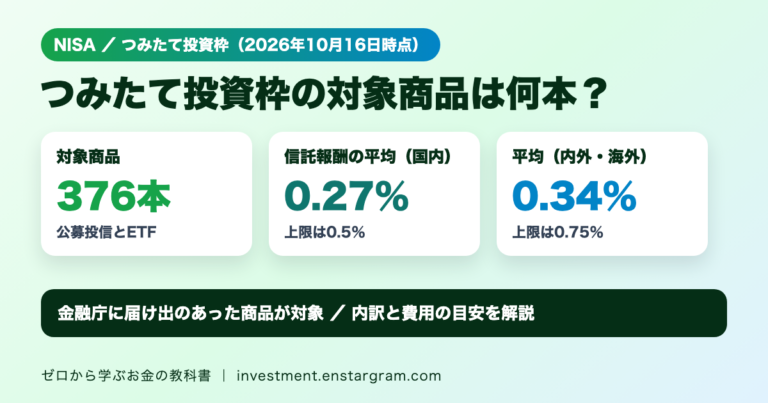
金融庁によると、つみたて投資枠の対象商品は2026年10月16日時点で376本です。信託報酬率の平均は国内の指定インデックス投信で0.27%(上限0.5%)、内外・海外で0.34%(上限0.75%)。内訳と100万円での費用の計算例を解説します。
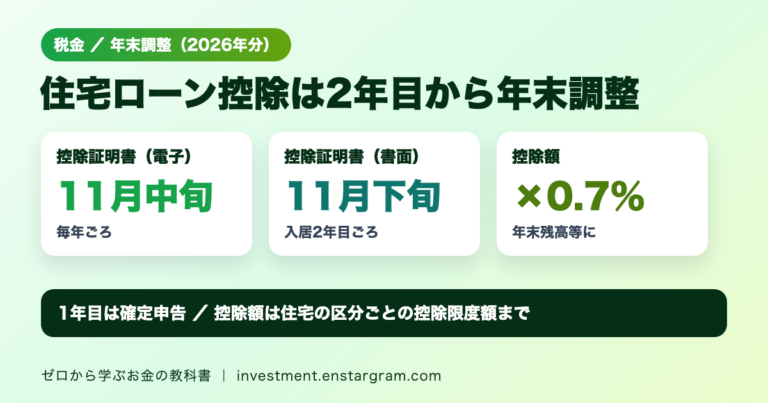
国税庁によると、住宅ローン控除は最初の年分は確定申告、給与所得者は2年目以後の年分を年末調整で受けられます。調書方式の控除証明書は電子交付なら毎年11月中旬ごろ、書面なら入居2年目の11月下旬ごろです。計算例と注意点を解説します。
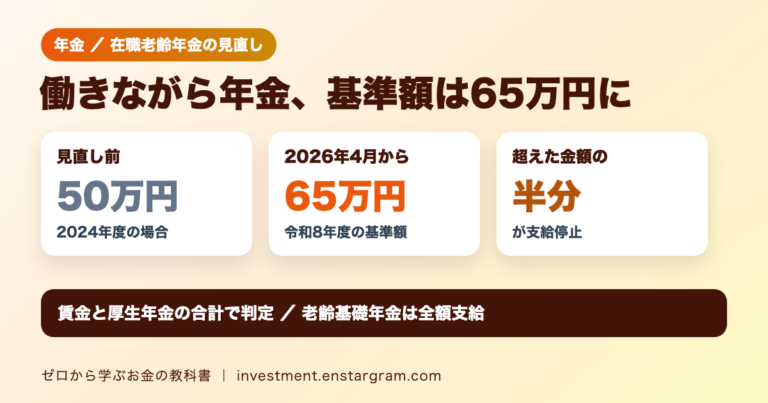
日本年金機構によると、令和8年4月から、老齢厚生年金の基本月額と総報酬月額相当額の合計が65万円を超えると、超えた金額の半分が支給停止されます。令和7年度は51万円でした。計算方法と50万円・62万円との違いを解説します。
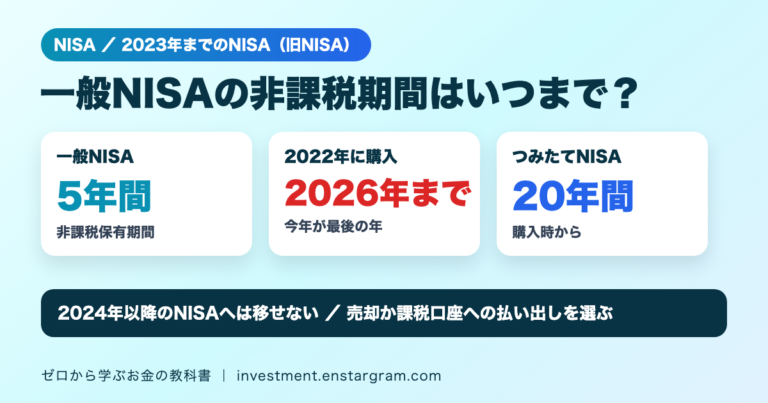
金融庁によると、一般NISAの非課税保有期間は5年間で、2023年に購入した商品は2027年まで非課税で運用できます。同じ数え方では2022年購入分は2026年が最後の年です。売却か課税口座への払い出しか、つみたてNISAとジュニアNISAの扱いも解説します。
投資信託を今日注文したら、いつの価格で買える?オルカンを例に、基準価額が決まる時間、申込日・約定日・受渡日の違い、NISA積立時の注意点を初心者向けに解説します。
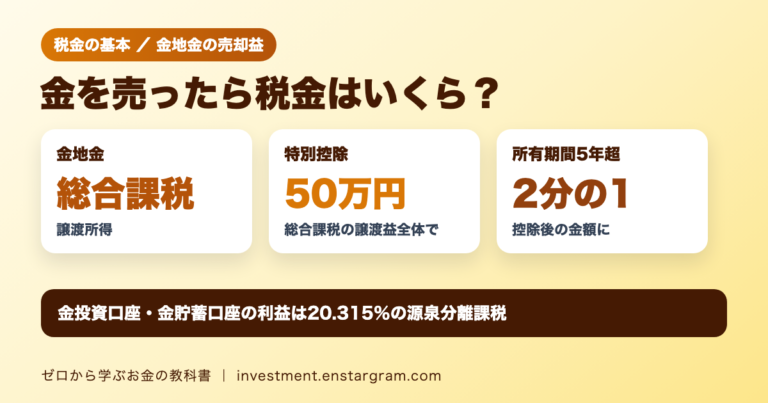
金地金の売却益は原則として総合課税の譲渡所得です。特別控除50万円を差し引き、5年超ならさらに2分の1。計算例は所得税のみで、復興特別所得税と住民税は別に計算します。金投資口座の20.315%課税との違いも解説。
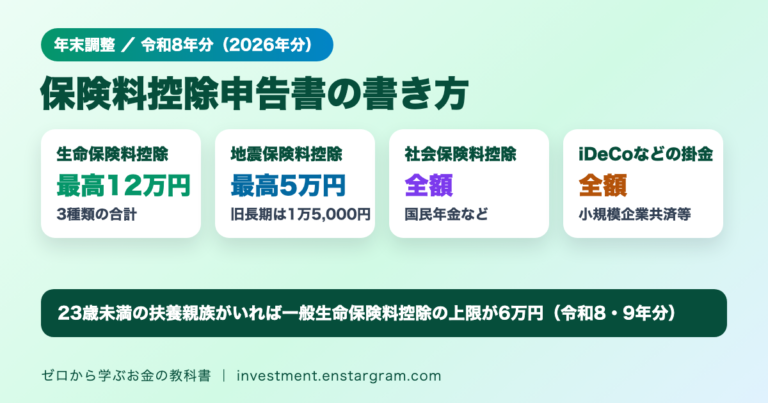
2026年分は、23歳未満で生計を一にし、合計所得62万円以下などの扶養親族要件を満たす場合、一般生命保険料控除に特例があります。11月30日以前の年末調整は所得58万円・給与123万円、12月1日以後は所得62万円・給与136万円の基準です。

令和8年分は、19歳以上23歳未満の子どもの合計所得金額が62万円超123万円以下(給与だけなら136万円超197万円以下が目安)なら、親は特定親族特別控除を受けられます。控除額は63万円から3万円まで段階的に減ります。収入別の早見表と計算例、年末調整の注意点を解説します。

高額療養費制度は2026年8月診療分から見直され、70歳未満の月の上限額が所得区分に応じて引き上げられた一方、8月から翌年7月までの年間上限が新設されました。年収約370万〜約770万円なら年53万円が上限です。区分別の上限額と医療費100万円の計算例を解説します。